1 – 0:00:00
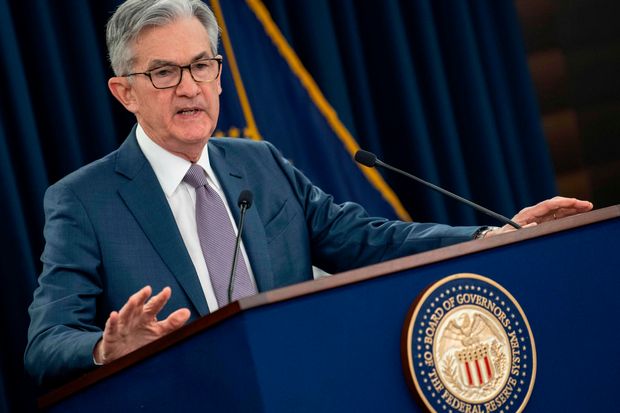
Ámbito de los profesionales y expertos en atención médica. Les agradecemos, al igual que a todos los trabajadores esenciales, su servicio y sacrificio. El peligro para la economía estadounidense también era evidente. El Congreso brindó la respuesta más rápida y contundente a cualquier recesión económica posterior a la guerra, ofreciendo apoyo fiscal a hogares, empresas, profesionales de la salud y gobiernos estatales y locales.
0:00:21
Aquí en la Reserva Federal, desplegamos rápidamente todas nuestras herramientas para brindar alivio y estabilidad, asegurando así una recuperación lo más sólida posible y limitando los daños permanentes a la economía. Estamos firmemente comprometidos con el logro de los objetivos de política monetaria que el Congreso nos ha encomendado: máximo empleo y estabilidad de precios. Las consecuencias económicas han sido reales y generalizadas. Sin embargo, con la perspectiva que da el tiempo, podemos afirmar que algunos de los peores escenarios económicos se han evitado gracias a la acción rápida y contundente del Congreso, de todos los niveles de gobierno y de las ciudades y pueblos de todo el país. Muchas personas conservaron sus empleos.
0:01:03
Gracias a estas medidas políticas rápidas y contundentes, más empresas mantuvieron sus puertas abiertas y se preservaron más ingresos. Si bien celebramos estos avances positivos, nadie debe confiarse. En la Reserva Federal, seguiremos brindando a la economía el apoyo que necesita durante el tiempo que sea necesario. Hoy, el Comité Federal de Mercado Abierto (FOMC) mantuvo las tasas de interés cerca de cero y nuestras importantes compras de activos. Estas medidas, junto con nuestra sólida orientación sobre las tasas de interés y nuestro balance, garantizarán que la política monetaria continúe brindando un sólido apoyo a la economía hasta que se complete la recuperación.
0:01:38
La trayectoria de la economía sigue dependiendo en gran medida de la evolución del virus y de las medidas adoptadas para controlar su propagación. Desde enero, el número de nuevos casos, hospitalizaciones y fallecimientos ha disminuido. Además, las campañas de vacunación en curso ofrecen la esperanza de un retorno a la normalidad a finales de este año. Mientras tanto, el mantenimiento del distanciamiento social, las medidas de prevención y el uso de mascarillas nos ayudarán a alcanzar ese objetivo lo antes posible. La recuperación económica sigue siendo desigual y dista mucho de estar completa, y el futuro se presenta incierto.
0:02:16
Tras la moderación en el ritmo de la recuperación que comenzó a finales del año pasado, los indicadores de actividad económica y empleo han repuntado recientemente. Si bien los sectores de la economía más afectados por el resurgimiento del virus y el mayor distanciamiento social siguen débiles, el gasto de los hogares en bienes ha aumentado notablemente en lo que va del año. En contraste, el gasto de los hogares en servicios se mantiene bajo, especialmente en aquellos que suelen requerir la presencia de personas en espacios reducidos, como los viajes y la hostelería.
0:02:47
El sector de la vivienda se ha recuperado por completo de la recesión, mientras que la inversión empresarial y la producción manufacturera también han repuntado. La recuperación general de la actividad económica desde la primavera pasada se debe, en gran medida, a medidas de política fiscal y monetaria sin precedentes que han brindado un apoyo fundamental a los hogares, las empresas y las comunidades. La recuperación ha avanzado más rápidamente de lo previsto y las previsiones de crecimiento económico para este año de los participantes del FOMC se han revisado al alza. Cabe destacar que, desde nuestro Resumen de proyecciones económicas de diciembre, al comentar sobre las perspectivas más favorables, los participantes destacaron los avances en la vacunación, así como la reciente política fiscal.
0:03:26
Al igual que la actividad económica general, las condiciones del mercado laboral han mejorado recientemente. El empleo aumentó en 379 mil puestos de trabajo en febrero, ya que el sector del ocio y la hostelería recuperó aproximadamente dos tercios de los empleos perdidos en diciembre y enero.
1 – 0:03:49
No obstante, el empleo en este sector se encuentra más de 3 millones de puestos por debajo de su nivel al inicio de la pandemia. Para la economía en su conjunto, el empleo está 9,5 millones por debajo de su nivel prepandémico. La tasa de desempleo se mantuvo elevada en 6,21 TP3T en febrero. Esta cifra subestima el déficit de empleo, especialmente porque la participación en el mercado laboral se mantiene notablemente por debajo de los niveles prepandémicos. De cara al futuro, los participantes del FOMC proyectan que la tasa de desempleo continuará disminuyendo. La proyección media es de 4,51 TP3T a finales de este año y se reduce a 3,51 TP3T a finales de 2023.
0:04:27
La recesión económica no ha afectado por igual a todos los estadounidenses, y los menos capaces de sobrellevarla han sido los más perjudicados. En particular, el alto nivel de desempleo ha sido especialmente grave para los trabajadores con salarios bajos del sector servicios, así como para los afroamericanos e hispanos. La crisis económica ha trastocado muchas vidas y generado gran incertidumbre sobre el futuro. La inflación general se mantiene por debajo de nuestro objetivo para 2021. En los próximos meses, las cifras de inflación interanuales aumentarán a medida que los bajos datos de marzo y abril del año pasado dejen de incluirse en el cálculo.
0:04:59
Más allá de estos efectos básicos, también podríamos observar una presión alcista sobre los precios, especialmente si el gasto se recupera rápidamente a medida que la economía continúa reabriéndose. En particular, si los cuellos de botella en la cadena de suministro limitan la rapidez con la que la producción puede responder a corto plazo. Sin embargo, es probable que estos aumentos puntuales de precios tengan solo efectos transitorios sobre la inflación. La proyección mediana de inflación de los participantes del FOMC es de 2,41 TP3T este año y disminuye a 21 TP3T el próximo año antes de volver a subir a finales de 2023.
0:05:36
La respuesta de la Reserva Federal a esta crisis se ha guiado por nuestro mandato de promover el máximo empleo y la estabilidad de precios para el pueblo estadounidense, junto con nuestra responsabilidad de promover la estabilidad financiera del sistema. Como indicamos en nuestra declaración sobre objetivos a largo plazo y estrategia de política monetaria, consideramos el máximo empleo como un objetivo amplio e inclusivo. Nuestra capacidad para lograr el máximo empleo en los próximos años depende en gran medida de que las expectativas de inflación a largo plazo se mantengan firmemente ancladas en 2%. Como reiteró el comité en la declaración de política monetaria de hoy, con una inflación persistentemente por debajo de 2%, nuestro objetivo será lograr una inflación moderadamente superior a 2% durante algún tiempo, de modo que la inflación promedie 2% con el tiempo y las expectativas de inflación a largo plazo se mantengan firmemente ancladas en 2%.
0:06:26
Esperamos mantener una postura acomodaticia de política monetaria hasta que se alcancen estos resultados de empleo e inflación. Con respecto a las tasas de interés, seguimos esperando que sea apropiado mantener el rango objetivo actual de cero a un cuarto por ciento para la tasa de fondos federales hasta que las condiciones del mercado laboral alcancen niveles consistentes con la evaluación del comité sobre el pleno empleo. Y la inflación ha subido a 2% y está en camino de superar moderadamente 2% durante algún tiempo. Cabe señalar que un aumento transitorio de la inflación por encima de 2%, como parece probable que ocurra este año, no cumpliría con este estándar. Además, continuaremos aumentando nuestras tenencias de valores del Tesoro en al menos $80 mil millones por mes.
0:07:07
Fin de los títulos respaldados por hipotecas de agencias en al menos $40 mil millones por mes. Hasta que se haya logrado un progreso sustancial adicional hacia nuestros objetivos de máximo empleo y estabilidad de precios. El aumento de nuestro balance desde marzo pasado ha aliviado materialmente las condiciones financieras. Y está brindando un apoyo sustancial a la economía. La economía está lejos de nuestros objetivos de empleo e inflación, y es probable que tome algún tiempo para lograr un progreso sustancial adicional.
0:07:36
Nuestra orientación prospectiva sobre la tasa de fondos federales, junto con nuestra orientación sobre el balance, garantizará que la política monetaria siga siendo altamente expansiva a medida que avanza la recuperación. Nuestra orientación se basa en resultados y vincula la trayectoria de la tasa de fondos federales y el balance con el progreso hacia el logro de nuestros objetivos de empleo e inflación. En general, nuestras herramientas de tasas de interés y balance están brindando un sólido apoyo a la economía y continuarán haciéndolo. Para concluir, entendemos que nuestras acciones afectan a las comunidades, las familias y las empresas de todo el país. Todo lo que hacemos está al servicio de nuestra misión pública.
0:08:17
Nos comprometemos a utilizar todas nuestras herramientas para apoyar la economía y contribuir a que la recuperación tras esta difícil situación sea lo más sólida posible. Gracias, espero sus preguntas.
2 – 0:08:43
Howard de Reuters. Oh, hola silla pellinen. Gracias por eso.
3 – 0:08:48
Entonces, ¿podría explicarnos cómo se relaciona el pronóstico para 2021 con esta definición de progreso sustancial adicional? ¿Sabe? ¿Una inflación de 2,41 TP3T? Entienda que se considera transitoria. Aun así, parece que hay cierto progreso. Un desempleo del 4,5 por ciento.
1 – 0:09:06
¿Es hora de empezar a hablar de reducir el gasto? Todavía no, como bien señalaste, hemos dicho que continuaremos con la compra de activos a este ritmo hasta que veamos un progreso sustancial. Y ese es un progreso real, no un progreso previsto. Así que esa es una diferencia con respecto a nuestro enfoque anterior. Lo que queremos decir con esto es bastante sencillo. Queremos ver que los mercados laborales se hayan movido, que las condiciones del mercado laboral hayan cambiado.
0:09:36
Como saben, hemos avanzado considerablemente hacia el pleno empleo, y la inflación también ha avanzado considerablemente hacia la meta 2% que queremos alcanzar. Obviamente, esto implica cierto grado de criterio. Analizaremos cuidadosamente la situación. También entendemos que querremos avisar con la mayor antelación posible sobre cualquier posible reducción gradual. Por lo tanto, cuando veamos que vamos por buen camino al recibir los datos reales, eso indicará que estamos en camino de lograr un progreso aún mayor.
0:10:05
Entonces lo diremos, y lo diremos con suficiente antelación a cualquier decisión de reducir la dosis. Si pudiera añadir algo más,
3 – 0:10:19
Esto cambió las cosas, ¿por qué no sugeriría eso un debilitamiento del compromiso aquí? Muchísima gente cambió a 2022,
1 – 0:10:26
Eso parece. Yo no lo veo así en absoluto. Como saben, en el comité tenemos diversas perspectivas. Lo celebro. Debatimos sobre varios temas y siempre llegamos a un acuerdo para encontrar una solución.
0:10:38
Pero, como saben, la gran mayoría del comité no prevé un aumento de tarifas durante este período de pronóstico. Y, como saben, a medida que los datos mejoran y las perspectivas mejoran significativamente desde la reunión de diciembre, es de esperar que el pronóstico aumente. Probablemente no sorprenda que algunos presenten su estimación del momento adecuado para el lanzamiento. Sin embargo, como saben, la mayor parte del Comité, con mucha diferencia, no prevé un aumento de tarifas durante este período. Y, de nuevo, parte de ello se debe a que quieren ver datos reales en lugar de solo un pronóstico.
0:11:16
En este punto, esperamos que comience a haber un progreso más rápido tanto en el gasto como en los mercados laborales, y la inflación a medida que avanza el año debido al progreso con las vacunas debido al apoyo fiscal que estamos recibiendo, esperamos que eso suceda, pero primero tendremos que verlo. Genial, gracias Vic. Hola Terra pal, quería preguntar sobre el coeficiente de apalancamiento suplementario. Sabes que se ha hablado mucho sobre lo que van a hacer este mes, y me alegraría escuchar una actualización si la tienen, pero en términos más generales. ¿Crees que a largo plazo el coeficiente de apalancamiento plantea problemas para implementar la política monetaria en un momento en que la oferta de reservas va a seguir siendo grande?
1 – 0:12:08
Y si es así, ¿cree que los cambios en el coeficiente de apalancamiento, incluido el SLR, son la forma de abordar ese problema? Victoria. Tendremos algo que anunciar al respecto en los próximos días. Y no voy a extenderme en sus preguntas, así que ¿por qué no hace otra pregunta si quiere? Porque, como dije, en los próximos días hablaré sobre eso. Eh, claro, de acuerdo. Bueno, entonces preguntaré sobre el desempleo.
2 – 0:12:34
¿Saben que existen proyecciones sobre las tasas de desempleo para la UE6? Pero también han hecho hincapié en que no es lo único que están analizando. También están considerando la participación en la fuerza laboral y otros factores similares.
1 – 0:12:49
Entonces, ¿están buscando maneras de agregar la tasa de desempleo al resumen de proyecciones económicas? Bueno, permítanme decir, como decimos en nuestra declaración, los objetivos a largo plazo en la estrategia de política monetaria, consideramos una variedad de indicadores del mercado laboral. Nunca nos hemos limitado a observar la tasa de desempleo, que es el único indicador de los resultados del mercado laboral que se encuentra en el SCP. Consideramos una gama muy amplia y nos escuchan hablar todo el tiempo sobre la participación en el empleo en relación con la población, que es la combinación de ambos sobre diferentes medidas de desempleo. Es decir, son los salarios, son los flujos de empleo, es. Ya saben, todas esas cosas entran en una evaluación, disparidades de varios grupos. Todo eso entra en una evaluación del empleo máximo, tratar de incorporar todo eso en el resumen de proyecciones económicas no sería práctico.
0:13:38
Obviamente, lo que incluimos es solo la tasa de desempleo y esa es una estadística muy insuficiente, así que no incluye muchas otras cosas que sí analizamos y. No querría decir que estamos buscando incluir la docena de otras cosas que analizamos en el SEP, pero de vez en cuando consideramos agregar diferentes cosas, pero. Solo diría que el SEP es un. Es un resumen, es un dispositivo. No va a incluir todas las cosas que analizamos. Creo que ya sabes las cosas que analizamos, de las que hablamos todo el tiempo.
0:14:15
Así que en realidad no estamos considerando activamente ampliar significativamente esos indicadores en el CP en este momento. Gracias Chris Rugaber. Associated Press. Gracias, soy. Presidente Powell, quería preguntarlo.
0:14:36
El pronóstico general que estás pronosticando. Una tasa de desempleo muy baja el próximo año y en 2023 tienes inflación o la Fed en general está en el SC enviado. Para 2023 obtengo. No hay aumento de tasas en ninguno de estos en ninguno de este horizonte de pronóstico, por lo que esto nos dice que la CIA tasas de inflación más altas en lo que se proyecta o no. Como has estado hablando es la tasa de desempleo insuficiente, o ¿qué nos dice esto sobre las funciones de reacción de la Fed que parece que estás cumpliendo el doble mandato de la Fed para 2023?.
1 – 0:15:17
Una vez más, no se espera ninguna subida de tipos. Así que supongo que lo primero que hay que decir es que el septiembre no es una previsión del comité. No es algo que nos sentemos a debatir, discutir y aprobar y decir que esto representa nuestra función de reacción como comité. Es una recopilación de proyecciones de nuestra función de reacción como comité. Es una recopilación de proyecciones de diferentes personas, y como no debatimos ni discutimos, me sería difícil decir exactamente por qué cada participante hizo lo que iba a hacer, así que todo lo que diría al respecto es eso.
0:15:53
Hemos establecido lo que creo que es una guía muy clara sobre el despegue, y realmente son tres cosas. Condiciones del mercado laboral que son consistentes con nuestras estimaciones de empleo máximo. Y como mencioné, consideramos una amplia gama de indicadores al evaluar las condiciones del mercado laboral, no solo la tasa de desempleo, inflación que ha alcanzado 2% y no solo de forma transitoria, y la inflación está en camino de mantenerse moderadamente por encima de 2% durante algún tiempo los dos primeros de esos tres son en gran medida datos de base, el tercero tiene un pequeño elemento de expectativas. Así que estamos muy decididos a implementar esta guía de manera sólida.
0:16:29
Es la guía que elegimos cuidadosamente para implementar nuestro nuevo marco para cumplir con estos estándares necesitará ver datos como mencioné. Entonces, ¿qué dice realmente este SCP? Dice que estamos comprometidos con nuestro marco en la guía que hemos proporcionado para implementar ese marco. Esperaremos hasta que los requisitos establecidos en esa guía se cumplan claramente antes de considerar un cambio en nuestra tasa de política. Y lo último que diré es esto.
0:17:03
El estado de la economía dentro de dos o tres años es muy incierto, y no me gustaría centrarme demasiado en el momento exacto de una posible subida de tipos. Tan a largo plazo. Así es como yo vería el CP.
2 – 0:17:25
Gracias, Paul Kiernan. Gracias, presidente, amigo. Mi pregunta es doble.
1 – 0:17:32
Primero, ¿hasta qué punto se sentiría cómodo permitiendo que suba la inflación allí?
2 – 0:17:37
Existe cierta ambigüedad en su nuevo objetivo.
3 – 0:17:41
Como mencionaste, todo depende de las expectativas.
2 – 0:17:45
¿Y cree que esa ambigüedad podría provocar que los mercados reflejen una menor tolerancia a la inflación de la que realmente tiene la Reserva Federal, lo que causaría un endurecimiento prematuro de las condiciones financieras?
1 – 0:17:58
¿Es eso una preocupación? Gracias. Hemos dicho que nos gustaría ver una inflación moderadamente superior a 2% desde hace algún tiempo. Y básicamente nos hemos resistido en general a la tentación de intentar cuantificar esa parte de eso. Hablar de inflación es una cosa, pero que la inflación supere 2% es lo realmente importante. Pero, como saben, a lo largo de los años hemos hablado de que 2% es una inflación global.
0:18:27
No lo hemos logrado, así que diría que nos gustaría. Ya sabes, tener un buen desempeño. Lo que realmente nos gustaría hacer es lograr una inflación moderadamente superior a 2%. No quiero ser demasiado específico sobre lo que eso significa, porque creo que es difícil de lograr, y aún no lo hemos hecho. Ya sabes, cuando estemos realmente por encima de 2%, podremos lograrlo.
0:18:48
Mira, yo diría lo siguiente: el cambio fundamental en nuestro enfoque es que, en general, no actuaremos de forma preventiva basándonos en pronósticos. Esperaremos a ver los datos reales, y creo que la gente tardará en adaptarse a esto. Adaptarse a esta nueva práctica y la única manera de generar credibilidad es poniéndola en práctica. Así es como yo lo veo.
0:19:15
2 – 0:19:21
Gracias, Matthew Boesler. ¡Qué bueno eres! Soy Matthew Boeser de Bloomberg News. Existe la creencia generalizada de que Estados Unidos alcanzará la inmunidad colectiva este año. Siempre has dicho que la evolución de la economía estará determinada por el curso del virus. Me intriga saber, basándome en las proyecciones que publicaste hoy, que muestran que el desempleo seguirá por encima de las estimaciones de pleno empleo hasta finales del próximo año y quizás hasta bien entrado 2023, si crees que los responsables políticos deberían hacer más para alinear sus acciones.
0:19:53
Los plazos para alcanzar la inmunidad colectiva y el pleno empleo.
1 – 0:20:01
Si me lo permiten, gracias. En cuanto a la inmunidad colectiva, realmente voy a dejar esa pregunta a los expertos. No la controlamos, no somos responsables de definirla. Y dejaremos toda esa discusión a los expertos. Es decir, en lo que nos estamos enfocando es en...
0:20:18
Es la parte que controlamos, que es el apoyo que brindamos a la economía, y ahí proporcionamos una guía muy clara. Y en el caso de las compras de activos, se mantienen en su nivel actual hasta que hagamos un progreso sustancial más, hay un elemento de criterio en eso y, por lo tanto, proporcionaremos una comunicación clara con suficiente antelación a la reducción efectiva, y acabamos de revisar, ya saben, los criterios para subir las tasas de interés. Son muy específicos y, saben, estamos muy comprometidos a que se cumplan rigurosamente. Estoy de acuerdo con usted en eso.
0:20:56
La evolución del virus sigue siendo muy importante. Tenemos estas nuevas cepas, que pueden ser bastante virulentas, y aún no hemos terminado. Si bien es cierto que vamos por buen camino con la disminución de casos, como ya mencioné, todavía no hemos terminado y no me gustaría que nos despistamos antes de haberlo resuelto. Así es como lo veo.
2 – 0:21:26
Si pudiera hacer una breve pregunta de seguimiento, ¿cómo ve usted la desconexión en términos de una economía que se espera que se reabra ampliamente este año, pero el pleno empleo está tomando una economía que se espera que se reabra ampliamente este año?,
3 – 0:21:41
¿Pero el pleno empleo tarda más en alcanzarse? ¿Es cierto que?
2 – 0:21:47
Los factores relacionados con el virus seguirán presentes en los próximos años. ¿Es así como debemos interpretar las previsiones?
1 – 0:21:54
Creo que algo de eso habrá. Claro que habrá algo de eso. Seguirá habiendo distanciamiento social. Por ejemplo, que la gente vaya al espacio implica contacto cercano con otras personas. Algunos lo harán de inmediato, otros se abstendrán, así que creo que habrá algo de eso.
0:22:09
Además, recuerden que hay unos 10 millones de personas que necesitan volver a trabajar, y eso llevará tiempo. Es posible que suceda, quizás incluso más rápido que en el pasado, porque implica la reapertura de un sector de la economía en lugar de estimular la demanda agregada y esperar a que esta genere empleo. Podría ser un proceso diferente y más rápido. No lo sabemos, pero hay muchísimas personas que necesitan volver a trabajar, y eso no va a ocurrir de la noche a la mañana.
0:22:44
Así será. Va a llevar tiempo, por muy bien que le vaya a la economía, el desempleo tardará bastante en bajar, y la participación laboral también. Eso es todo lo que puedo decir. Creo que cuanto antes, mejor.
0:22:58
Nos encantaría que llegara cuanto antes. No desearíamos nada más. Pero, siendo realistas, dadas las cifras, llevará algún tiempo.
2 – 0:23:09
Gracias, Steve Leisman.
3 – 0:23:12
Señor Presidente, gracias. Me gustaría plantear una pregunta en tres partes relacionadas. ¿Podría comentar sobre el nivel actual del rendimiento de los bonos a 10 años y otras tasas a largo plazo? ¿Cree que tendrían un efecto negativo en la economía? Si no es así, ¿existe algún nivel que le preocupe? Finalmente, la tercera parte: otros banqueros centrales han expresado su preocupación por la evolución de los rendimientos en sus países, e incluso algunos han tomado medidas, pero usted no. ¿Podría darnos su opinión general sobre la posibilidad de intervenir en el mercado y afectar un plazo específico del mercado de bonos?.
0:23:42
¿Te gusta eso? No me gustó que estuviera en la parte superior de tu caja de herramientas. ¿O es algo que crees que está en la parte inferior de la caja de herramientas?
1 – 0:23:53
Claro, monitoreamos una amplia gama de condiciones financieras y siempre estamos atentos a la evolución del mercado. Por supuesto, aún estamos lejos de nuestros objetivos, y es importante que las condiciones iniciales sigan siendo favorables para apoyar su consecución. Si observan los distintos índices de condiciones financieras, verán que, en general, muestran condiciones financieras muy favorables, lo cual es apropiado, así que así lo vemos. Añadiría, como ya he dicho, que me preocupan las condiciones desordenadas en los mercados o un endurecimiento persistente de las condiciones financieras que amenacen el logro de nuestros objetivos. Creemos que la postura de nuestra política monetaria sigue siendo una guía adecuada para la tasa de los fondos federales.
0:24:31
Las compras de activos brindan un sólido respaldo a la economía. Y estamos comprometidos a mantener esa postura de tolerancia y paciencia hasta que el trabajo esté completamente terminado.
3 – 0:24:49
¿Podría darnos una idea de cómo se siente acerca de esa herramienta que permite ingresar a una parte particular del mercado, ya sea operando durante un giro de operación o algo similar?
1 – 0:24:57
¿Es algo que consideras la mejor herramienta de tu repertorio o algo que realmente no prefieres? Sabes, las herramientas que tenemos son las que tenemos. Lo que te digo es que creemos que la postura de política monetaria que tenemos hoy es apropiada. Creemos que nuestras compras de activos en su forma actual, es decir, en toda la curva, 80 mil millones en bonos del Tesoro y 40 mil millones en valores respaldados por hipotecas en total, creemos que ese es el lugar correcto para las compras de activos.
0:25:21
Ahora podemos modificarlas. Por supuesto, en diversos aspectos, si lo consideramos oportuno. Pero por ahora, creemos que nuestra postura política al respecto es la adecuada.
2 – 0:25:37
Gracias, Rachel Siegel. Claro que sí, amiga. Muchas gracias por responder a mi pregunta.
3 – 0:25:46
Usted ha hablado del impacto desproporcionado de la pandemia en los afroamericanos, hispanos, asiático-americanos y otros grupos del mercado laboral, y me gustaría saber si puede mencionar indicadores específicos que la Reserva Federal utilizará para medir la creación de empleo en grupos con tasas de desempleo persistentemente más altas que las de los estadounidenses blancos. Asimismo, dado que ha descrito las vacunas como clave para la recuperación económica, ¿le preocupa a la Reserva Federal la disminución de las tasas de vacunación?
2 – 0:26:13
¿Qué barreras crees que existen en las comunidades de color?
1 – 0:26:18
Muchas gracias. ¿Qué medidas? Monitoreamos y comunicamos con mucha regularidad las disparidades en el mercado laboral. Por ejemplo, la tasa de desempleo entre los afroamericanos es considerablemente alta, al igual que la de los hispanos. Observamos estas disparidades y, como saben, vemos que hay una holgura en el mercado laboral. Es lamentable, porque estas disparidades habían alcanzado mínimos históricos desde que comenzamos a recopilar estos datos.
0:26:45
Hace apenas un año, en febrero del año pasado, teníamos esas disparidades bastante bajas. Sin embargo, lo que sucede en una recesión es que aumentan al doble de la velocidad del desempleo de los blancos, así que monitoreamos esas cosas. Somos herramientas. Por supuesto, afectan el desempleo en general, pero vamos a verlas como una forma de holgura en el mercado laboral y esperamos que. Sabemos que hay progreso allí, y en esta recesión en particular, por supuesto, fue un golpe directo a una parte de la economía que emplea a muchas minorías y trabajadores peor pagados.
0:27:20
Los trabajadores del sector servicios que atienden al público, en muchos casos, no cuentan con muchos recursos financieros ni reciben salarios muy altos. Es posible que tengan otros empleos, por lo que esta crisis afectó directamente a este sector de la economía, que es el que más tarda en recuperarse. Por ello, nos gustaría que estas personas siguieran recibiendo apoyo.
0:27:45
Ya sabes, a medida que la economía en general se recupera, lo cual está sucediendo ahora mismo en términos de niveles dispares de vacunación, eso es... Esos son hechos, hechos desafortunados. Realmente no es algo que tengamos dentro de nuestra política. Herramientas para abordarlo, pero es cierto que con los datos que tenemos sugieren que hay disparidades significativas entre diferentes grupos étnicos y... No, pero eso no es para nosotros.
0:28:11
Eso es algo que deben abordar las autoridades fiscales y el gobierno en general. Gracias, Gina Smalec. Hola Paul, gracias por responder a nuestras preguntas. Me preguntaba si podrías hablar un poco sobre cómo crees que el apoyo de la política fiscal que se ha implementado afectará el potencial de la economía a largo plazo, en el sentido de que has hablado mucho sobre el posible impacto negativo en el mercado laboral y cómo eso podría afectar nuestras perspectivas futuras. Y me pregunto si crees que esto podría funcionar a la inversa.
0:28:42
Ya sabes, si logramos reincorporar a la gente al mercado laboral más rápidamente,
1 – 0:28:49
Eso solo mejora nuestras posibilidades. Así que creo que sí. La política fiscal en general nos ha ayudado mucho a evitar. Gran parte de la puntuación que nos preocupaba mucho al principio, y creo que eso es solo la magnitud y la velocidad con la que el Congreso ha actuado con la Ley CARES. Y desde entonces va a terminar acelerando mucho el regreso al pleno empleo, va a marcar una gran diferencia en la vida de las personas, y ya lo ha hecho, como mencioné en mis comentarios, comentarios iniciales, la recuperación ha sido más rápida de lo que esperábamos. Parte de eso es muy difícil de predecir, dado que nunca hemos visto un evento como este, pero parte es simplemente la fuerza de la respuesta fiscal.
0:29:33
Lo cual creo que se verá bien a largo plazo. Ya sabes, realmente. Eso es todo, la primera parte trata de evitar cicatrices, y creo que no hemos evitado todas las cicatrices. Pero probablemente lo hemos evitado. El peor escenario está ahí y espero que sigamos así y seguiremos así con nuestras políticas.
0:29:51
Por supuesto, haremos todo lo posible para asegurar que esto continúe a largo plazo, aunque lo que se necesita para impulsar la capacidad productiva per cápita o por hora trabajada para elevar los niveles de vida con el tiempo es inversión en habilidades y aptitudes de las personas, inversión en planta y equipo, inversión en software. Se necesita mucha inversión para apoyar una economía más productiva y elevar los niveles de vida, y ese no ha sido el principio. Enfoque con estas medidas, nuestras medidas ciertamente, y no tenemos esas herramientas, pero lo que el Congreso ha estado haciendo es principalmente reemplazar los ingresos perdidos y comenzar a apoyar a las personas a medida que la economía vuelve a la normalidad. Pero debería haber un enfoque en el enfoque a largo plazo, creo que sería saludable en el frente de la inversión. Gracias James Politi.
1 – 0:30:49
Gracias, presidente Powell. Quería hacerle una pregunta sobre la eurozona. Si bien las perspectivas para la economía estadounidense han mejorado mucho, el progreso en la eurozona ha sido mucho menos alentador y está mostrando signos de debilidad grave debido a la implementación más lenta de la vacunación. Con los nuevos confinamientos y restricciones, ¿cuán preocupado está por la divergencia económica transatlántica y la posibilidad de que esos problemas en la eurozona y la debilidad en la eurozona puedan frenar la recuperación estadounidense como sucedió en cierto modo después de la crisis financiera? Tiene razón en que el ritmo de la recuperación está divergiendo. Las recuperaciones aquí, como sucedió después de la última crisis, y en este caso, al igual que en la otra, la recuperación de Estados Unidos está liderando la recuperación global. Y.
0:31:45
Ya saben, la política de conducta de las semanas, por supuesto, aquí nuestro enfoque está en nuestros, ya saben, nuestros objetivos o los nacionales. Es la máxima capacidad de presión del empleador aquí en los Estados Unidos. Monitoreamos los desarrollos en el extranjero y sabemos que porque ellos saben que nosotros sabemos que pueden. Esos pueden afectar nuestros resultados. Entonces creo que la demanda de EE. UU. es muy fuerte, la demanda de EE. UU. si.
0:32:07
Si, a medida que la economía mejore, también va a respaldar la actividad global con el tiempo. Eso será a través de las importaciones y saben que cuando la economía estadounidense es fuerte, esa fortaleza tiende a respaldar también la actividad global, así que eso es algo que no me preocupa. No me preocupa a corto plazo. Es decir, me encantaría ver a Europa creciendo más rápido. Me encantaría ver la vacuna.
0:32:36
El despliegue va por buen camino. Pero no me preocupa demasiado a corto plazo porque vamos por muy buen camino, con un fuerte apoyo fiscal en camino, la vacunación avanza rápidamente y los casos están disminuyendo. Creo que estamos en una buena posición. Todo está por venir, pero los datos deberían mejorar bastante pronto y mantenerse así durante un tiempo. Gracias por la gestión.
0:33:06
Hola, muchas gracias por responder a nuestras preguntas. Quería preguntar si la Reserva Federal planea extender las mismas restricciones a los dividendos bancarios y la recompra de acciones.
3 – 0:33:21
Lo siento. Recompra de acciones que actualmente están en vigor hasta el segundo trimestre.
2 – 0:33:26
Y si estás considerando todos los análisis de escenarios y las pruebas de estrés de mitad de ciclo que estuvieron vigentes el año pasado y este año, y qué te haría considerar
1 – 0:33:35
Volver a hacer algo así. Todavía no hemos tomado una decisión al respecto. Estamos a un par de semanas de anunciarla. No voy a adelantar nada. Hoy diré que vamos a continuar con nuestro enfoque basado en datos. Como saben, restringimos las recompras de acciones y los dividendos, por lo que las empresas están preservando capital durante 2020.
0:33:54
Los bancos en realidad aumentaron su nivel de capital y su nivel de reservas en las pruebas de estrés de diciembre mostraron que los bancos son fuertes y están bien capitalizados bajo recesiones hipotéticas. Eso que usamos en diciembre, que fueron bastante rigurosas. Estamos justo en medio de nuestras pruebas de estrés de 2021, publicaremos esos resultados antes de finales de junio, y esa capa es muy significativa. Estrés adicional sobre el estrés que los bancos ya han absorbido durante el último año. Con la tasa de desempleo llegando a 11% y los precios de las acciones cayendo más de 50% así. Pero todo eso ya saben, los resultados de las pruebas de estrés y la decisión sobre las distribuciones.
0:34:33
Todo eso llegará muy pronto. Como mencioné, imagínense. Gracias, Edward Laurence. Gracias Jeff, ofrecí tomar estas preguntas que planteaste los estándares para despegar y volver a junio de 2020.
3 – 0:34:55
Dijiste que ni siquiera estás pensando en pensar en subir las tarifas,
2 – 0:34:59
Pero veo a siete miembros despegando en 2020. Tres y cuatro el año que viene. ¿Cómo? ¿Cuánto debate habrá y cómo se puede describir esa conversación?
1 – 0:35:07
¿Ha habido indicios de que se ha superado el límite inferior antes de lo previsto? Bueno, depende. Hemos establecido criterios muy claros para el despegue, justo donde hemos dicho que queremos ver. Condiciones del mercado laboral que sean consistentes con nuestras estimaciones de empleo máximo, y eso no se refiere solo al desempleo, sino a un conjunto de criterios mucho más amplio. Queremos una inflación en 2% y no de forma transitoria. Y queremos que la inflación también se encamine hacia ese objetivo.
0:35:32
Ser moderadamente para correr moderadamente por encima de 2% o algo así. Esas son las tres condiciones en las que todos en el comité están de acuerdo, ¿verdad? Entonces, todo se reduce a cuál es su proyección para la economía. Si quiere. Si quiere, ya sabe que la gente tendrá una variedad de evaluaciones sobre qué tan bien va a estar la economía y.
0:35:46
Como saben, no lo sabemos. Diría que nos encontramos en una situación de gran incertidumbre. Si analizamos la incertidumbre, los miembros del comité coinciden en que la incertidumbre sobre el pronóstico es muy alta en comparación con el nivel habitual. Nunca antes habíamos superado una pandemia. Nunca antes habíamos recibido este tipo de apoyo fiscal, sumándolo todo. Por lo tanto, habrá diferentes perspectivas entre los participantes del comité sobre la rapidez del crecimiento, la rapidez con la que se recuperará el mercado laboral y la rapidez con la que aumentará la inflación.
0:36:20
Esos factores determinarán dónde se estimará el despegue. Por supuesto, esto no es una decisión definitiva. Tomaremos esa decisión más adelante, pero se trata de una estimación basada en supuestos sobre el crecimiento y pretende ser una herramienta para mostrar al público, en general, cómo funciona nuestra función objetivo y cómo concebimos el futuro. No pretende fijar una fecha concreta para el despegue. No íbamos a tomar esa decisión hasta dentro de un tiempo.
0:36:49
Es probable que la economía en ese momento y lugar sea muy diferente de la que creemos que será, así que a veces, con los puntos suspensivos, tengo que asegurarme de señalar que no son una previsión del comité. Ya lo saben, pero no son una previsión del comité, sino que son simplemente una recopilación de proyecciones de personas individuales. Creemos que tiene un propósito útil. No pretende ser una promesa ni una predicción de cuándo actuará el Comité. Eso dependerá en gran medida de...
0:37:21
Resultados económicos que son altamente inciertos.
2 – 0:37:29
El agradecimiento se dirige a Brian Chung. Bajo la dirección del presidente Powell, quería ampliar un poco su comentario sobre el estímulo fiscal,
3 – 0:37:38
Entonces, supongo que te pareces a ti. Considera la posibilidad de una mayor inversión, al menos por parte del Congreso, para apoyar una economía más productiva, como respondes a la pregunta general. Tenemos 1,9 billones de dólares en gastos. ¿Dónde ves el espacio físico ahora mismo?
2 – 0:37:52
¿Todavía lo haces? Supongo que tal vez veas el país en un lugar ahora mismo,
1 – 0:37:56
donde no sería una preocupación si hubiera más gasto en este momento. No, entonces Brian, no nos corresponde a nosotros decidir en qué debería gastar el Congreso el dinero o cuando estaba respondiendo a la pregunta genial, que realmente era cómo aseguramos la falta de daño por cicatrización, por ejemplo, o la falta de daño a la capacidad productiva de la economía. Y creo que lo que ha sucedido hasta ahora ha hecho un buen trabajo en ese sentido. Pero realmente, quería hacer el punto a largo plazo de trabajar en la productividad en períodos más largos. Es decir, que se reduce a una serie de cosas, pero una de esas cosas es la inversión. Inversión en las personas en sus habilidades, educación, aptitud. Todas esas cosas no estoy sugiriendo de ninguna manera que eso sea algo en lo que el Congreso deba trabajar ahora mismo, o que ya sabes, eso simplemente no es.
0:38:43
Esa no es nuestra función. Simplemente digo que eso es lo que la política fiscal puede hacer. La política monetaria no puede hacerlo: invertir en la capacidad productiva futura de la economía, aumentar el crecimiento potencial. Esas son herramientas que el Congreso tiene a su disposición.
0:38:56
Y reitero que no estaba haciendo ningún comentario sobre la situación fiscal actual. Gracias a Michael Derby.
3 – 0:39:16
Gracias por su pregunta. Quería conocer su opinión actualizada sobre los riesgos para la estabilidad financiera y si observa algún exceso de liquidez en los mercados financieros que le preocupe. Ya sea que se refiera específicamente a ese sector del mercado o, por ejemplo, a la amenaza que podría representar para la economía en general.
1 – 0:39:38
Como saben, la estabilidad financiera para nosotros es un marco de referencia. No se trata de una sola cosa, ni de un mercado o activo en particular, ni nada por el estilo. Es un marco que tenemos. Informamos sobre ello semestralmente. La junta recibe un informe trimestral y lo monitoreamos diariamente. Tiene cuatro pilares, que representan cuatro vulnerabilidades clave.
0:39:51
Valoraciones de activos, deuda de empresas y hogares, riesgo de financiación y apalancamiento entre instituciones financieras. Esos cuatro aspectos, y lo mencionaré brevemente. Si observamos las valoraciones de activos, podemos decir que, según algunos indicadores, algunas valoraciones son elevadas en comparación con datos históricos. Creo que eso es evidente. En cuanto a los hogares y las empresas, los hogares entraron en la crisis en muy buena situación según los estándares históricos.
0:40:23
El apalancamiento en el sector de los hogares había estado disminuyendo gradualmente desde la crisis financiera. Ahora hubo algunos efectos negativos en eso. La gente perdió sus empleos y ese tipo de cosas, pero también han recibido mucho apoyo ahora, por lo que el daño no ha sido tan malo como pensábamos. Las empresas, por la misma razón, tenían una alta carga de deuda al entrar y...
0:40:48
Pero muchos otros ingresos disminuyeron, pero han realizado mucha financiación y tienen mucho efectivo en sus balances, así que nada en esos dos sectores realmente destaca ni es realmente preocupante a corto plazo. Mencioné el riesgo de financiación como el último, así que lo vimos de nuevo en esta crisis. Las fallas en partes de los mercados de financiación a corto plazo se vieron sometidas a una enorme presión. Y han estado tranquilos desde la primavera y nosotros, ya sabes, cerramos nuestras instalaciones y todo eso, pero no lo hacemos. No lo sentimos.
0:41:21
Podemos dejar pasar el momento sin repetir que algunos aspectos de los mercados de financiación a corto plazo y, en general, de la intermediación financiera no bancaria, no resistieron bien en el mercado negro. En términos generales, la intermediación financiera no bancaria no resistió bien bajo una gran presión, y necesitamos revisar esto. Por lo tanto, es una prioridad muy alta para nosotros. Como reguladores y supervisores, vamos a revisar esto, y esto involucrará a todas las demás agencias reguladoras, y veremos si podemos fortalecer esas cosas. Así que se trata de una mirada más amplia y detallada.
2 – 0:42:07
Gracias, Michael McKee. Señor presidente, ¿podría ayudarme a entender algo sobre el septiembre y sus pronósticos? La inflación de la que habla para este año es transitoria, y para 2023 vuelve a estar en 2.1%. No hay pronóstico de un aumento de tasas para 2023. Si se llega a un desempleo del 3.5%, pero la inflación está solo en 2.1%, ¿está dispuesto a mantener las tasas en 0 en adelante?,
3 – 0:42:38
¿O aproximadamente 0 en adelante? En otras palabras, ¿podríamos encontrarnos en una situación similar a la de Japón, donde las tasas se mantienen bajas simplemente porque la inflación lo hace?
1 – 0:42:49
Bueno, repito, no le daría demasiada importancia al gráfico de puntos de marzo de 2021 a septiembre. ¿Recuerdan qué es? Es una recopilación de proyecciones individuales de cada miembro. Todos hacen evaluaciones diferentes. Tienen pronósticos diferentes. Pronósticos económicos.
0:43:04
Algunos tienen perspectivas más optimistas, otros menos, y recuerden también que el SEP no incluye todos los elementos que conforman el máximo empleo, ¿verdad? Solo incluye el desempleo, así que... Yo diría que hemos establecido directrices claras. El mensaje del SCP que me gustaría transmitir es que hemos establecido directrices claras.
0:43:28
Ya mencioné de qué se trataba. Su inflación hasta cierto punto, por lo que las condiciones del mercado laboral son consistentes con nuestras estimaciones de pleno empleo. Y no se trata solo del desempleo, sino de todos los demás indicadores. Pero en general, sumando hasta el pleno empleo, se trata de una inflación de 2% y no de forma transitoria. Una inflación que se encamina a superar moderadamente los 2% durante algún tiempo.
0:43:54
Esos son los criterios que nos comprometimos a implementar rigurosamente. Es una guía, y eso es lo que dice. Eso es todo lo que dice. Vamos a esperar hasta que se cumplan esos requisitos, y, como saben, el estado de la economía dentro de dos o tres años es muy incierto, y no quisiera centrarme demasiado en el momento exacto de un posible aumento de tasas tan lejano en el futuro.
2 – 0:44:23
Seguimiento, solo me pregunto antes de 2019 siempre decías que estabas enfocado en los problemas de tener tasas de interés demasiado bajas. ¿Cómo dices que estamos dispuestos a vivir con eso hasta que alcancemos estos objetivos? Incluso si lo consigues. Alcanza tu objetivo de máximo empleo.
1 – 0:44:44
Entonces, lo que diría es que estamos comprometidos a brindar a la economía el apoyo que necesita para recuperarse lo más rápido posible. A un estado de máximo empleo y estabilidad de precios, y, ya saben, en la medida en que las tasas sean bajas y el apoyo de la política monetaria en general lo permita. Eso plantea otras preguntas. Creemos que es absolutamente esencial mantener la fortaleza y la estabilidad del sistema financiero en general. Y monitorear cuidadosamente las cuestiones de estabilidad financiera, si a eso se refiere.
0:45:19
Lo hacemos. Realizamos un seguimiento muy minucioso. Cabe destacar que, durante la larga expansión, la más larga en la historia de Estados Unidos (10 años y ocho meses), las tasas fueron muy bajas, ya que se mantuvieron en 0 durante siete años y luego nunca superaron el 2,41% aproximadamente. No observamos una acumulación excesiva de deuda. No vimos que los precios de los activos formaran burbujas que amenazaran el progreso de la economía.
0:45:46
No vimos lo que ustedes vieron, una burbuja inmobiliaria, ya saben, esas cosas que suelen perjudicar mucho a una economía y que en la historia reciente han perjudicado a Estados Unidos. No vimos que se acumularan a pesar de las tasas de interés muy bajas. En parte, eso se debe a que estamos en un entorno de tasas bajas. Estamos en un entorno de tasas mucho más bajas. La relación entre las tasas bajas y los problemas de inestabilidad financiera no es tan estrecha.
0:46:10
Aunque la gente lo crea, eso no significa que lo ignoremos. No lo ignoramos. Lo observamos con mucha atención y no creemos que exista una conexión. Yo diría que sí la hay, pero no es tan evidente. De hecho, monitoreamos las condiciones financieras de manera muy amplia y minuciosa, algo que no hacíamos antes de la crisis financiera mundial de hace 12 años.
0:46:30
Ahora sí, y también hemos dedicado mucho tiempo y esfuerzo a fortalecer las grandes instituciones financieras que forman el núcleo de nuestro sistema financiero, que son mucho más fuertes y resilientes. Eso es cierto para los bancos. Creo que es cierto para el SCPS. Queremos que sea cierto. Para otros mercados e instituciones de intermediación financiera no bancaria, así que creo que eso es. Eso es lo que, ya sabes, debería ser la política monetaria para mí.
0:47:03
Proveer para. Estamos alcanzando nuestros objetivos macroeconómicos, la política regulatoria financiera y la supervisión deben estar orientadas a fortalecer el sistema financiero para que sea fuerte y robusto y pueda resistir situaciones que antes no podía. Francamente, y lo aprendimos en 2008, nueve 10. Esta vez, la parte regulada del sistema financiero se mantuvo muy bien. Encontramos otras áreas que necesitan fortalecerse, y en eso estamos trabajando ahora. Gracias. Anakin, CNN.
0:47:39
Gracias por responder a mi pregunta. Soy el presidente Powell. ¿Podría hablarnos un poco sobre la relación entre el desempleo persistente derivado de la pandemia y el aumento previsto de la inflación del empleo?
1 – 0:47:56
¿Lo primero compensa lo segundo en cierta medida? Lo siento, ¿podrías repetir por un segundo que se cortaron ahí?
2 – 0:48:03
No, no. Esperaba que eso no sucediera. ¿Me oyes ahora? Sí, sí, de acuerdo, perfecto. Quería preguntarte si podrías hablarnos un poco sobre la relación entre el desempleo persistente por la pandemia y el aumento previsto de la inflación.
1 – 0:48:17
Me pregunto si lo primero compensa lo segundo y hasta qué punto lo están monitoreando. Están preguntando sobre la relación entre el desempleo y la inflación. ¿Es esa la pregunta?
2 – 0:48:31
Sí, exactamente. Vale, se compensan entre sí. El persistente desempleo demik.
1 – 0:48:39
Sí. Creo que te entiendo bien, así que diría un par de cosas. Hubo un tiempo en que existía una estrecha relación entre el desempleo y la inflación. Ese tiempo ya pasó. Tuvimos un desempleo extremadamente bajo y no tan bajo. Tuvimos un desempleo bajo en 2018 y 2019 y principios de 2020 sin tener una inflación preocupante en absoluto, estábamos en 3,51 TP3T. Estuvimos fluctuando con el desempleo, de 3,51 TP3T a 41 TP3T y no era solo desempleo, la participación era alta, los salarios estaban subiendo.
0:49:09
Es algo muy saludable y no vimos que la inflación de precios aumentara. Hay una relación entre la inflación salarial y el desempleo. Pero eso no es lo que sucede es que cuando los salarios suben porque el desempleo es bajo, las empresas han estado absorbiendo ese aumento en sus márgenes en lugar de subir los precios. Y eso parece ser una característica del comportamiento de la fase final del ciclo. Así que no estamos cuando, cuando buscamos lograr un bajo desempleo, altos niveles de empleo, que es nuestro mandato.
0:49:45
Así que creemos que tenemos la libertad de hacerlo basándonos en los datos sin preocuparnos demasiado por la inflación. Gracias a Greg Rob. Hola, gracias por responder a mi pregunta. Quería hacer un pequeño seguimiento. Entiendo lo que dices sobre el diagrama de puntos y el mensaje que intentas transmitir con él, pero ¿se aplica lo mismo al escándalo de la reducción de estímulos?
3 – 0:50:19
Has dicho que llevará algún tiempo lograr avances fundamentales en tus objetivos, pero parece que ese "algún tiempo" ahora podría ser cualquier momento.
1 – 0:50:30
Bueno, hemos dicho que hubo un progreso sustancial. Ahora, si miramos atrás, octubre, noviembre, perdón, noviembre, diciembre y enero, el progreso en el mercado laboral se ralentizó mucho, así que tuvimos un promedio de 29.000 empleos por mes. Si miramos el nivel de creación de empleo anterior, era muy, muy alto. Así que no estábamos haciendo ningún progreso en el mercado laboral de noviembre a enero, febrero, vimos un buen repunte.
0:51:03
Un buen informe de empleo: 379.465 en el sector privado, lo cual es positivo. Sin embargo, podría ser mucho mayor, y sería bueno ver un progreso más rápido. Eso es diferente a un progreso sustancial. Nos gustaría que fuera aún mayor, y creo que lo será. Esa es la expectativa. Ya lo verán.
0:51:24
Creo que la creación de empleo ha vuelto a ser muy fuerte, no tan alta como en los primeros días de la recuperación. La reapertura de la economía, pero aun así muy fuerte. Bien, lo que digo es que lograr un progreso sustancial desde donde estamos después de tres meses de muy poco progreso. Un progreso sustancial desde donde estamos después de tres meses de muy poco progreso va a llevar algún tiempo y no queremos entrar en ello. No quiero entrar en tratar de poner un alfiler en el calendario en algún lugar porque va a depender de los datos cuando veamos que estamos en camino de hacer un progreso sustancial más, lo vamos a decir.
0:52:04
Entendemos perfectamente que esa prueba implica criterio. Si recuerdan, durante la recuperación de la crisis financiera mundial, dijimos que la tercera medida de flexibilización cuantitativa era una prueba de una mejora sustancial en las perspectivas del mercado laboral. Pero, ¿qué significa eso?
0:52:21
Bueno, significa una mejora sustancial en las perspectivas del mercado laboral, lo que significa que comunicaríamos cuando pensáramos que la teníamos. Esto es similar en cierto modo. Lo que decimos es sustancial. Un mayor progreso hacia nuestros objetivos lo hará. Decirle a la gente cuando pensamos que lo lograremos hasta que lo digamos.
0:52:35
Hasta que no demos una señal, pueden asumir que aún no hemos llegado, y a medida que nos acerquemos a ello con suficiente antelación, con suficiente antelación, daremos una señal de que, sí, estamos en camino de posiblemente lograrlo, de considerar la reducción gradual. Así es como planeamos manejarlo. En realidad no es diferente. De QE tres, y creo que hemos aprendido lo que hemos aprendido de la experiencia de estos últimos doce años es comunicar con mucho cuidado y claridad con mucha antelación. Y luego. Cumplir con nuestras comunicaciones.
0:53:09
En este caso, se trata de una guía basada en resultados, ya que nuestra guía sobre tasas de interés dependerá del progreso de la economía. Por eso, aún no es apropiado fijar fechas.
2 – 0:53:23
Gracias, gracias. Gracias Don Lee latimes. ¿Energía hidroeléctrica? Y como saben, los hogares tienen muchos ahorros excedentes, y me pregunto si combinado con eso tienen y liberando.
3 – 0:53:44
Ya sabes, la demanda reprimida. ¿Cuánto crees que afectaría eso a la inflación?
1 – 0:53:50
¿Y esperarías que eso fuera realmente transitorio? Nosotros, ya sabes, nosotros y todos los que hacemos pronósticos, lo que estamos haciendo es observar la cantidad de ahorros que estamos observando. Tenemos datos razonablemente buenos sobre eso y estamos observando las transferencias gubernamentales que se harán como parte de las diversas leyes, y estamos tratando de hacer una evaluación sobre cuál será la tendencia de las personas a gastar ese dinero. La propensión marginal al consumo. Y a partir de eso se puede desarrollar una estimación del impacto en el gasto en el crecimiento. En la contratación y, en última instancia, en la inflación, así que eso es lo que todos estamos haciendo, y tenemos. Ya sabes, tenemos. Podemos mirar el historial, y podemos hacer estimaciones, y todo eso es muy transparente y público, y puedes comparar uno con el otro.
0:54:41
Y claro, todos lo hemos hecho. Todos lo hemos hecho, y creo que hemos hecho suposiciones muy conservadoras y sensatas en cada paso de ese proceso. Y al final, lo que digo es que es muy probable que haya un repunte de la inflación, ya que marzo y abril del año pasado quedaron fuera del período de 12 meses debido a que las cifras de inflación fueron muy bajas. Eso significa que habrá un aumento de la inflación bastante significativo.
0:55:04
Sin embargo, pasará rápido, porque así es como se calculan las cifras. Después de eso, a medida que la economía se reactive, la gente empezará a gastar más. Y aunque solo se puede salir a cenar una vez por noche, mucha gente puede salir a cenar, así que ahora no lo hacen. No van a restaurantes ni a teatros. Esa parte de la economía, los viajes y los hoteles.
0:55:29
Esa parte de la economía realmente no está funcionando a plena capacidad. Pero a medida que eso sucede, la gente puede empezar a gastar. Tampoco sería sorprendente que esto esté ocurriendo ahora, particularmente en la economía de bienes. Habrá cuellos de botella. No habrá, no se podrá atender.
0:55:45
Tal vez toda la demanda. Tal vez por un período, así que esas cosas podrían llevar a un. Hemos modelado que otras personas tienen que tejer, y lo que vemos es relativamente modesto. Aumentos en la inflación, así que, pero esas no son cosas permanentes. Sabes que lo que sucederá es el lado de la oferta, el lado de la oferta. Estados Unidos es muy dinámico.
0:56:03
La gente inicia negocios. Reabren restaurantes. Ya saben, las aerolíneas vuelven a volar. Bueno, todo eso sucederá y, por lo tanto, resultará en un aumento puntual de los precios, pero no cambiará. La inflación en el futuro se mantendrá estable porque las expectativas de inflación están firmemente ancladas en torno a 2%.
0:56:21
Sabemos que la dinámica inflacionaria evoluciona con el tiempo. Hubo una época en que la inflación subía y se mantenía alta, pero esa época ya pasó. Ahora, eso no ha sucedido desde hace algunas décadas y creemos que no cambiará. No habrá un cambio repentino a otro régimen.
0:56:42
Estas cosas tienden a cambiar con el tiempo. Y tienden a adaptarse cuando el banco central no comprende que mantener las expectativas de inflación ancladas en 2% es fundamental. Mantenerlas ancladas en 2% es lo que nos permite presionar con fuerza cuando la economía está realmente débil. Si viéramos que las expectativas de inflación superan significativamente los 2%, por supuesto que implementaríamos políticas para evitar que eso sucediera.
0:57:08
Estamos comprometidos a mantener las expectativas de inflación ancladas en 2%, no materialmente en, por encima o por debajo de 2%. Entonces, creo que si miras los ahorros, miras todo eso modelarlo. Eso es más o menos lo que sale de nuestra evaluación. Hay diferentes posibilidades. Creo que es una situación relativamente inusual, muy inusual tener todos estos decir.
0:57:32
Alas y esta cantidad de apoyo fiscal y apoyo de política monetaria. No obstante, ese es nuestro escenario más probable, y según los datos que lleguen sobre el desempeño de la economía, por supuesto ajustaremos nuestro resultado. La orientación basada en datos se adaptará de inmediato. Creemos que nos adaptaremos a cualquier trayectoria real de la economía. Gracias a Scott Horsley por la última pregunta.
0:57:57
Gracias Jeremy, responde a mis preguntas sobre esos cuellos de botella en la cadena de suministro.,
3 – 0:58:09
especialmente en el lado positivo. ¿Están mejorando o están empeorando? Vimos que fueron una especie de lastre para las cifras de producción industrial que publicamos ayer y ¿qué espera que hagan con los precios en tan solo un año?
1 – 0:58:23
¿A corto plazo? Sabes, creo que es imposible decirlo francamente con alguna certeza, pero esperaría que sea muy posible. Digámoslo así que verás cuellos de botella, surgirán y luego se eliminarán con el tiempo y probablemente verás eso durante un período de tiempo, porque sabes, realmente, los datos sólidos están por delante de nosotros. Sabes que ahora mismo los cheques se están enviando ahora mismo y eso aumentará el gasto. Los casos de Covid están disminuyendo.
0:58:55
La vacunación avanza rápidamente. Ya saben, se avecinan datos económicos muy positivos. Deberían llegar si seguimos por este camino, y entonces se sabrán con certeza dónde están los cuellos de botella. Pero, como pueden ver, no los hay. No son permanentes; la oferta podrá adaptarse a estas circunstancias.
0:59:12
El mercado se equilibrará, solo que puede que lleve algo de tiempo, y parte de la respuesta podría estar en el precio. En muchos casos, no será el precio. Sí, verán que la gente se mostró reacia a subir los precios, y eso tiene algo que ver con la curva de Phillips, que muestra que a medida que baja el desempleo, suben los salarios, pero las empresas optan por no trasladar ese aumento de precio a sus clientes. Así que verán mucho de eso aquí también, creo. En fin, ya veremos, pero esa es mi impresión general.
0:59:47
Muchas gracias. Gracias.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi