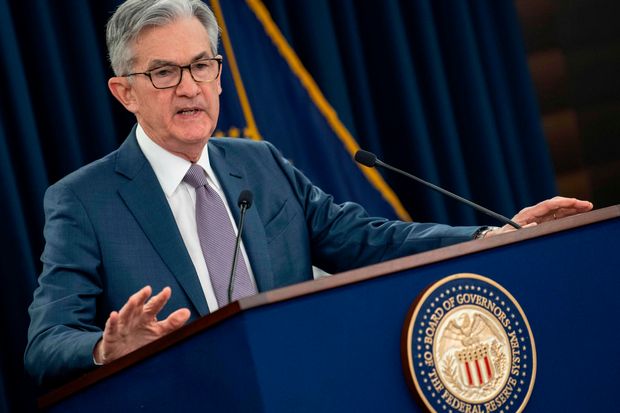
1 – 0:00:00
Az egészségügyi szolgáltatók és szakértők birodalmában. És hálásak vagyunk nekik és az összes alapvető dolgozónak szolgálatukért és áldozatukért. Az US-gazdaságra súlyosan veszélyt jelentett. A Kongresszus messze a leggyorsabb és legnagyobb válaszokat nyújtotta a háború utáni gazdasági visszaesésre. Fiskális támogatást nyújtott háztartásoknak, vállalkozásoknak, egészségügyi szolgáltatóknak és állami és helyi kormányzatoknak.
0:00:21
Az Egyesült Államok Szövetségi Rezerv Bankja gyorsan bevetette teljes eszközkészletét a segítségnyújtás és stabilitás biztosítása érdekében, hogy a helyreállítás a lehető legerősebb legyen, és hogy korlátozza a gazdaság tartós károsodását. Határozottan elkötelezettünk a Kongresszus által adott monetáris politikai célok elérésében. Maximális foglalkoztatottság és árstabilitás. A gazdasági hatások valódinak és szélesnek bizonyultak. De a perspektíva előnyét kihasználva azt mondhatjuk, hogy a legrosszabb gazdasági kimenetelek közül néhányat elkerülte a Kongresszus gyors és erőteljes intézkedése, a kormányzat széles körén és az ország városain és falvaiban. Több embernek sikerült megtartania munkáját.
0:01:03
Több vállalkozás tartotta nyitva ajtóit, és több jövedelem takarítottam meg ezen gyors és erőteljes politikai intézkedések eredményeként. És bár örömmel fogadjuk ezeket a pozitív fejleményeket, senki sem szabad, hogy önelégült legyen. A Fed-ben folytatjuk a gazdaságnak a támogatást, amelyre szüksége van, amíg szükséges. Ma az FOMC az kamatokat közel nullához tartotta és fenntartotta az értékpapír-vásárlások jelentős kerekét. Ezek az intézkedések, valamint a kamatokra és a mérleget illető erős útmutatásunk, biztosítani fogja, hogy a pénzügyi politika továbbra is nyújtsa a gazdaságnak a szükséges erős támogatást, amíg a helyreállítás teljes lesz.
0:01:38
A gazdaság útja szignifikánsan függ a vírus lefolyásától és a terjedésének szabályozására tett intézkedésektől. Január óta az új esetek, kórházi kezelések és halálesetek száma csökkent. A folyamatos oltások reményt adnak a normálabb körülményekhez való visszatérésre az év későbbi részén. Addig is a szociális távolságtartás megfigyelésének és a maszkok viselésének folytatása segít bennünket elérni ezt a célt a lehető leghamarabb. A gazdasági helyreállítás egyenetlen és messze nem teljes, és az előtte álló út továbbra is bizonytalan.
0:02:16
A helyreállítási ütem múlt év vége felé megkezdett mérséklődésében. A gazdasági aktivitás és a foglalkoztatottság mutatói közelmúltban fordulópontok mutatnak. Bár a gazdaság azon szektorai, amelyeket a vírus újbóli fellobbanása és az erősebb szociális távolságtartás legsúlyosabban érintett, továbbra is gyengék. A háztartások árucikkekre fordított kiadásai érdemben növekedtek az év során. Ezzel szemben a háztartások szolgáltatásokra fordított kiadásai alacsonyak maradnak, különösen az olyan szolgáltatások esetén, amelyek rendszerint szoros szoros közösséget igényelnek, beleértve az utazást és a vendéglátást.
0:02:47
Az ingatlanszektort több mint teljesen felgyógyult az árba esésből, míg az üzleti beruházások és a gyártási termelés is felélénkült. Az utolsó tavaszt óta az gazdasági tevékenység általános felépülése döntően az előzmények nélküli fiskális és monetáris politikai intézkedéseknek köszönhető, amelyek biztosított támogatást az otthonoknak, az üzleteknek és a közösségeknek. A helyreállítás gyorsabban haladt, mint általánosan várható volt, és az FOMC résztvevőinek előrejelzéseit a gazdasági növekedésre ebben az évben feljebb szabták. Nevezetesen, mivel a gazdasági vetítések decemberi összegzése. A résztvevők megjegyzéseiben az erősebb kilátásokra, valamint az oltások előrehaladására és a közelmúltbeli fiskális politikára utaltak.
0:03:26
Az általános gazdasági tevékenységhez hasonlóan a munkaerőpiaci helyzet közelmúltban javult. A foglalkoztatottság februárban 379 ezer fővel nőtt, mivel a szórakoztató és szállodaipar kb. 2/3-át helyreállította az állásoknak, amelyek decemberben és januárban elvesztek.
1 – 0:03:49
Mindazonáltal az ezekben a szektorban foglalkoztatottság több mint 3 000 000 alatt van a pandémia kezdetekor. Az egész gazdaság számára a foglalkoztatottság 9,5 millió alatt van a pandémia előtti szinttől. Szeretnéd a foglalkoztatottság aránya február 6,2% -on marad. Ez az ábra alulértékeli a foglalkoztatottságban mutatkozó hiányt, különösen mivel a munkaerőpiacon való részvétel jelentősen a pandémia előtti szint alatt marad. Tekintve az Előre, az FOMC-résztvevők úgy vetítik előre, hogy a munkanélküliségi ráta továbbra is csökkenni fog. A középső előrejelzés az év végén 4,5% és az év vége felé 3,5% -ra csökken 2023.
0:04:27
A gazdasági visszaesés nem érte egyenlően az összes amerikait, és azok, akik a legkevésbé tudták a terhet viselik, a legnehezebben były sújtottak. Különösen a munkanélküliség magas szintje volt különösen súlyos az alacsony bérű munkások számára a szolgáltatási szektorban és az afroamerikaiakra és a hispanicuszokra vonatkozóan. A gazdasági zavarok sok életet felfordítottak és nagy bizonytalanságot teremtettek a jövővel kapcsolatban. Összességében az infláció az 2%-os hosszú ideig tartó objektívünk alatt marad. Az elkövetkezendő néhány hónapban a 12 hónapos inflációs mértékek emelkedni fognak, mivel az előző év március és április nagyon alacsony értékei kiesnek a számításból.
0:04:59
Ezeken az alapvető hatásokon túl az ár felfelé irányuló nyomásán túl is lehetünk. Ha a kiadások gyorsan visszapattan, miközben a gazdaság továbbutat nyit. Különösen, ha az ellátásilánc szűk keresztmetszetei korlátozzák azt az gyorsaságot, amellyel a termelés válaszolni tud a közeli jövőben. Azonban ezek az egy alkalommal történő áremelékedések valószínűleg csak átmeneti hatásúak az inflációra. Az FOMC-résztvevők infláció középsõ vetítése idén 2,4%, majd jövőre 2%-ra csökken, mielőtt 2023 végéig ismét felfelé mozog.
0:05:36
A Fed’válasza erre a válságra olyan mandátum vezérlésével irányult, hogy előmozdítsa a maximális foglalkoztatottságot és az amerikai nép stabil árszintjét. A pénzügyi rendszer pénzügyi stabilitásának előmozdítására irányuló kötelezettségeink mellett. Ahogyan az hosszú távú céljainkról és monetáris politika stratégiájáról szóló nyilatkozatunkban állítjuk, a maximális foglalkoztatottságot széles körű és inkluzív célként értelmezzük. Az, hogy az elkövetkezendő években képesek legyünk-e a maximális foglalkoztatottságot elérni, nagymértékben függ attól, hogy hosszú távú inflációs várakozásaink jól rögzítve vannak-e 2%-nál. Ahogyan a bizottság mai politikai nyilatkozatában reiteration tett, az inflációval, amely kitartóan 2% alatt működik, célja az inflációt mérsékelten 2% fölött érnünk egy ideig, hogy az infláció átlagosan 2% legyen az időn keresztül, és a hosszú távú inflációs várakozások jól rögzítve maradjanak 2%-nál.
0:06:26
Arra számítunk, hogy a monetáris politika kedvezős álláspontját fenntartjuk mindaddig, amíg ezeket a foglalkoztatottsági és inflációs eredményeket el nem érjük. A kamatokkal kapcsolatban továbbra is arra számítunk, hogy megfelelő lesz fenntartani a jelenlegi nulla-egy negyed százalékos sávot a szövetségi alapkamathoz, amíg a munkapiaci körülmények az bizottság maximális foglalkoztatottságáról szóló értékeléséhez kompatibilis szintekre nem emelkednek. Az infláció 2%-ra emelkedett, és úgy tűnik, hogy mérsékelten meghaladja a 2%-ot valamennyi ideig. Megjegyzendő, hogy az infláció 2% feletti átmeneti emelkedése, amely úgy tűnik, hogy ebben az évben bekövetkezik, nem felel meg ennek a szabványnak. Ezenkívül továbbra is fogjuk növelni az államkincstári értékpapírok tartásait legalább 80 milliárd dollárral havonta.
0:07:07
Az ügynökség jelzáloggal fedezett értékpapírok csökkenése legalább 40 milliárd dolláros havonta. Amíg nem történt jelentős további előrehaladás a maximális foglalkoztatottsági és az ársstabilitási célok felé. A mérlegünk növekedése az elmúlt márciustól kezdve jelentősen enyhítette a pénzügyi feltételeket. És jelentős támogatást nyújtanak a gazdasághoz. A gazdaság messze van a foglalkoztatottsági és inflációs céloktól, és valószínű, hogy hosszabb időbe telhet a jelentős további előrehaladás eléréséhez.
0:07:36
A szövetségi alapkamathoz kapcsolódó előretekintő iránymutatásunk és mérlegvezetésünk iránymutatásunk biztosítani fog, hogy a monetáris politika álláspontja a felépülés előrehaladása során rendkívül akomodáló maradjon. Az iránymutatásunk eredményre alapozva van, és a szövetségi alapkamat útvonalát és a mérlegvezetést ahhoz köti, hogy előrehaladunk foglalkoztatottsági és inflációs céljaink elérése felé. Összességében a kamatlábunk és a mérlegvezetés eszközei erős támogatást nyújtanak a gazdaságnak, és ezt továbbra is megtették fogják. Lezárásként elmondhatom, hogy megértjük, hogy intézkedéseink az ország-szerte közösségeket, családokat és vállalkozásokat érintenek. Minden tettünk közszolgáltatási feladatunknak van alávetve.
0:08:17
Elköteleztük magunkat arra, hogy eszközeink teljes skáláját felhasználjuk a gazdaság támogatására, és annak biztosítására, hogy a felépülés ebből a nehéz helyzetből. A lehető legerősebb legyen. Köszönöm, és előre várjuk kérdéseit.
2 – 0:08:43
Howard a Reutersből. Ó, szia kedves pellinen. Köszönöm ezt.
3 – 0:08:48
Tehát elmagyarázná, hogy a 2021-es előrejelzés hogyan térképez ezekre a szubsztanciális további haladás meghatározásra? Tudod, 2,4%-os infláció? Érted, hogy ezt átmenetinek tekintik. Ez még mindig némi haladásnak tűnik. Négy és fél százalékos munkanélküliség.
1 – 0:09:06
Vajon már ideje beszélni az inflációs visszafogásról? Még nem, ahogy rámutatott, azt mondtuk, hogy folytatjuk az eszközvásárlásokat ebben a tempóban, amíg nem látunk jelentős további előrehaladást. És ez a valódi előrehaladás, nem az előrejelzett előrehaladás. Ez pedig eltér a múltbeli megközelítésünktől. És azt, amit ez alatt értünk, meglehetősen egyértelmű. Azt szeretnénk látni, hogy a munkaerőpiaci feltételek megváltoztak.
0:09:36
Tudja, jelentős előrelépést tettünk a maximális foglalkoztatottság felé, és az infláció jelentős előrelépést tett a 2%-os cél felé, amelyet szeretnénk látni. Ez nyilvánvalóan tartalmaz egy ítéletalkotási elemet. És amikor látjuk, azt fogja látni, majd alaposan előre fogunk tekinteni. Azt is megértjük, hogy szeretnénk a lehetséges szűkítésről a lehető legtöbb előzetes értesítést adni. Tehát amikor látjuk, hogy jó úton vagyunk, amikor olyan tényleges adatokat látunk érkezni, amelyek arra utalnak, hogy talán jelentős további előrelépés felé haladunk.
0:10:05
Akkor azt mondjuk majd, és jól fogjuk mondani, jóval előtte, mielőtt valóban csökkentenénk. Ha követhetnék ezt fel,
3 – 0:10:19
ez eltolta a pontokat, miért nem sugallná ezt az elkötelezettség gyengülését itt? Rengeteg ember tolódott 2022-be,
1 – 0:10:26
úgy tűnik. Én erre nem látok egyáltalán. Tudod, a bizottságban különféle perspektíváink vannak. Örülök ennek és. Tudod, megvitatjuk a dolgokat. Tárgyalunk dolgokat és mindig összejövünk egy megoldás körül.
0:10:38
De tudod, az bizottság nagy része nem mutat kamatemeléses növekedést ebben az előrejelzési periódusban. És tudod, ahogy az adatok javulnak, az ahogy az outlook nagyon jelentősen javul a decemberi találkozó óta, azt várnád, hogy az előrejelzések felfelé mozduljanak. Valószínűleg nem meglepő, hogy néhányan meghozna a becsléseik az emelés megfelelő időpontjára. Mindazonáltal, tudod, a bizottság nagy része, messze a bizottság legnagyobb része, nem mutat kamatemeléses növekedést ebben az időszakban. És megint, ennek egy része az, hogy tényleges adatokat akar látni, nem csak előrejelzéseket.
0:11:16
Ebben a pontban arra számítunk, hogy gyorsabb előrehaladást kezdünk a kiadások és a munkapiaci helyzet, valamint az infláció terén az év során, mivel a vakcinák előrehaladása a fiskális támogatás miatt, amely megkap, arra számítunk, hogy ez megtörténik, de meg kell látnunk először. Nagyszerű, köszönöm, Vic. Halló, Terra pal, szerettem volna kérdezni a kiegészítő tőkeáttétel arányáról. Tudod, sok vita volt arról, hogy mit fogtok csinálni ez a hónap, amire örömmel hallok egy frissítést, ha van egy, de csak általánosabban. Úgy gondolja, hogy hosszú távon a tőkeáttétel arány problémákat jelent a monetáris politika végrehajtásához olyan időben, amikor a tartalék ellátása nagy marad?
1 – 0:12:08
És ha igen, úgy gondolod, hogy a tőkeáttételarány, beleértve az SLR-et is, módosítása megoldja ezt a problémát? Victoria. Erre valami bejelentésünk lesz a következő napokban. És nem akarom kifejteni a kérdéseidet, tehát miért nem teszel fel még egy kérdést, ha szeretnél? Mert azért, mert ezt csak azt mondám, hogy munka valami a következő napokban. Um, biztosan OK. Nos akkor kérdezek a munkanélküliségről.
2 – 0:12:34
Tudod, ott van a munkanélküliségi ráta, mindegyik prognózisa van az EU hat arányához? De azt is hangsúlyoztad, hogy ez nem az egyetlen dolog, amire figyelsz. Az aktivitási arányokat és hasonló dolgokat is figyeled.
1 – 0:12:49
Szóval azt nézik, hogy milyen módon lehetne esetleg hozzáadni a munkanélküliségi ráta előrejelzésének módját az ekonomikai előrejelzések összefoglalójához? Nos, azt szeretném mondani, ahogyan az állításunkban szerepel, hosszú távú céljaink a monetáris politika stratégiájában, számos mutatót nézünk a munkaerőpiaci helyzetről. Soha nem csupán a munkanélküliségi rátát néztük, amely az egyetlen munkaerőpiaci eredményt mutató mutató az SCP-ben. Nagyon széles körű mutatókat nézünk, és hallanak minket sok időt beszélni a részvételről, a foglalkoztatás-népességarányról, amely a kettő kombinációja, a munkanélküliség különböző méréseiről. Szóval béreket. Ez a munkahelyáramlások. Ez. Tudod, mindezek a dolgok, amelyek belemennek az értékelésbe, a különböző csoportok közötti eltérések. Mindez belemegy a maximális foglalkoztatottságra vonatkozó értékelésbe, és annak megkísérlésébe, hogy mindezeket az ekonomikai előrejelzések összefoglalójába beépítse, nem lenne praktikus.
0:13:38
Nyilvánvalóan, az amit mi is tartalmazzunk, csupán a munkanélküliségi ráta, és az egy nagyon elégtelen statisztika, így nem tartalmazza a sok más dolgot, amelyeket figyelünk. És nem akarom azt mondani, hogy szeretnénk a másik tucatnyi dolgot, amelyeket figyelünk, a Sep-be foglalni, de időről időre megnézünk a különböző dolgok hozzáadása lehetőségét, de. Csak azt mondanám, hogy a Sep egy. Ez egy összefoglalás, ez egy eszköz. Ez nem fogja tartalmazni az összes dolgot, amelyeket figyelünk. Úgy gondolom, tudod azokat a dolgokat, amelyeket figyelünk, amelyekről az egész idő alatt beszélünk.
0:14:15
Szóval tényleg nem nézünk aktívan ezeknek a mutatóknak a CP-ben való jelentős kiterjesztésére az idő. Köszönöm Chris rugaber-nek, az Associated Press-nek. Köszönöm, én vagyok. Powell elnök, meg akartam kérdezni.
0:14:36
Az általános előrejelzés, amelyet előrejelzésbe számítanak. Nagyon alacsony munkanélküliségi ráta jövő évre és 2020 három inflációval vagy a Fed általában az SC küldetett. 2020 három év. Nincs kamatemelésekrekedmény ebben az előrejelzési horizontban, így ez azt jelzi, hogy a CIA magasabb inflációs ráták az amely vagy nem vetített. Ahogy beszélt az munkanélküliségi ráta elégtelenről vagy mit mond ez a Fed reakciófüggvényéről, amely úgy tűnik, hogy teljesíti a Fed kettős mandátumát 2023 által.
1 – 0:15:17
Ismét nincs kamatemeléskeltés. Szóval azt hiszem, az első dolog, amit el kell mondani, az az, hogy a szeptemberi nem a bizottság előrejelzése. Nem olyan, amiben körülülnénk és vitatkoznánk és megvitatkoznánk és jóváhagynánk, és azt mondanánk, hogy ez képviseli a mi reakciófüggvényünket a bizottságként. Ez a projekciók összeállítása a mi reakciófüggvényünkből, mint bizottság. Ez a projekciók összeállítása különböző emberektől, és mivel nem vitattuk meg vagy nem diskurálnánk, nehéz lenne számomra azt mondani, hogy miért pontosan miért minden résztvevő. Megtette volna azt, amit csinálni kellett, szóval mindent, amit mondanék erről, az az, hogy.
0:15:53
Nagyon világos útmutatást adtunk az induláshoz, és valójában három dolog. A munkaerőpiaci feltételek, amelyek összhangban vannak a maximális foglalkoztatásra vonatkozó becslésünkkel. És mint említettem, a munkaerőpiaci feltételek értékeléséhez számos mutató közül választunk, nem csak a munkanélküliségi ráta — az infláció, amely elérte a 2%-ot és nem csak átmeneti alapon, az infláció pedig mérsékelt mértékben 2% felett fog futni egy ideig — az első kettő a háromból nagyon is adatbázis, a harmadik apró eleme van. A várakozások. Tehát nagyon is elszántak vagyunk arra, hogy ezt az útmutatást robusztus módon hajtsuk végre.
0:16:29
Az az útmutatás, amelyet gondosan választottunk meg új keretrendszerünk megvalósítására ezeken a szabványokon keresztül, szüksége lesz az adatok megtekintésére, mint ahogyan említettem. Szóval, mi ez, mi is ez az SCP igazában? Azt mondja, hogy elköteleztük magunkat a keretrendszere mellett az útmutatás implementálásához, amelyet az adott keretrendszerhez nyújtottunk. Megvárjuk, amíg az útmutatásban meghatározott követelmények egyértelműen teljesülnek, mielőtt megfontolandó lenne a házirendünk mértékének változása. És az utolsó dolog, amelyet mondani akarok, a következő.
0:17:03
A gazdaság helyzete két vagy három év múlva. Rendkívül bizonytalan, és nem szeretnék túlzottan a lehetséges kamatemeléspotenciális időzítésére összpontosítani. Ilyen messze a jövőben. Szóval így gondolkodok a CP-ről.
2 – 0:17:25
Köszönöm, Paul Kiernan. Köszönöm elnök úr. Kérdésem kétrészes.
1 – 0:17:32
Először is, mennyire kényelmes az inflációt emelni?
2 – 0:17:37
Némi kétértelműség van az új célban.
3 – 0:17:41
Ahogyan említette, az elvárások vezérlik.
2 – 0:17:45
És úgy gondolja, hogy ez a mehetetlenség azt okozhatja, hogy a piacok alacsonyabb inflációs toleranciát áraznak be, mint amit a Fed valójában megenged, ezáltal idő előtt szigorítva a pénzügyi feltételeket?
1 – 0:17:58
Ez aggodalomra ad okot? Köszönöm. Tehát azt mondtuk, hogy szeretnénk, ha az infláció mérsékelten meghaladná a 2%-ot egy ideig. És lényegében ellenálltunk az. Kísértésnek, hogy megpróbáljuk számszerűsíteni ennek a részét, csak az. Az infláció beszélgetése egyik dolog, de ténylegesen az infláció meghaladása a 2%-ot a valódi dolog, így. De tudod, az évek során mi,. Az infláció a globális.
0:18:27
Nem értük el, úgy gondolom, szívesen tennénk. Tudod, teljesíteni. Ez az, amit igazán szeretnénk tenni: az inflációt mérsékelten 2% fölé vinni. Nem szeretnék túl konkrét lenni abban, hogy ez mit jelent, mert szerintem nehéz ezt megtenni, és még nem tettük meg. Tudod, amikor ténylegesen 2% felett vagyunk, ezt megtehetjük.
0:18:48
Nos, azt mondanám. Alapvetően megváltoztatta keretrendszerünk az, hogy nem fogunk preemptíven cselekedni az előrejelzések alapján nagyrészt. És meg fogjuk várni a tényleges adatokat, és azt gondolom, hogy az embereknek időre van szükségük ahhoz, hogy ezt alkalmazkodnak. És ahhoz alkalmazkodtak az új gyakorlathoz, és az egyetlen módja annak, hogy valóban felépítsük ennek hiteleséget, az az, hogy megcsináljuk. Tehát így gondolnék erre.
0:19:15
2 – 0:19:21
Köszönöm Matthew Boesler. Magas szék pal. Ez Matthew Boeser a Bloomberg News-ból, így ezen a ponton elterjedt a feltételezés, hogy az USA valahogy ez évben elér stabil immunitást. Végig azt mondtad, hogy az gazdaság pályája a vírus üzeméhez fog meghatározódik. Kíváncsi vagyok az alapján az előrejelzéseken, amelyeket ma felszabadítottál, amely azt mutatja, hogy a munkanélküliség még mindig az így közvetítik az első év végén és talán valamikor 2023-ba. Úgy gondolod, hogy a politikai döntéshozók többet kell tennie itt, hogy meghatározják az igazítást?
0:19:53
A nyájimmunitás és teljes foglalkoztatottság idősorai.
1 – 0:20:01
Ha igen, köszönjük. Szóval a nyájimmunitás tekintetében egész őszintén ezt a kérdést a szakértőkre fogom hagyni. Nem mi irányítjuk, nem vagyunk felelősek annak meghatározásáért. És ezt az egész vitát a szakértőkre fogom hagyni. Úgy értem, az amit mi irányítunk az az.
0:20:18
Az a rész, amely alatt mi irányítjuk, amely az a támogatás, amelyet az gazdasághoz nyújtunk, és ott nagyon világos útmutatást nyújtottunk. Az eszközvásárlások esetében az azok jelenlegi szintjén van, amíg jelentős további előrehaladást érünk el, ítélkezésnek van egy eleme, és ezért világos kommunikációt fogjuk nyújtani, jóval a tényleges csökkentés előtt, és csak végig ment ezen, tudod, a kritériumok az kamatemenéshez. Nagyon specifikusak. És tudod, nagyon elkötelezettek vagyunk az teljesítésük robusztus. Egyet értek veled ezzel kapcsolatban.
0:20:56
A vírus útja továbbra is nagyon fontos. Vannak ezek. Tudja, új törzseink, amelyek elég virulensek lehetnek, és mi valójában még nem fejezzük be, és én. Egyértelműen jó úton haladunk, mivel az esetek száma csökken, ahogy említettem, de még nem fejezzük be, és utálnám, ha figyelmünket elvonná a labda elől, mielőtt ténylegesen befejezzük a feladatot. Szóval. Így tekintek erre.
2 – 0:21:26
, AI-alapú tematikus elemzés, hangulatelemzés és AI Chat a Claude, Gemini és GPT-ből. Ha csak röviden szeretnék követni, hogyan látod az olyanfajta szakadékot az olyan gazdaság tekintetében, amelyről azt várják, hogy széles körűen újranyit az idén, de a teljes foglalkoztatottság olyan gazdaság, amelyről azt várják, hogy széles körűen újranyit az idén,
3 – 0:21:41
de a teljes foglalkoztatás elérése hosszabb időt vesz igénybe, vagy? Ez így van?
2 – 0:21:47
A vírussal kapcsolatos tényezők még az elkövetkező évek során is velünk maradnak. Ez az előrejelzések értelmezésének módja?
1 – 0:21:54
Úgy gondolom, hogy ebből van néhány. Persze, lesz néhány. Még mindig lesz néhány társadalmi távolságtartás. Talán az emberek, például az űrbe menni az. Ez szoros kontaktust igényel másokkal. Néhányan azonnal megteszik, mások visszahúzódnak, és úgy gondolom, ebből lesz néhány.
0:22:09
Továbbá azonban, ne felejtsd el, hogy 10 millió ember tartozik annak a tartománynak, akiknek vissza kell térniük a munkához, és ez némi idõt fog igényelni. Tudod, ez megtörténhet. Talán gyorsabban, mint a múltban, mivel ez egy gazdasági szektor megnyitásával jár szemben az aggregált kereslet stimulálásával és annak várakozásával, hogy ez munkakereslet termeljen a munkavállaló számára. Ez egy másféle folyamat lehetne, és gyorsabb lehetne. Nem tudjuk biztosan, de egyszerûen sok olyan ember van, akiknek vissza kell térniük a munkához, és ez nem fog csupán egy éjszaka alatt megtörténni.
0:22:44
Ez lenne. Hosszú időbe fog telni, függetlenül attól, hogy az gazdaság mennyire teljesít, a munkanélküliség sokáig fog esni. Le fog esni, és ugyanez vonatkozik a részvételre is. Ez az, amit mondani tudok. Szerintem minél gyorsabb, annál jobb.
0:22:58
Szívesen látnánk, ha hamarabb történne. Semmi másra nem vágyunk, mint erre. De reálisan, a számok figyelembe vételével, időbe fog telni.
2 – 0:23:09
Köszönjük Steve Leisman-nak.
3 – 0:23:12
Elnök úr, köszönöm. Szeretnék három részből álló kérdést feltenni, de mindegyik kapcsolódik egymáshoz. Megjegyzést tennél a 10 éves hozam jelenlegi szintjéről és más hosszú lejáratú kamatokról? Hogy szerinted lenne-e ezeknek negatív hatása a gazdaságra, és ha nem, van-e olyan szint, amely aggodalommal töltene el? Végül, a harmadik rész: más jegybankárok aggódalmát fejezték ki az ő országaikban bekövetkezett hozamokkal kapcsolatban, és néhányan még intézkedéseket is hoztak, de te nem. Tudnál-e adni egy általános elképzelést vagy orientációt azzal kapcsolatban, hogy beavatkozz a piacra és egy adott kötvénypiac-szegmentumot befolyásolj?
0:23:42
Tetszett ez? Én nem szerettem a værktøjssøkeren tetejéről. Vagy olyan valami, amit szerinted a værktøjssøkeren alja része?
1 – 0:23:53
Nos, szóval számos pénzügyi feltételre figyelünk, és mindig figyelmesek vagyunk a piaci fejleményekre. Természetesen még mindig messze vagyunk a céljaink elérésétől, és fontos, hogy a kezdeti feltételek továbbra is kedvezőek maradjanak a célok elérésének támogatásához. Ha különféle pénzügyi feltételek indexeit megvizsgálja, azt láthatja, hogy azok általában azt mutatják. A pénzügyi feltételek összességében nagyon kedvezőek, és ez megfelelő, tehát így nézzük. Hozzátenném, amint azt már mondtam, aggódnék a piaci zavarok vagy a pénzügyi feltételek tartós szűkülése miatt, amely veszélyezteti a céljaink elérését. Úgy véljük, hogy monetáris politikánk álláspontja megfelelő marad, és a szövetségi alapkamat irányelvei is megfelelőek.
0:24:31
Az eszköz vásárlásain egy erős támogatás nyújt a gazdaságnak. És elkötelezettük ennek a türelmes alkalmazkodó álláspontnak a fenntartása mellett, amíg a munka teljesen és valóban véghez nem megy.
3 – 0:24:49
Tudnál adni nekünk egy ötletet arról, hogy nagyjából hogyan érzed magad az eszköz tekintetében, hogy be tudsz jönni a piac egy adott részébe, akár egy műveleti csavarás alatt, vagy valami hasonló?
1 – 0:24:57
Úgy gondolja, hogy ez a szerszámkészletének a teteje, vagy valami, amit nem igazán preferál? Tudja, az eszközök, amelyekkel rendelkezünk, azok az eszközök, amelyekkel rendelkezünk. Amit mondok, az az, hogy a jelenlegi monetáris politika helyzete véleményünk szerint megfelelő. Úgy gondoljuk, hogy az eszközvásárlásaink jelenlegi formájában, vagyis ha úgy tetszik, a görbe mentén. 80 milliárd dollár értékpapírban. 40 milliárd dollárt jelzálogpapírban nettó alapon. Úgy gondoljuk, hogy ez az eszközvásárlások megfelelő helye.
0:25:21
Most már megváltoztathatjuk őket. Természetesen több különböző dimenzióban, ha erre szükségesnek ítéljük. De jelenleg úgy gondoljuk, hogy a politikai álláspontunk ebben a kérdésben megfelelő.
2 – 0:25:37
Köszönöm, Rachel Siegel. Biztosan barátom. Köszönöm szépen, hogy felvetted a kérdésemet.
3 – 0:25:46
Beszéltél a pandémia aránytalanul nagy terheléről a fekete amerikaiakra, a hispán amerikaiakra, az ázsiai amerikaiakra és más csoportokra a munkaerőpiacon, és kíváncsi vagyok, hogy tudnál-e konkrét mutatókra hivatkozni, amelyeket a Fed a munkahelynyereség mérésére fog használni azoknak a csoportoknak, amelyeknek tartósan magasabb a munkanélküliségi arányuk az amerikai fehérekhez képest. És kapcsolódóan, mivel az oltásokat kulcsfontosságúnak írta le a gazdasági fellendüléshez, a Fed aggódik az alacsonyabb oltási arányok miatt?
2 – 0:26:13
A színes közösségekben és milyen akadályok léteznek szerinted ott?
1 – 0:26:18
Nagyon köszönöm. Tehát mely intézkedések? Tehát rendszeresen figyelemmel kísérjük és kommunikálunk az egyenlőtlenségekről a munkaerő-piacon. Tegyük fel, hogy az afroamerikai munkanélküliségi ráta lényegesen megemelkedett, és az hispanikus munkanélküliségi ráta is. Ezeket nézzük, és mi azok, mint tudják. Ez ’s slack a munkaerő-piacon. Szomorú látni, mert ezek az egyenlőtlenségek a legalacsonyabb szintekre csökkentek az adatok ily módon történő nyomon követésének megkezdése óta.
0:26:45
Olyan nemrég, mint egy éve, februárban az elmúlt év februárjában ezek az eltérések egészen alacsonyak voltak. Az, hogy mi történik egy visszaesésben, az, hogy kétszer olyan gyorsan mozognak fel, mint a fehér munkanélküliség, így ezeket monitorozzuk. Ezek az eszközök. Természetesen a munkanélküliséget általánosságban érintik, de ezeket a munkapiaci lazultság formájában fogjuk tekinteni, és reméljük. Tudod, hogy ott előrehaladás történik, és ebben a különleges visszaesésben természetesen csak közvetlen hit volt a gazdaság olyan részét, amely sok kisebbségi tagot és alacsonyabb fizetésű munkavállalókat foglalkoztat.
0:27:20
A szolgáltatásipari nyilvánosan dolgozó munkavállalók. Sok esetben nincs sok pénzügyi eszközük. Nem fizetik őket túl jól. Lehetnek más munkájuk és hasonlók is, így ez közvetlen csapás volt a gazdaság erre a részére, és ez a gazdaság legsebezhetőbb része a helyreállítás szempontjából. Szeretnénk, ha ezek az emberek továbbra is támogatást kapnának.
0:27:45
Tudod, ahogy mi, ahogy a tágabb gazdaság helyreáll, amely nagyon is folyik jelenleg a beoltottság szintén eltérő szintjein, az. Ezek tények, sajnálatos tények. Valóban nem olyan dolgok, amelyeket az irányelvezeti szerszámkészletünkben megoldhatunk, de igaz, hogy az adatok, amelyek rendelkezésünkre állnak, azt sugallják, hogy jelentős egyenlőtlenségek vannak a különböző etnikai csoportok között. Nem, de az nem rá tartozik.
0:28:11
Ez az első szervezeteknek és az államnak általánosságban kell azon dolgozniuk. Köszönöm Gina smalec. Hej Paul, köszönöm a kérdésekért. Gondolkoztam, hogy beszélhetnél-e egy kicsit arról, hogy hogyan látod a fiskális politikai támogatást, amely befolyásolta a gazdaság potenciálját hosszú távon, abban az értelemben, hogy sokat beszélünk az munka piacszűkülésének lehetőségéről, és hogyan azt terhelhetné a jövőbeli kilátásainkat. És kíváncsian, hogy látod-e ezt az ellenkező irányban működnek-e.
0:28:42
Tudod, ha gyorsabban visszahoznánk az embereket a munkaerőpiacra,
1 – 0:28:49
csak annyi, hogy javítsa az esélyeinket. Szóval azt hiszem. Az általános fiskális politika valóban segített nekünk elkerülni. Az eredmények nagy része, amivel nagyon, nagyon aggódtunk az elején, és azt hiszem, ez csak a méret és a sebesség, amellyel a Kongresszus az CARES-törvénnyel járult hozzá. Azóta a teljes foglalkoztatás visszatérésének felgyorsulása nagyon nagy mértékben felgyorsul, óriási különbséget fog tenni az emberek életében, és már van, amint az megnyitási megjegyzéseimben említettem, a helyreállítás gyorsabb volt, mint amit vártunk. Ennek egy része csak nagyon nehéz megjósolni, tekintettel arra, hogy soha nem láttunk ilyen eseményt, de ennek egy része csak a fiskális válasz erőssége.
0:29:33
Úgy gondolom, hogy ez jól fog kinézni az évek során hosszú távon. Tudja, igazán. Ez az a pont, az első rész az uradekorok elkerüléséről szól, és úgy gondolom, hogy nem kerültük el az összes uradekorot. De valószínűleg elkerültük. A legrosszabb eset ott van, és remélem, hogy folytatjuk, és folytatjuk majd a szabályzataink alapján.
0:29:51
Persze, hogy megtenni azt, amit csak tudunk annak biztosítására, hogy ez hosszabb távon is folytatódjon, bár ahhoz, hogy a termelőkapacitás egy főre vagy munkaóránként nőjön és emelje az életszínvonalat az idő múlásával, beruházás szükséges, beruházás az emberekbe, készségekbe és képességekbe, beruházás a gépekbe és berendezésekbe, szoftverekbe. Sok beruházás kell egy produktívabb gazdaság támogatásához és az életszínvonal emeléshez, és az tudod, hogy nem ez volt az elsődleges elve ezekkel az intézkedésekkel, az intézkedéseink biztosan, és nincs meg azok az eszközök, de amit a Kongresszus főleg csinál, az az elveszett jövedelem helyettesítése és az emberek támogatása, ahogy a gazdaság visszatér a normálishoz. De kellene egy hosszú távra irányuló fókusz, gondolom, hogy egészséges lenne a beruházás előtt. Köszönöm James Politi.
1 – 0:30:49
Köszönöm, elnök Powell. Szerettem volna kérdezni az eurózónaról. Míg az amerikai gazdaság kilátásai jelentősen javultak, az eurózóna előrehaladása sokkal kevésbé biztatónak bizonyult, és komoly gyengeségre utaló jeleket mutat az lassúbb vakcinabevezető felsor miatt. Az új lezárások és korlátozások, és mennyire aggódnak az atlanti gazdasági eltérésekről és annak lehetőségéről, hogy az eurózóna problémái és gyengessége meghúzza az amerikai fellendülést, ahogyan a pénzügyi válság után történt? Igaza van, hogy a helyreállítás üteme eltérő. Az előrehaladásos helyreállítást tapasztalunk itt is, ahogyan az utolsó válság után, és ebben az esetben is, valamint a másik után is, az amerikai helyreállítás vezeti a globális helyreállítást. És.
0:31:45
Tudják, hetente politikákat folytatnak, természetesen, itt a fókusznk az övénk, tudják, céljainkon vagy hazaiakak. Maximális munkaadó nyomott képessége az Egyesült Államokban. Figyelemmel kísérjük a külföldi fejleményeket, és tudjuk, hogy mivel tudják, hogy tudjuk, hogy tudnak. Ez befolyásolhatja az eredményeinket. Tehát azt hiszem, az amerikai kereslet nagyon erős az amerikai kereslet ha.
0:32:07
Ha, ahogy a gazdaság javul, támogat majd globális tevékenységet is az idők során. Ez majd az importokon keresztül történik, és tudod, amikor az amerikai gazdaság erős, az erő általában támogatja a globális tevékenységeket is, szóval ez egy olyan dolog, amit nem. Nem aggódom a közeljövőt illetően. Szeretném, ha Európa gyorsabban növekedne. Szeretném, ha a vakcina.
0:32:36
A bevezetés simábban halad. De nem aggódom túl sokat az unk közeli jövőjéről, mert nagyon jó útvonalon vagyunk, nagyon erős költségvetési támogatás érkezik most, az oltás gyorsan halad és az esetek csökkennek. Azt hiszem, jó helyzetben vagyunk. Ez mindent előttünk áll, de az adatoknak rendesen kellene erősebbé válniuk gyorsan és maradnak erős egy ideig. Köszönöm a kezelést.
0:33:06
Szia, nagyon köszönöm a kérdéseit. Azt szerettem volna megkérdezni, hogy a Fed tervezi-e ugyanezeket a korlátozásokat kiterjeszteni a banki osztalékokra és a részvény-visszavásárlásokra.
3 – 0:33:21
Elnézést. Ossza meg az éppen fennálló részvényt-visszavásárlásokat a második negyedévbe.
2 – 0:33:26
És ha egyáltalán fontolóra veszi a forgatókönyv-elemzést és a ciklus közepi stresszteszteket, amelyek tavaly voltak, és mit tennél ebben az évben és hogy mit tennél fontolóra venni
1 – 0:33:35
ismét ezt csinálni. Szóval nem hoztunk döntést ebben a kérdésben. Pár hét múlva jelentjük be ezt a döntést. Akkor nem fogok előjelezni itt. Ma azt mondom, hogy folytatjuk az adatvezérelt megközelítésünket. Tudja, hogy korlátoztuk a visszavásárlásokat és az osztalékokat, így a cégek 2020-ban megtakarítják a tőkét.
0:33:54
A bankok valójában megemelték a tőke szintjét és a tartalékok szintjét a decemberi stressz-tesztekben kimutatott bankok erősek és jól kapitalizáltak a feltételezett recessziók alatt. Hogy azt, hogy mi használtunk decemberben, amely meglehetősen szigorú volt. Közvetlenül a 2021-es stressz-tesztelés közepén vagyunk, a végzéseket június vége előtt közzé tesszük, és ez a réteg nagyon jelentős. További stressz a stresszre, amelyet a bankok már elnyitottak az elmúlt év során. Az munkanélküliségi ráta 11%-ra emelkedik és a tőzsdei árak több mint 50%-kal esnek. De mindez, tudod, a stressz-tesztek eredményei és az elosztásokra vonatkozó döntés.
0:34:33
Mindezt hamarosan meg fogjuk valósítani. Ahogy említettem, képzeljen el. Köszönöm, Edward Laurence. Köszönöm Jeff, mivel felvetted ezeket a kérdéseket, lefekteted a szabványokat, hogy felszálljunk és vissza a 2020. június hónapba.
3 – 0:34:55
Azt mondtad, hogy nem is gondolkodsz azon, hogy gondolkodsz a díjak emelésén,
2 – 0:34:59
de látok hét tagot, akik 2020-ban felszállnak. Három és négy a jövő évben. Hogyan? Mekkora vita volt és hogyan lehet jellemezni ezt a beszélgetést?
1 – 0:35:07
Volt-e szóban az alacsonyabb határ korábbi mozgatásáról, mint amennyire jeleztem? Nos, én. Tudja, minden függ attól. Nagyon világos kritériumokat állítottunk fel a felszálláshoz, ahol azt szeretnénk látni. Munkaerőpiaci feltételek, amelyek összhangban vannak a maximális foglalkoztatásra vonatkozó becslésünkkel, és ez nem csak a munkanélküliséget jelenti, hanem sokkal tágabb kritériumokat. Azt szeretnénk, hogy az infláció 2% és nem átmeneti alapon. És azt szeretnénk, hogy az infláció erre vonatkozóan is pályázott legyen.
0:35:32
Mérsékelten vagy valahogy 2% feletti működésre van szükség. Ez a három feltétel, amelyhez a bizottság összes tagja egyetért, igaz? Tehát az szól, hogy milyen az Ön előrejelzése a gazdaságra. Ha szeretné. Ha szeretné, tudja, az embereknek sokféle értékelésük lesz arról, hogy mennyire lesz jó a gazdaság és.
0:35:46
Tudom, hogy nem. Azt mondanám, hogy viszonylag erősen bizonytalan helyzetben vagyunk. Ha megnézed, a bizonytalanságot az emberek széles körben azt mondják, hogy a prognoózis körüli bizonytalanság nagyon magas a szokásos szinthez képest. Még nem lépunk ki egy járványból. Ilyen típusú fiskális támogatást még nem kaptunk, az összes leszámítva. Tehát a bizottság tagjaiból különbözõ nézetek lesznek arról, hogy milyen gyorsan növekedés lesz, milyen gyorsan fog hallani a munkaerõ piaca, milyen gyorsan sajnáljuk az infláció felfelé mozdul.
0:36:20
És ezek a dolgok azt fogják diktálni, hogy az emberek hova írják fel a felszállás becslését. Természetesen ez nem felszállási döntés. Most ezt a döntést hozzuk meg, de ez egy becslés, amely az növekedéssel kapcsolatos feltételezéseken alapul, és célja az, hogy általában megmutassa a közönségnek, hogy hogyan működik az objektív függvényünk, hogyan gondolkodunk a jövőről. Nem azt szándékozik, hogy valóban rögzítse azt az időpontot, amikor lehetséges vagy lehetséges, hogy nem szálljunk fel. Nem fogjuk ezt a döntést hosszabb ideig meghozni.
0:36:49
Az esély arra, hogy a gazdaság ebben az időben és helyen nagyon eltérő lesz attól, amelyet gondolunk, így néha a pontokkal azt kell biztosítanom, hogy azok nem bizottsági előrejelzések. Akkor tudod ezt, de ezek nem bizottsági előrejelzések, ez csak ezeknek az egyéni emberek vetületeinek összeállítása. Úgy gondoljuk, hogy hasznos célt szolgál. Nem az, hogy valóban ígéret vagy még csak előrejelzés legyen arról, hogy mikor fog cselekedni a bizottság. Ez nagyon függvényi lesz.
0:37:21
Gazdasági eredmények, amelyek nagyon bizonytalanok.
2 – 0:37:29
Köszönet jár Brian Chungnak. Powell elnök szeretne egy kicsit bővebben kitérni ön fiskális ingerre vonatkozó megjegyzésére.
3 – 0:37:38
Úgy hangzik, hogy Ön azt gondolja, hogy még több beruházásra van szükség, legalábbis a kongresszus részéről, hogy támogassa a termelékenyebb gazdaságot, ahogy válaszol a szakértői kérdésre. Szóval van 1,9 billió dollárunk a kiadásokra. Hol látja a költségvetési teret jelenleg?
2 – 0:37:52
Még mindig? Azt hiszem, talán most látod az országot egy helyen,
1 – 0:37:56
ahol nem lenne aggodalom, ha több költségvetés lenne ebben az időben. Nem, szóval Brian, nem az erre tartozik majd eldönteni, hogy a Kongresszusnak mire kell költenie vagy mikor válaszoltam a zeniusz-kérdésre, amely igazán arra irányult, hogy hogyan biztosítjuk a kár hiányát, a hegesedés hiányát például, vagy a gazdaság termelőkapacitásának kárát. És azt gondolom, hogy az eddig történtek elég jó munkát végeztek ebben. De igazán azt akartam megjegyzésképp tenni, hogy a hosszú távú termelékenységen dolgozzunk, a produktivitáson hosszabb időszakoknak. Ez, az hogy különféle dolgoktól függ, de az egyik dolog az a beruházás. Beruházás az emberekbe, készségekbe, képzésbe, képességbe. Mindezek az én részéről semmilyen módon nem sugallt, hogy ezt a Kongresszusnak most kellene dolgoznia, vagy tudod, ez egyszerűen nem.
0:38:43
Ez nem az mi dolgunk. Csak azt mondogatom, hogy a költségvetési politika képes erre, amit valójában a monetáris politika nem tud, az az a jövő termelő kapacitásába való beruházás. A lehetséges növekedés emelése. Ezek teljesen olyan eszközök, amelyekkel a kongresszus rendelkezik.
0:38:56
És megint, én egyáltalán nem tettem megjegyzést a jelenlegi költségvetési helyzetről. Köszönöm, következő Michael Derby felé.
3 – 0:39:16
Köszönöm a kérdést. Csak egy frissített képet szerettem volna adni arról, hogy milyen a helyzeted a pénzügyi stabilitási kockázatok tekintetében, és hogy látsz-e olyan foltokat a pénzügyi piacokon, amelyek aggasztanak. Akár egy adott piaci területtel kapcsolatban, akár azzal kapcsolatban, hogy milyen fenyegetést jelenthet az általános gazdaságra.
1 – 0:39:38
Vagy úgy, ahogy tudják, a pénzügyi stabilitás számunkra egy keretrendszer. Nem egyetlen dolog, nem egy konkrét piac vagy konkrét eszköz vagy bármi hasonló. Ez a keretrendszer, amellyel rendelkezünk. Félévenként jelentést adunk róla. Az igazgatóság negyedévenként kap róla jelentést, és naponta nyomon követjük, és négy pillérből áll, és ezek négy kulcsfontosságú sérülékenység.
0:39:51
Eszközértékelések, a vállalkozások és háztartások által felvett adósság, amely a finanszív intézmények között kockázatot és tőkeáttételt finanszíroz. Ez a négy dolog, és csak gyorsan érintem őt. Szóval ha az eszközértékelésekre nézünk, akkor mondhatjuk, hogy bizonyos mértékek szerint egyes eszközértékelések történelmi szinten megemelkedtek. Úgy gondolom, ez egyértelmű. A háztartások és vállalkozások tekintetében a háztartások nagyon jó alakban léptek be a válságba a történelmi normák szerint.
0:40:23
A háztartási szektor tőkeáttétele fokozatosan csökkent és csökkent és csökkent a pénzügyi válság óta. Most voltak negatív hatások erre. Az emberek elvesztették munkájukat és hasonlók, de sok támogatást is kaptak, így a kár nem olyan rossz, mint gondoltuk. Vállalkozások. Ugyanez az okból kifolyólag magas adósságterheléssel léptek be és.
0:40:48
De sok más bevétel csökkent, de olyan sok finanszírozást végeztek, és rengeteg készpénz van a mérlegükön, így semmi ezekben a két szektorban nem ugrik ki, nem igazán aggályos rövid távon. Az utolsóként említettem a finanszírozási kockázatot, így ismét láttunk ebben a válságban. A rövid távú finanszírozási piacok egyes részei óriási stressz alá kerültek. És azóta csendesen voltak a tavasztól kezdve, és tudod, bezártuk az intézmények és mind azt, de nem. Nem érezzük azt.
0:41:21
Hagyjuk, hogy az pillanat elmúljon anélkül, hogy ismét ne hangsúlyozzuk, hogy a rövid lejáratú finanszírozási piacok egyes aspektusai és általánosabban a nem banki pénzügyi közvetítés nem működtek jól a föld alatt. Általánosabban a nem banki pénzügyi közvetítés nem működött jól a nagy stressz alatt, rendkívüli stressz alatt, és vissza kell mennünk, hogy megnézzük. Tehát nagyon magas prioritás számunkra lesz. Mint felügyelőknek és superviszoroknak vissza kell mennünk, és ez az összes többi felügyeleti ügynökséget is magában foglalja, valóban mindegyiket is magában foglalja, és megnézzük, hogy meg tudjuk-e erősíteni ezeket a dolgokat. Szóval ez egy szélesebb részletes megjelenés.
2 – 0:42:07
Köszönöm Michael McKee. Az elnök, tudna segíteni nekem valami megértésében a szeptemberről és az Ön előrejelzéseiről? Az infláció, amelyről beszél az év során, átmeneti, majd 2023-ra visszatér a 2,1%-ra. Nincs előrejelzés a 2023-as kamatemeléséről. Ha eléri a 3,5%-os munkanélküliséget, de az infláció csak 2 vagy 2,1%, hajlandó lenne a kamatokat 0-nál hagyni az ezt követő időből,
3 – 0:42:38
vagy körülbelül 0 előre? Van egyáltalán olyan helyzet, amelyben a japáni helyzethez hasonló helyzetben lehetnénk, ahol a kamatlábak alacsonyak maradnak, mert az infláció?
1 – 0:42:49
Nos, megint azt mondanám, ne olvassatok túl sokat a 2021 márciusi Sep Dot diagramba. Emlékeztek, mi az? Ez az egyéni tagjainak egyéni előrejelzéseinek összeállítása. Mindegyikük eltérő értékeléseket végez. Eltérő előrejelzésik vannak. Gazdasági előrejelzések.
0:43:04
Néhányan optimistabbak, néhányan kevésbé, és ne feledd, hogy a szeptember tulajdonképpen nem tartalmaz mindent, ami a maximális foglalkoztatottsághoz tartozik, ugye? Csak a munkanélküliséget tartalmazza, szóval. Csak azt mondanám. Egyértelmű útmutatást adtunk. Az SCP üzenete, amelyet az embereknek szeretnék hagyni, az az, hogy egyértelmű útmutatást adtunk.
0:43:28
Megemlítettem, hogy mi volt ez. Az infláció felfelé ment, tehát ez’s ez’s munkaerőpiaci körülmények konzisztensek a maximális foglalkoztatásra vonatkozó becsléseinkel. És ez nem csak a munkanélküliség, hanem az összes többi mutató is. De összességében a maximális foglalkoztatásig számolva, az infláció 2% és nem átmeneti alapon. Az infláció nyomon követhető, hogy mérsékeltebb mértékben haladja meg a 2%-ot valamilyen ideig.
0:43:54
Ezek azok a kritériumok, amelyeket elkötelezettünk robusztusnak valósított meg. Útmutatás, és ez az, amit ez így áll. Ez valóban csak ezt mondja ki. Meg fogunk várni, amíg ezek a követelmények teljesülnek, és ismét, tudod, a gazdaság helyzete két-három év múlva erősen bizonytalan, és nem szeretnék túl sokat összpontosítani egy lehetséges kamatemelés pontos időzítésére olyan távoli jövőben.
2 – 0:44:23
Következtessünk, csak kíváncsiskodok, 2019 előtt mindig azt mondtad, hogy a túl alacsony kamatláb problémáira koncentrálsz. Hogyan mondod azt, hogy hajlandóak vagyunk élni ezzel, amíg elérjük ezeket a célokat? Még ha elérés a célodat a maximális foglalkoztatottságon.
1 – 0:44:44
Amit mondanék, az, hogy elkötelezettek vagyunk az gazdaságnak nyújtandó támogatás megadására, hogy az minél gyorsabban visszatérhessen. A maximális foglalkoztatottság és az ársz stabilizálás állapotához, és. Tudod, abban a mértékben, amelyhez alacsony kamatláb és a monetáris politika széles körű támogatása szükséges. Abban a mértékben, amely más kérdéseket vet fel. Úgy gondoljuk, hogy absolút lényeges a szélesebb pénzügyi rendszer erejének és stabilitásának fenntartása. És az finanszíális stabilitási kérdések gondos figyelemmel kísérése, ha erre gondolsz.
0:45:19
Ezt tesszük. Nagyon gondosan figyelünk. Rámutatnék arra, hogy a hosszú terjeszkedés alatt, amely a leghosszabb az Egyesült Államok történetében, 10 év és nyolc hónap, az arányok nagyon alacsonyak voltak, mivel 0 volt hét éven keresztül, majd soha nem haladta meg a 2 körülbelül 2,4% körül ezalatt. Valójában nem láttunk a adósság túlzott felhalmozódása. Nem láttunk olyan eszközárakat, amelyek olyan buborékokká válnának, amelyek fenyegetik a gazdaság előrehaladását.
0:45:46
Nem láttuk azokat a dolgokat, amelyeket Ön nem látott — egy ingatlan buborékot, tudod, azokat a dolgokat, amelyek általában az gazdaságnak ártottak és a közelmúltban az USA-nak ártottak. Nem láttuk, hogyan épülnek fel a nagyon alacsony kamatlábak ellenére. Ennek egy része csak azért van, mert alacsony kamatláb környezetben van. Egy sokkal alacsonyabb kamatláb környezetben van. Anna kapcsolata az alacsony kamatlábak és az ilyen pénzügyi instabilitási problémák között nem olyan szoros.
0:46:10
Ahogy az emberek gondolják, ez nem jelenti azt, hogy figyelmen kívül hagyjuk. Nem hagyjuk figyelmen kívül. Nagyon figyelmesen figyeljük, és nem gondoljuk, hogy úgy véljük, van kapcsolat. Azt mondanám, hogy van, de nem olyan világos. Valójában nagyon tág körben és figyelmesen figyeljük a pénzügyi feltételeket, és ezt nem tettük meg a globális pénzügyi válság előtt 12 évvel ezelőtt.
0:46:30
Most már igen, és rengeteg időt és erőfeszítést fektettünk be a nagy pénzügyi intézmények erősítésébe, amelyek pénzügyi rendszerünk magját képezik, sokkal erősebbek, sokkal rugalmasabbak. Ez igaz a bankok esetében. Úgy gondolom, igaz az SCPS-re nézve. Akarjuk, hogy igaz legyen. Más non-bank pénzügyi közvetítés piacokon és intézmények, így gondolom, hogy az. Ez tudod, a pénzügyi politika nekem lennie kellene.
0:47:03
Nyújts lehetőséget. Makrogazdasági céljainkat érjük el, a pénzügyi szabályozási politika és felügyelet a pénzügyi rendszer erősítésére kellene, hogy legyen, hogy az erős és robusztus legyen, és képes legyen ellenállni olyan dolgoknak, amelyeknek nem tudott. Őszintén szólva, ezt 2008-ban, kilenc 10-ben tanultuk meg. Ezúttal a pénzügyi rendszer szabályozott része nagyon jól helytállt. Talált néhány másik területet, amelyet erősítenie kell, és azon dolgozunk most. Köszönjük. Anakin, CNN.
0:47:39
Köszönöm a kérdésért. Powell elnök vagyok. Tudna nekünk beszélni egy kicsit a tartós pandémiás munkanélküliség és a várható foglalkoztatottsági infláció növekedése közötti kapcsolatról?
1 – 0:47:56
Az M4P az MPEG-4 Protected rövidítése. Az Apple AAC audioformátumának DRM (Digital Rights Management) védelemmel ellátott verziója.
2 – 0:48:03
Nem, nem. Remélem, ez nem fog megtörténni. Hallod most már? Igen, igen, oké, remek. Azt kérdeztem, hogy tudnál-e nekünk beszélni egy kicsit a tartós járvány munkanélküliség és a várt inflációnövekedés közötti kapcsolatról.
1 – 0:48:17
Arra gondolok, hogy az egyik kiegyenlíti-e a másikat, és milyen mértékben figyelik ezt. Az Ön kérdése a munkanélküliség és az infláció közötti kapcsolatra vonatkozik. Ez az Ön kérdése?
2 – 0:48:31
Igen, pontosan. Oké, kioltják egymást. A perzisztens demográfiai munkanélküliség.
1 – 0:48:39
Igen. Azt gondolom, hogy helyesen hallom, ezért azt mondanám, hogy pár dolog van. Volt egy idő, amikor szoros kapcsolat volt a munkanélküliség és az infláció között. Ez az idő давно elmúlt. Volt rendkívül alacsony munkanélküliség, és nem rendkívül alacsony. 2018-ban és 19-ben és 20 elején alacsony munkanélküliség volt, anélkül, hogy zavaró infláció lett volna, körülbelül 3,5%-kal voltak mozgásban a munkanélküliség terén, 3,5% és 4% között, és ez nem csak a munkanélküliség volt, a részvétel magas volt, a bérek felfelé haladtak.
0:49:09
Ez nagyon egészséges dolog, és nem láttuk az árinfláció emelkedését. Van kapcsolat a bérinflációs és a munkanélküliségi ráta között. De az történik, hogy amikor a bérek emelkednek, mert alacsony a munkanélküliség, a vállalatok ezt az emelkedést inkább a profitmarzsaikba szívják fel, mintsem hogy emelik az árakat. Ez pedig a gazdasági ciklus végső fázisának jellemzője. Így amikor mi, amikor mi az alacsony munkanélküliséget és a magas foglalkoztatottsági szintet akarjuk elérni, amely a megbízatásunk.
0:49:45
Tehát úgy gondoljuk, hogy van szabadságunk erre az adatok alapján anélkül, hogy túl sokat aggódnánk az infláció miatt. Köszönöm, hogy Greg Robnak átadtam. Szia, köszönöm, hogy feltetted a kérdést. Szerettem volna egy kicsit továbbvinni. Értem, amit mondasz a dot plotról és az üzenetről, amit a dot plottal próbálsz küldeni, de ugyanez vonatkozik a taper tantrumra is?
3 – 0:50:19
Azt mondtad, hogy még sok idő fog kelleni ahhoz, hogy fundamental előrehaladást érj el céljaidban, de úgy tűnik, hogy az idő most bármikor lehet.
1 – 0:50:30
Nos, azt mondtuk, hogy jelentős további előrehaladás történt. Ha visszamegyünk. Október, november, szóval november, december és január. Az munkaerőpiaci előrehaladás nagyon erősen lelassult, így átlagosan 29 000 új munkahely jött létre havonta. Ha visszanézünk, a munkahelyteremtés szintje előtte nagyon, nagyon magas volt, nagyon magas. Tehát nem érünk el előrehaladást a munkaerőpiacon november és január között, február pedig szép, szép növekedést láttunk.
0:51:03
Jó munkajelentés 379 000 465 magánszektor, tehát ez jó. Sokkal magasabbra mehetne, és tudod, jó lenne gyorsabb előrehaladást látni. Ez különbözik a szubsztanciális előrehaladástól. Szeretnénk, ha magasabb lenne, és azt hiszem, hogy ez lesz. Ez a várakozás. Majd meglátja.
0:51:24
Úgy gondolom, hogy igazán erős munkahelyteremtési megtérülés, nem olyan magas, mint az avulási napok nagyon korai szakaszában volt. A gazdaság újranyitása, de ennek ellenére nagyon erős. Oké, szóval azt mondom, hogy az, ahol vannak, jelentős előrehaladást érjünk el három hónap nagyon kevés előrehaladás után. Jelentős előrehaladást az, ahol vagyunk, három hónap nagyon kevés előrehaladás után időt vesz igénybe, és nem akarunk belébe menni. Nem szeretnék belébe menni, hogy egy pontot tegyem a naptárra valahova, mert ez adatfüggő lesz, amikor látjuk, hogy további jelentős előrehaladást érünk el, akkor ezt mondjuk. Ezt fogjuk mondani.
0:52:04
Teljes mértékben megértjük, hogy ez a teszt olyan, amely ítéletet igényel. Ha emlékezik a globális pénzügyi válság helyreállítása során. Azt mondtuk, hogy a mennyiségi könnyítés harmadik száma volt a teszt a munkaerőpiac kilátásainak lényeges javulása. De mit jelent ez?
0:52:21
Nos, ez azt jelenti, hogy lényeges javulás a munkapiaci kilátásokban azt jelentette volna, hogy közölnénk, ha azt gondoltuk volna, hogy megvan. Ez éppen olyan, mint ez bizonyos értelemben. Azt mondunk, hogy lényeges. További elõrehaladás céljaink felé. Mondjunk az embereknek, amikor azt gondoljuk, amíg nem, amíg nem mondunk.
0:52:35
Amíg nem adunk jelzést, feltételezni lehet, hogy még nem érkeztünk oda, és ahogy közeledünk hozzá, jól előre, jól előre, jelzést adunk, igen, úton vagyunk, hogy esetleg elérjük azt, hogy fontolóra vegyük a fokozatcsökkentést. Így tervezzük kezelni. Ez nem különbözik, valójában. Az QE háromból, és azt gondolom, hogy tanultunk, amit az elmúlt tucatnyi év tapasztalatából tanultunk, az nagyon óvatos, nagyon világos, jó előre történõ kommunikáció. Majd pedig. Kövesse nyomon a kommunikációját.
0:53:09
Ebben az esetben ez egy eredményen alapuló útmutatáskészlet, mivel a kamatláb-útmutatásunk az, hogy az gazdaság előrehaladásától függ. Ezért nem megfelelő még dátumokra mutatni.
2 – 0:53:23
Köszönjük, köszönjük. Köszönjük Don Lee latimes-nak. Vízerőmű? És amint tudja, a háztartások nagy mennyiségű felesleges megtakarítással rendelkeznek, és kíváncsi vagyok, hogy kombinálva azzal, ami van, és feloldásakor.
3 – 0:53:44
Tudja, hogy mekkora a feltöltött kereslet. Szerinted mennyire befolyásolná ez az inflációt?
1 – 0:53:50
És azt várnád, hogy valóban átmeneti legyen? Mi, tudod, mi és mindenki, aki előre jelzéseket készít, amit mindannyian csinálunk, az hogy nézzegetjük a megtakarítás összegét, vannak erre ésszerűen jó adataink, és nézzegetjük a kormányzati transzfereket, amelyeket az egyes törvények részeként fognak végezni, és megpróbálunk értékelést végezni arról, hogy mi lesz az emberek hajlama erre pénzköltségre. A fogyasztás marginális hajlama. És ebből fejleszthetsz az alkalmazottaknak és végül az inflációnak az inflációra kifejtett hatásának értékeléseit. Szóval ezt csinálják, és van egy. Tudod, van. Nézzegethetjük a történelmet, és tárhatunk becsléseket, és azok mind nagyon átláthatóak és nyilvánosak, és össze tudsz hasonlítani egyiket a másikkal.
0:54:41
És természetesen mindannyian. Mindannyian tettünk ezt, és azt hiszem, nagyon konzervatív és ésszerű mainstream feltételezéseket tettünk ennek a folyamatnak minden lépésében. És erre azt mutatja, amit korábban mondtam, ami nagyon valószínű. A tavalyi március és április után az infláció egy lépcsőfokkal emelkedni fog a 12 hónapos ablakból, mivel nagyon alacsony inflációs számok voltak. Ez egy meglehetősen jelentős inflációs felugró lesz.
0:55:04
De ez gyorsan elmúlik, mert ez csak a számok kiszámításának módja. Azon túl. Ahogy az gazdaság újranyit. Az emberek több pénzt kezdenek költeni, és akkor tudod, hogy csak egyszer mehetsz vacsorázni egy éjszaka alatt, de sok ember mehet vacsorázni, és ezért ezt most nem teszik meg. Nem mennek étterembe, nem mennek színházba. Az ekonomikus rész, az utazás és a szállodák.
0:55:29
Az gazdaság ezen része valóban nem működik teljes kapacitáson. De ahogy ez megtörténik, az emberek kezdhetnek költekezni. Az sem lenne meglepő, ha ezt most látod, különösen az áruk gazdaságában. Lesznek szűk keresztmetszetek. Nem lesznek, nem lesznek képesek szolgálni.
0:55:45
Talán az összes keresletből. Talán egy időszakra, így ezek a dolgok vezethetnek olyan. Azt modelleztük, hogy más embereknek szövetniük kell, és azt látjuk, hogy viszonylag szerény. Az infláció növekedése, így, de ezek nem állandó dolgok. Tudod, mi fog történni, az ellátási oldal, az ellátási oldal. az Amerikai Egyesült Államok nagyon dinamikus.
0:56:03
Az emberek vállalkozásokat indítanak. Újranyitnak éttermeket. Tudja, hogy az légitársaságok ismét repülnek. Nos, mindezek megtörténnek, és így kiderül, hogy az árak egyszeri lökete lesz, de nem fog változni. Az infláció előre menetele, mert az infláció várakozásai erősen rögzítve vannak 2% körül.
0:56:21
Tudjuk, hogy az inflációs dinamika idővel fejlődik. Volt egy időszak, amikor az infláció nőtt. Fel szokott maradni és ez az idő már nem így van. Most ez nem volt így néhány évtizede és nem gondoljuk, hogy így lesz. Nem fog hirtelen egy másik rendszerre váltani.
0:56:42
Ezek a dolgok idővel változnak. És azok az elemek változnak, amikor a központi bank nem érti meg, hogy az inflációs várakozások 2%-on való rögzítése a kulcs a mindenhez. Rögzítve 2%-on. Ez az, ami megadja nekünk a képességet, hogy keményen nyomjunk, amikor a gazdaság nagyon gyenge. Ha az inflációs várakozások 2% felett materiálisan mozognának, természetesen olyan módon vezetnénk a politikát, amely biztosítaná, hogy ez nem történne meg.
0:57:08
Elkötelezettek vagyunk amellett, hogy az inflációs várakozások 2%-nál meghorgonyzottak legyenek, nem lényegesen felül vagy alatt 2%. Szóval ez, azt hiszem, ha megnézed a megtakarításokat, tekintsd meg az összes modellt. Ez az, amit a mi értékelésünkből jön ki. Különböző lehetőségek vannak. Szerintem ez egy viszonylag szokatlan, nagyon szokatlan helyzet, hogy mindez egyforma.
0:57:32
Szárnyak és ez a mértékű fiskális támogatás és monetáris politikai támogatás. Mindazonáltal ez az legvalószínűbb esetünk, és az adatok, amelyek az gazdaságról érkeznek, természetesen módosítják az eredményt. Az alapvető útmutatás azonnal alkalmazkodik. Úgy gondoljuk, hogy bármilyen gazdasági pálya is lesz, azt kell követnünk. Köszönöm Scott Horsleynek az utolsó kérdésért.
0:57:57
Köszönöm Jeremy, beszéljen a beszállítói lánc szűk keresztmetszeteiről,
3 – 0:58:09
különösen a pozitív oldalon. Javulnak vagy romlanak? Láttuk, hogy valamivel súlyos teher az ipari termelési számokra, amelyeket tegnap közöltünk, és mit vár el tőlük az árakra csak
1 – 0:58:23
rövid távon? Tudja, azt gondolom, hogy lehetetlen ezt egyértelműen mondani, de azt várnám, hogy ez nagyon lehetséges. Mondjuk azt, hogy szűk keresztmetszetek fognak megjelenni és aztán idővel feloldódnak, és valószínűleg ezt egy időszak alatt fogja látni, mert tudja, az erős adatok még előttünk vannak. Tudja, most akkor ezek az adatok az előttünk vannak, azt én helyesen értem, az hogy a csekkok éppen kimennek és ez hozzáadódik a kiadásokhoz. A Covid esetek csökkennek.
0:58:55
Az oltás most gyorsan halad. Tudod, nagyon erős gazdasági adatok jönnek. Jönniük kellene, feltéve, hogy ezen az úton maradunk, és akkor tényleg tudni fogod, hol vannak a szűk keresztmetszetek. De láthatod, hogy nem. Ezek nem permanensek, nem olyan, mintha az ellátási oldal nem tudna alkalmazkodni ezekhez a dolgokhoz.
0:59:12
A piac tisztázódik, csak időbe telhet, és a válasz arra talán az ár. Sok esetben nem lesz az ár. Igen, azt fogja látni, hogy az emberek nem voltak hajlandók az árakat emelni, és ez egy kicsit a történet részletét adja. Tudod, a bérek a bérek Phillips-görbéje azt mutatja, hogy a munkanélküliség csökkenésével a bérek felfelé mozognak, de a vállalatok úgy döntenek, hogy nem igyekeznek ezt az áraemelkedést továbbadni ügyfeleiknek. Azt gondolom, hogy sok ehhez hasonló dolgot fog látni itt is, amúgy meglátjuk, de ez az én alapvető alapvető érzésem.
0:59:47
Köszönöm, nagyon köszönöm. Köszönöm.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi