1 – 0:00:00
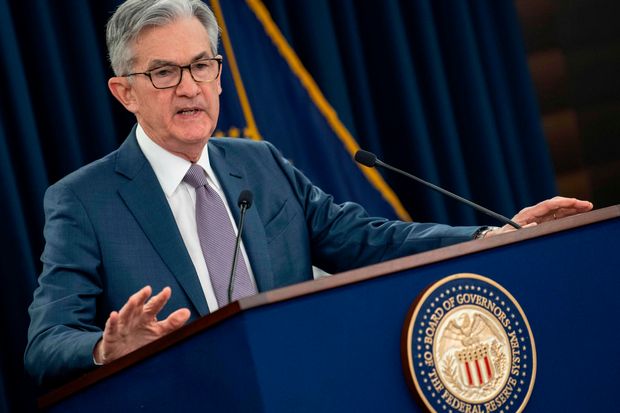
مجال مقدمي ومتخصصي الرعاية الصحية. ونحن ممتنون لهم وللعاملين الأساسيين جميعًا على خدمتهم وتضحياتهم. كان الخطر على الاقتصاد الأمريكي واضحًا أيضًا. قدم الكونجرس أسرع وأكبر رد فعل على أي انكماش اقتصادي بعد الحرب. تقديم الدعم المالي للأسر والشركات ومقدمي الرعاية الصحية والحكومات الحكومية والمحلية.
0:00:21
هنا في البنك الاحتياطي الفيدرالي، قمنا بنشر كامل أدواتنا بسرعة لتوفير الإغاثة والاستقرار لضمان أن يكون التعافي قوياً قدر الإمكان وتقليل الضرر الدائم للاقتصاد. نحن ملتزمون بقوة بتحقيق أهداف السياسة النقدية التي أعطاها لنا الكونغرس. التوظيف الكامل والاستقرار في الأسعار. كان الانهيار الاقتصادي حقيقياً وواسع الانتشار. لكن بفضل المنظور، يمكننا القول أنه تم تجنب بعض أسوأ النتائج الاقتصادية من خلال إجراء سريع وحاسم من الكونغرس وعبر الحكومة وفي المدن والبلدات في جميع أنحاء البلد. احتفظ المزيد من الأشخاص بوظائفهم.
0:01:03
احتفظت المزيد من الشركات أبوابها مفتوحة وتم حفظ المزيد من الدخل نتيجة لهذه الإجراءات السريعة والقوية. وبينما نرحب بهذه التطورات الإيجابية، يجب ألا يشعر أحد بالرضا. في الاحتياطي الفيدرالي، سنستمر في تقديم الدعم الذي تحتاجه الاقتصادية للمدة التي يستغرقها. احتفظت لجنة السياسة النقدية الفيدرالية بأسعار الفائدة بالقرب من 0 وحافظت على عمليات شراء الأصول الكبيرة لدينا. ستضمن هذه الإجراءات، جنباً إلى جنب مع توجيهاتنا القوية بشأن أسعار الفائدة وميزانيتنا العمومية، أن السياسة النقدية ستستمر في تقديم دعم قوي للاقتصادية حتى اكتمال التعافي.
0:01:38
يستمر مسار الاقتصاد في الاعتماد بشكل كبير على مسار الفيروس والتدابير المتخذة للسيطرة على انتشاره. منذ يناير، انخفض عدد الحالات الجديدة والاستشفاءات والوفيات. وتوفر التطعيمات المستمرة الأمل في العودة إلى ظروف أكثر طبيعية لاحقاً هذا العام. في الوقت الراهن، سيساعدنا الالتزام المستمر بتدابير التباعد الاجتماعي وارتداء الأقنعة على تحقيق هذا الهدف في أسرع وقت ممكن. لا يزال التعافي الاقتصادي غير متساوٍ وبعيد عن الاكتمال، والطريق قدماً يظل غير مؤكد.
0:02:16
في أعقاب تباطؤ وتيرة التعافي الذي بدأ نحو نهاية العام الماضي. مؤشرات النشاط الاقتصادي والعمالة ارتفعت مؤخراً. على الرغم من أن القطاعات الاقتصادية التي تأثرت بشكل أكثر سلبياً بعودة ظهور الفيروس وزيادة التباعد الاجتماعي تبقى ضعيفة. الإنفاق الاستهلاكي على السلع قد ارتفع بشكل ملحوظ حتى الآن هذا العام. في المقابل، الإنفاق الاستهلاكي على الخدمات يبقى منخفضاً، خاصة في الخدمات التي تتطلب عادة تجمع الأشخاص بقرب، بما في ذلك السفر والضيافة.
0:02:47
تعافى قطاع الإسكان بشكل كامل من الانكماش، في حين أن الاستثمار في الأعمال وإنتاج التصنيع قد ارتفعا أيضًا. التعافي الكلي في النشاط الاقتصادي منذ الربيع الماضي يرجع، بشكل مهم، إلى إجراءات السياسة المالية والنقدية غير المسبوقة التي قدمت دعمًا أساسيًا للأسر والشركات والمجتمعات. تقدم التعافي بسرعة أكبر من المتوقع عموماً وتم تعديل التوقعات من المشاركين في FOMC للنمو الاقتصادي هذا العام صعودًا. بشكل ملحوظ، منذ ملخصنا لعام ديسمبر للإسقاطات الاقتصادية. عند التعليق على النظرة الأقوى، لاحظ المشاركون التقدم على لقاحات وكذلك السياسة المالية الأخيرة.
0:03:26
كما هو الحال مع النشاط الاقتصادي العام، تحسنت الأوضاع في سوق العمل مؤخراً. ارتفع التوظيف بمقدار 379 ألف في فبراير، حيث استعادت قطاعات الترفيه والضيافة حوالي ثلثي الوظائف التي فُقدت في ديسمبر وينايرها.
1 – 0:03:49
مع ذلك، فإن التوظيف في هذا القطاع أقل بأكثر من 3,000,000 من مستواه في بداية الجائحة. بالنسبة للاقتصاد ككل، فإن التوظيف أقل بـ 9.5 مليون من مستوى ما قبل الجائحة. معدل البطالة المرغوب فيه يبقى مرتفعًا عند 6.2% في فبراير. يقلل هذا الرقم من نقص التوظيف، خاصة حيث تبقى المشاركة في سوق العمل أقل بشكل ملحوظ من مستويات ما قبل الجائحة. نظرًا للأمام، يتوقع مشاركو FOMC أن معدل البطالة سيستمر في الانخفاض. الإسقاط الوسطي هو 4.5% في نهاية هذا العام وينخفض إلى 3.5% بحلول نهاية 2023.
0:04:27
لم ينزل الانكماش الاقتصادي بالتساوي على جميع الأمريكيين والذين لا يستطيعون تحمل العبء قد تأثروا بشدة. على وجه الخصوص، كان مستوى البطالة المرتفع شديداً بشكل خاص على العمال منخفضي الأجور في قطاع الخدمات وللأمريكيين من أصول أفريقية وإسبانية. أدى الاضطراب الاقتصادي إلى قلب حياة كثيرة وخلق عدم يقين كبير بشأن المستقبل. يبقى التضخم الكلي أقل من هدفنا الأطول 2%. على مدى الأشهر القليلة القادمة، ستتحرك مقاييس التضخم لمدة 12 شهراً صعوداً مع سقوط القراءات المنخفضة جداً من مارس وأبريل من العام الماضي من الحساب.
0:04:59
بالإضافة إلى هذه التأثيرات الأساسية، يمكننا أيضاً أن نرى ضغطاً صعودياً على الأسعار. إذا انتعش الإنفاق بسرعة مع استمرار الاقتصاد في إعادة الفتح. خاصة إذا كانت اختناقات حزام الإمدادات تحد من سرعة استجابة الإنتاج على المدى القريب. ومع ذلك، فمن المرجح أن تؤثر هذه الزيادات في الأسعار على مرة واحدة فقط على التضخم. الإسقاط الوسيط للتضخم لمشاركي FOMC هو 2.4٪ هذا العام وينخفض إلى 2٪ العام المقبل قبل الصعود مجدداً بنهاية عام 2023.
0:05:36
لقد تم توجيه رد الفعل الفيدرالي على هذه الأزمة من خلال ولايتنا في تعزيز العمالة القصوى والأسعار المستقرة للشعب الأمريكي. إلى جانب مسؤولياتنا في تعزيز الاستقرار المالي للنظام المالي. كما نقول في بياننا حول أهداف المدى الطويل واستراتيجية السياسة النقدية، نعتبر العمالة القصوى هدفاً واسع النطاق وشاملاً. تعتمد قدرتنا على تحقيق العمالة القصوى في السنوات القادمة بشكل كبير على وجود توقعات تضخم على المدى الطويل راسخة عند 2%. مع استمرار اللجنة في تأكيدها في بيان السياسة الذي أصدرناه اليوم — مع كون التضخم أقل من 2% بشكل مستمر — سنسعى لتحقيق تضخم أعلى من 2% بشكل معتدل لبعض الوقت بحيث يبلغ متوسط التضخم 2% بمرور الوقت وتبقى توقعات التضخم على المدى الطويل راسخة عند 2%.
0:06:26
نتوقع الحفاظ على موقف توسعي من السياسة النقدية حتى تتحقق نتائج التوظيف والتضخم هذه. فيما يتعلق بأسعار الفائدة، نتوقع أن يكون من المناسب الحفاظ على نطاق الهدف الحالي من صفر إلى ربع في المائة لسعر الأموال الفيدرالي حتى تصل ظروف سوق العمل إلى مستويات متسقة مع تقييم اللجنة للعمالة الكاملة. وارتفع التضخم إلى 2٪ وهو في طريقه ليتجاوز بشكل معتدل 2٪ لفترة من الوقت. أود أن ألاحظ أن ارتفاعاً مؤقتاً في التضخم فوق 2٪ كما يبدو من المحتمل أن يحدث هذا العام لن يفي بهذا المعيار. بالإضافة إلى ذلك، سنستمر في زيادة ممتلكاتنا من أوراق الخزانة بمبلغ 80 مليار دولار على الأقل شهرياً.
0:07:07
إنهاء الأوراق المالية المدعومة برهن الوكالة بمقدار 40 مليار دولار على الأقل شهرياً. حتى تم إحراز تقدم كبير نحو أهدافنا الأقصى للعمالة واستقرار الأسعار. أدى الزيادة في ميزانياتنا منذ مارس الماضي إلى تخفيف الشروط المالية بشكل ملموس. وتوفير دعم كبير للاقتصاد. الاقتصاد بعيد عن أهدافنا العمالة والتضخم، ومن المرجح أن يستغرق الأمر بعض الوقت لتحقيق تقدم كبير إضافي.
0:07:36
سيضمن الإرشاد الآجل لمعدل الأموال الفيدرالية، جنباً إلى جنب مع إرشاد الميزانية العمومية، أن موقف السياسة النقدية يظل متسعاً جداً مع تقدم الانتعاش. إرشادنا قائم على النتائج ويربط مسار معدل الأموال الفيدرالية والميزانية العمومية بالتقدم نحو تحقيق أهدافنا في التوظيف والتضخم. بشكل عام، أدوات سعر الفائدة والميزانية العمومية توفر دعماً قوياً للاقتصاد وستستمر في القيام بذلك. في الختام، نحن نفهم أن إجراءاتنا تؤثر على المجتمعات والعائلات والشركات في جميع أنحاء البلد. كل ما نفعله يخدم مهمتنا العامة.
0:08:17
نحن ملتزمون باستخدام مجموعتنا الكاملة من الأدوات لدعم الاقتصاد والمساعدة في ضمان أن التعافي من هذا الصعب. سيكون قويًا قدر الإمكان. شكراً لك، أتطلع إلى أسئلتك.
2 – 0:08:43
هوارد من Reuters. آه، مرحباً بك يا رئيس pellinen. شكراً على ذلك.
3 – 0:08:48
هل يمكنك أن تحدثنا عن كيفية تعيين التنبؤ لعام 2021 في تعريف التقدم الكبير هذا؟ أنت تعرف التضخم بنسبة 2.4٪؟ افهم أن هذا يعتبر مؤقتاً. يبدو أن هناك لا يزال بعض التقدم هناك. البطالة بنسبة أربعة ونصف في المئة.
1 – 0:09:06
هل حان الوقت للبدء في الحديث عن تقليل الشراء؟ ليس بعد، كما أشرت، قلنا أننا سنواصل عمليات الشراء بهذا المعدل حتى نرى تقدمًا كبيرًا إضافيًا. وهذا تقدم فعلي، وليس تقدم متنبأ به. وهذا فرق عن نهجنا السابق. وما نعنيه بذلك واضح تمامًا. نريد أن نرى أن أسواق العمل قد تحركت، وظروف سوق العمل قد تحسنت.
0:09:36
كما تعلمون، أحرزنا تقدماً كبيراً نحو أقصى عمالة، والتضخم أحرز تقدماً كبيراً نحو الهدف بنسبة 2٪ الذي نريد رؤيته الآن. هذا بوضوح يشمل عنصر حكم. وعندما سنرى سيكون بعناية نتطلع إلى الأمام. نحن نفهم أيضاً أننا سنريد تقديم إشعار مقدماً قدر الإمكان عن أي تناقص محتمل. لذلك عندما نرى أننا على الطريق الصحيح عندما نرى بيانات فعلية قادمة، يشير ذلك إلى أننا قد نحقق تقدماً كبيراً إضافياً.
0:10:05
سنقول ذلك، وسنقول ذلك بشكل جيد قبل أي قرار فعلي بالتقليل. إذا كان بإمكاني المتابعة حول هذا،
3 – 0:10:19
هذا نقل النقاط، فلماذا لا يشير ذلك إلى ضعف الالتزام هنا؟ انتقل عدد كبير جدًا من الأشخاص إلى عام 2022,
1 – 0:10:26
يبدو. أنا لا أرى ذلك على الإطلاق. كما تعلم، لدينا مجموعة من وجهات النظر في اللجنة. أرحب بذلك و. كما تعلم لدينا نناقش الأشياء. نناقش الأشياء ونجتمع دائماً حول حل.
0:10:38
لكن تعرفون أن القسم الأساسي القوي من اللجنة لا يظهر زيادة معدل خلال فترة التنبؤ هذه. وأنت تعرف، حيث تحسنت البيانات مع تحسن الرؤى بشكل كبير جداً منذ اجتماع ديسمبر، كان يمكن لك أن تتوقع أن تتحرك التنبؤات صعوداً. من المحتمل أن لا يكون مفاجئاً أن البعض سيأتي بتقديرهم للوقت المناسب لرفع السعر. ومع ذلك، تعرفون أن معظم اللجنة والجزء الأكبر بكثير من اللجنة، لا يظهر زيادة معدل خلال هذا. ومرة أخرى، جزء من ذلك هو الرغبة في رؤية البيانات الفعلية بدلاً من مجرد توقعات.
0:11:16
في هذه المرحلة، نتوقع أن يبدأ الخلط بين تقدم أسرع في كل من الإنفاق وأسواق العمل والتضخم مع تقدم العام لأن هناك تقدماً مع اللقاحات وبسبب الدعم المالي الذي نحصل عليه، نتوقع أن يحدث ذلك، لكننا سنضطر إلى رؤيته أولاً. شكراً عظيماً فيك. مرحباً تيرا بال، أردت أن أسأل عن نسبة الرافعة الإضافية. كما تعلمون، تحدث الكثير عن ما ستفعله جميعاً هذا الشهر، الذي أنا سعيد بسماع تحديث إذا كان لديك واحد، لكن على نطاق أوسع. هل تعتقد أن نسبة الرافعة على المدى الطويل تطرح مشاكل في تنفيذ السياسة النقدية في وقت عندما يكون عرض الاحتياطيات سيبقى كبيراً؟
1 – 0:12:08
وإذا كان الأمر كذلك، هل تعتقد أن التغييرات في نسبة الرافعة المالية بما في ذلك SLR هي الطريقة للتعامل مع هذه المشكلة؟ فيكتوريا. سيكون لدينا شيء للإعلان عنه في الأيام القادمة. وأنا لن أشرح إجابات على أسئلتك، فلماذا لا تطرح سؤالاً آخر إن أردت؟ لأنه لأن ذلك سأقول فقط أن هناك عملاً ما في الأيام القادمة. حسناً، موافق. حسناً إذن سأسأل عن البطالة.
2 – 0:12:34
أنت تعرف أن هناك معدلات البطالة، هل لديكم توقعات لمعدل EU الستة؟ لكنك أيضًا كنت حقًا تؤكد على حقيقة أن هذا ليس الشيء الوحيد الذي تبحث عنه. كما أنك تنظر إلى مشاركة القوى العاملة وأشياء من هذا القبيل.
1 – 0:12:49
هل تبحثون جميعاً عن طرق لربما إضافة إلى كيفية إسقاط معدل البطالة على ملخص التوقعات الاقتصادية؟ حسناً، دعني أقول، كما نقول في بيانتنا، الأهداف على المدى الطويل في استراتيجية السياسة النقدية، ننظر إلى مجموعة من المؤشرات على سوق العمل. لم ننظر فقط إلى معدل البطالة، وهو المؤشر الوحيد لنتائج سوق العمل في الاتفاقية الشاملة. ننظر إلى مجموعة واسعة جداً ونسمعنا نتحدث طوال الوقت عن المشاركة وعن نسبة التوظيف إلى السكان، وهي مزيج من الاثنين، حول مقاييس مختلفة من البطالة. لذا فهو الأجور. إنها تدفقات الوظائف. إنها. كما تعلمون جميع هذه الأشياء هي أنها تدخل في تقييم، عدم المساواة بين مجموعات مختلفة. كل ذلك يدخل في تقييم الحد الأقصى للعمالة، محاولة دمج كل ذلك في ملخص التوقعات الاقتصادية لن يكون عملياً.
0:13:38
من الواضح، الشيء الذي نقوم بتضمينه هو فقط معدل البطالة وهذا إحصائي غير كافي جداً، لذا فهو لا يتضمن الكثير من الأشياء الأخرى التي نبحثها و. لن أود أن أقول إننا نتطلع إلى تضمين العشرات من الأشياء الأخرى التي نبحثها في Sep، لكن من وقت لآخر نبحث عن إضافة أشياء مختلفة، لكن. سأقول فقط إن Sep هو. إنه ملخص إنه جهاز واحد. لن يتضمن كل الأشياء التي نبحثها. أعتقد أنك تعرف الأشياء التي نبحثها والتي نتحدث عنها طوال الوقت.
0:14:15
لذلك فنحن في الواقع لا نبحث بنشاط عن توسيع كبير لتلك المؤشرات في CP في الوقت الحالي. شكراً لك يا Chris rugaber. Associated Press. شكراً، أنا. Chair Powell، كنت أريد أن أسأل.
0:14:36
التوقعات الإجمالية التي تتنبأ بها. معدل بطالة منخفض جدًا في السنة المقبلة وفي 2020 ثلاثة لديك تضخم أو الاحتياطي الفيدرالي بشكل عام في SC إرسال. بحلول عام 2020 ثلاثة أحصل. لا رفع أسعار في أي من هذا في أي من هذا أفق التنبؤات، لذا يخبرنا هذا أن معدلات التضخم أعلى من CIA في ما يتنبأ به أو لا. كما كنت تتحدث عنه هو معدل البطالة غير كافٍ، أو ما يخبرنا هذا عن وظائف رد فعل الاحتياطي الفيدرالي التي يبدو أنك تستوفي التفويض الثنائي للاحتياطي الفيدرالي بحلول عام 2023.
1 – 0:15:17
مرة أخرى، لا رفع معدل متوقع. إذن أعتقد أن أول شيء يجب أن أقوله هو أن Sep ليس توقعاً من اللجنة. إنه ليس شيئاً نجلس حوله ونناقش ونوافق ونقول هذا يمثل دالة رد فعل اللجنة. إنه تجميع للتوقعات من دالة رد فعل اللجنة. إنه تجميع للتوقعات من أشخاص مختلفين، وبما أننا لم نناقشها، سيكون من الصعب عليّ أن أقول بالضبط لماذا بالضبط كل مشارك. فعل ما سيفعلونه، لذا كل ما سأقوله عن هذا هو أن.
0:15:53
لقد وضعنا ما أعتقد أنه توجيه واضح جداً على الإقلاع، وهو حقاً ثلاثة أشياء. ظروف سوق العمل التي تتسق مع تقديراتنا للعمالة القصوى. وكما ذكرت، ننظر إلى مجموعة واسعة من المؤشرات في تقييم ظروف سوق العمل، ليس فقط معدل البطالة التضخم الذي وصل إلى 2٪ وليس فقط على أساس عابر، والتضخم في مسار التشغيل بشكل معتدل فوق 2٪ لفترة ما الأول اثنان من تلك الثلاثة هي جداً قاعدة البيانات، الثالث لديه قليلاً من عنصر من. التوقعات فيه. إذن نحن مصممون جداً على تنفيذ هذا التوجيه بطريقة قوية.
0:16:29
إنه التوجيه الذي اخترنا بعناية تطبيقه لإطارنا الجديد لتلبية هذه المعايير، وسيكون من الضروري رؤية البيانات كما ذكرت. إذن ما هذا؟ ما هذا بيان SCP حقًا؟ إنه يقول أننا ملتزمون بإطارنا والتوجيه الذي قدمناه لتطبيق هذا الإطار. سننتظر حتى يتم استيفاء المتطلبات المنصوص عليها في هذا التوجيه بوضوح قبل النظر في تغيير معدل السياسة الخاصة بنا. والشيء الأخير الذي سأقوله هو هذا.
0:17:03
حالة الاقتصاد في السنتين أو الثلاث سنوات القادمة غير مؤكدة جداً، ولن أرغب في التركيز كثيراً على التوقيت الدقيق لارتفاع سعر الفائدة المحتمل في المستقبل البعيد جداً. هذا هو رأيي فيما يتعلق بـ CP.
2 – 0:17:25
شكراً لك، Paul Kiernan. شكراً يا رئيس، صديقي. سؤالي ذو شقين.
1 – 0:17:32
واحد، ما مدى ارتفاع معدل التضخم الذي تشعر بالارتياح له؟
2 – 0:17:37
هناك بعض الغموض في هدفك الجديد
3 – 0:17:41
كما ذكرت، التوقعات محددة.
2 – 0:17:45
وهل تعتقد أن هذا الغموض قد يجعل الأسواق تضع في الاعتبار تحملاً أقل للتضخم مما لدى الاحتياطي الفيدرالي فعلاً، مما يؤدي إلى تشديد الظروف المالية بشكل مبكر؟
1 – 0:17:58
هل هذا مصدر قلق؟ شكراً. لذلك قلنا أننا نود أن نرى التضخم يعمل باعتدال فوق 2٪ لبعض الوقت. وقاومنا بشكل أساسي عموماً الإغراء لمحاولة تحديد كم من ذلك فقط. الحديث عن التضخم هو شيء واحد في الواقع وجود التضخم يعمل فوق 2٪ هو الشيء الحقيقي، لذلك أنا. لكننا تعرف على مدار السنين قمنا بـ، قمنا بالحديث عن 2٪. التضخم عالمي.
0:18:27
لم نحققها، لذا أود أن أقول إننا نود ذلك. أنت تعرف، الأداء. هذا ما نود فعله حقاً هو الوصول بالتضخم بشكل معتدل فوق 2٪. لا أريد أن أكون محدداً جداً حول معنى ذلك، لأنني أعتقد أنه من الصعب القيام بذلك، ولم نحققه بعد. أنت تعرف، عندما نكون فوق 2٪ فعلاً، يمكننا القيام بذلك.
0:18:48
اسمع أنا، سأقول هذا. التغيير الأساسي في إطارنا هو أننا لن نتصرف استباقياً بناءً على التنبؤات في الغالب. ونحن سننتظر لرؤية البيانات الفعلية، وأعتقد أنه سيستغرق الناس وقتاً للتكيف مع ذلك. وللتكيف مع هذا الممارسة الجديدة والطريقة الوحيدة التي يمكننا فعلاً بناء مصداقية ذلك هي من خلال القيام بذلك. لذلك هذه هي الطريقة التي أفكر فيها حول ذلك.
0:19:15
2 – 0:19:21
شكرًا Matthew Boesler. High chair pal. هذا Matthew Boeser مع Bloomberg News، لذلك هناك افتراض واسع في هذه النقطة بأن الولايات المتحدة ستصل إلى المناعة الجماعية في وقت ما من هذا العام. وطوال الوقت قلت أن مسار الاقتصاد سيتم تحديده من خلال مسار الفيروس. أنا فضولي بناءً على الإسقاطات التي أطلقتها اليوم، والتي تُظهر أن البطالة ستظل أعلى من تقديرات أقصى عمالة حتى نهاية السنة القادمة وربما في وقت ما في 2023. هل تعتقد أن صانعي السياسات يجب أن يفعلوا المزيد هنا للمحاذاة بطريقة ما؟
0:19:53
جداول المناعة الجماعية والتوظيف الكامل.
1 – 0:20:01
إذا شكرت لك. لذا بشأن مناعة القطيع أنا حقاً سأترك هذا السؤال للخبراء. نحن لا نتحكم في ذلك ولسنا مسؤولين عن تحديده. و. سأترك هذا النقاش برمته للخبراء. أعني، ما نركز عليه.
0:20:18
هو الجزء الذي نتحكم فيه، وهو الدعم الذي نقدمه للاقتصاد، وهناك قدمنا إرشادات واضحة جدًا. وفي حالة عمليات شراء الأصول، فهي بمستواها الحالي حتى نحقق تقدمًا كبيرًا إضافيًا، هناك عنصر حكم في ذلك وسوف نوفر اتصالات واضحة قبل وقت طويل من التناقص الفعلي، وللتو مررنا من خلال المعايير لرفع أسعار الفائدة. فهي محددة جدًا و. كما تعلم نحن ملتزمون جدًا بتحقيقها بقوة. أتفق معك على ذلك.
0:20:56
المسار الذي يتابعه الفيروس يبقى مهمًا جدًا. لدينا هذه. كما تعرفون سلالات جديدة قد تكون محددة جدًا، ولسنا قد انتهينا بعد، و. يتضح أننا على مسار جيد مع تراجع الحالات كما ذكرت، لكننا لم ننهها وأود أن لا أرى أننا نحول انتباهنا عن الكرة قبل أن ننهي فعلاً المهمة. إذن. هذا هو الطريقة التي سأنظر إليها.
2 – 0:21:26
إذا كان بإمكاني أن أتابع قليلاً، كيف ترى نوع الانقطاع من حيث اقتصاد يُتوقع أن يعاد فتحه على نطاق واسع هذا العام، لكن العمالة الكاملة تأخذ اقتصاداً يُتوقع أن يعاد فتحه على نطاق واسع هذا العام،
3 – 0:21:41
لكن تحقيق التوظيف الكامل يستغرق وقتًا أطول؟ هل هذا هو الحال؟
2 – 0:21:47
العوامل المتعلقة بالفيروس ستبقى معنا على مدى السنوات القادمة. هل هذه هي الطريقة الصحيحة لتفسير التنبؤات؟
1 – 0:21:54
أعتقد أن هناك بعضًا من ذلك. بالتأكيد سيكون هناك بعض من ذلك. سيظل هناك بعض التباعد الاجتماعي. قد يذهب الناس، على سبيل المثال، إلى الفضاء هل هذا هو الحال. قد ينطوي ذلك على اتصال وثيق مع الآخرين. سيفعل البعض ذلك على الفور، بينما سيتردد آخرون، وأعتقد أنه سيكون هناك بعض من ذلك.
0:22:09
بالإضافة إلى ذلك، تذكر أن هناك 10 ملايين شخص في نطاق 10 ملايين شخص يحتاجون إلى العودة إلى العمل، وسيستغرق الأمر بعض الوقت لحدوث ذلك. كما تعلم يمكنه يمكن أن يحدث. ربما ربما بسرعة أكبر مما كان عليه الحال في الماضي، لأنه ينطوي على إعادة فتح قطاع من الاقتصاد بدلاً من تحفيز الطلب الكلي والانتظار لإنتاج طلب وظيفي للعمال. قد تكون هذه عملية مختلفة وقد تكون أسرع. لا نعرف ذلك، لكنه مجرد الكثير من الناس الذين يحتاجون إلى العودة إلى العمل، وهذا لن يحدث بين عشية وضحاها.
0:22:44
كان سيكون. سيستغرق الأمر وقتًا، بغض النظر عن أداء الاقتصاد بشكل جيد، سيستغرق البطالة وقتًا طويلاً. الانخفاض وكذلك المشاركة سوف. هذا كل ما يمكنني قوله. أعتقد أن الأسرع، الأفضل.
0:22:58
نود أن نراها تأتي عاجلاً وليس آجلاً. لن نرحب بشيء أكثر من ذلك. لكن بشكل واقعي، بناءً على الأرقام، سيستغرق الأمر بعض الوقت.
2 – 0:23:09
شكراً Steve Leisman.
3 – 0:23:12
السيد الرئيس، شكراً. أتساءل إذا كان بإمكانك أن تنوع هنا قليلاً في ثلاثة أجزاء لكن كلها مرتبطة. هل تعليق على المستوى الحالي للعائد العاشر والمعدلات الطويلة الأخرى هناك؟ سواء كنت تعتقد أنهم سيكون لهم تأثير سلبي على الاقتصاد وإذا لم يكن كذلك، هل هناك مستوى يعطيك القلق؟ وأخيراً الجزء الثالث أعرب المصرفيون المركزيون الآخرون عن القلق بشأن ما حدث لل yields في دولهم وحتى بعضهم اتخذ إجراءات لكن ليس أنت. هل يمكنك أن تعطينا فكرتك العامة أو اتجاهك نحو فكرة. بشأن الدخول إلى السوق والتأثير على tenor معين من سوق السندات.
0:23:42
هل أعجبك ذلك؟ لم أحب ذلك في أعلى صندوق الأدوات الخاص بك؟ أم أنها شيء تعتقد أنه في أسفل صندوق الأدوات؟
1 – 0:23:53
بالتأكيد، إننا نراقب نطاقاً واسعاً من الظروف المالية ونحن دائماً منتبهون لتطورات السوق. بالطبع، ما زلنا بعيدين كثيراً عن أهدافنا، ومن المهم أن تبقى الظروف الأولية مواتية لدعم تحقيق تلك الأهداف. وإذا نظرت إلى مؤشرات مختلفة للظروف المالية، فما ستراه هو أنها تُظهر بشكل عام أن الظروف المالية الإجمالية تكون مواتية جداً، وهذا مناسب، لذا هذا هو وجهة نظرنا. أود أن أضيف، كما قلت، أنني سأكون قلقاً من الظروف الفوضوية في الأسواق أو من الشد المستمر للظروف المالية الذي يهدد تحقيق أهدافنا. نعتقد أن موقف السياسة النقدية لدينا يبقى مناسباً والتوجيه بشأن سعر الفائدة الفيدرالي.
0:24:31
شراء أصول توفر دعماً قوياً للاقتصاد. ونحن ملتزمون بالحفاظ على هذا الموقف المتسامح بصبر حتى يتم إنجاز العمل بشكل كامل وحقيقي.
3 – 0:24:49
هل يمكن أن تعطينا فكرة عن شعورك تجاه هذه الأداة من حيث القدرة على الدخول إلى جزء معين من السوق، سواء أثناء تشغيل بعض العمليات أو شيء من هذا القبيل؟
1 – 0:24:57
هل تشعر أن هذا هو أحد أفضل الأدوات لديك أم شيء لا تفضله فعلاً؟ كما تعلم، الأدوات التي لدينا هي الأدوات التي لدينا. ما أقوله لك هو أن موقف السياسة النقدية التي لدينا اليوم، نعتقد أنه مناسب. نعتقد أن عمليات شراء الأصول لدينا في شكلها الحالي، أي عبر المنحنى. 80 مليار في سندات الخزانة. 40 مليار في الأوراق المالية المدعومة بالرهون العقارية بصافي. نعتقد أن هذا هو المكان الصحيح لعمليات شراء الأصول.
0:25:21
الآن يمكننا تغييرها. بالطبع، في عدد من الأبعاد المختلفة إذا اعتبرنا ذلك مناسباً. لكن في الوقت الراهن، نعتقد أن موقفنا السياسي بشأن ذلك مناسب.
2 – 0:25:37
شكراً لك يا Rachel Siegel. أنا بتمام. شكراً جزيلاً لك على طرح سؤالك.
3 – 0:25:46
لقد تحدثت عن الأثر غير المتناسب للوباء على الأمريكيين السود والأمريكيين من أصول إسبانية والأمريكيين الآسيويين ومجموعات أخرى في سوق العمل، وأنا فضولي إذا كان بإمكانك التحدث عن المؤشرات المحددة التي ستستخدمها الاحتياطي الفيدرالي لقياس مكاسب الوظائف للمجموعات التي لديها معدلات بطالة أعلى بشكل مستمر مقارنة بالأمريكيين البيض. وفيما يتعلق بالأمر، نظرًا لأنك وصفت اللقاحات بأنها مفتاح التعافي الاقتصادي، هل يقلق الاحتياطي الفيدرالي بشأن معدلات التطعيم الأقل؟
2 – 0:26:13
في المجتمعات الملونة وما هي الحواجز التي تعتقد أنها موجودة هناك؟
1 – 0:26:18
شكراً جزيلاً. إذاً أي تدابير؟ حسناً، نحن نراقب وننقل المعلومات بشكل منتظم عن حالات عدم المساواة المختلفة في سوق العمل. لنقل إن معدل البطالة بين الأمريكيين من أصل أفريقي مرتفع بشكل كبير، وكذلك معدل البطالة بين الهسبانيين. لذا ننظر إليها ونرى تلك الحالات كما تعرفون. إنها ركود في سوق العمل. من الحزن أن نرى هذه الفوارق انخفضت فعلاً إلى أدنى مستويات قياسية منذ أن بدأنا تتبعها بهذه الطريقة.
0:26:45
حتى قبل سنة تقريباً، فبراير من العام الماضي، كانت لدينا هذه الفجوات منخفضة جداً. ما يحدث في الانكماش هو أنها ترتفع بسرعة ضعف بطالة البيض، لذلك نراقب تلك الأشياء. نحن أدوات. بالطبع، تؤثر على البطالة بشكل عام، لكننا سننظر إليها كشكل من أشكال الركود في سوق العمل ونأمل أن. كما تعلمون أن هناك تقدماً هناك، وفي هذا الانكماش بالذات، بالطبع، كان ضربة مباشرة على جزء من الاقتصاد يوظف العديد من الأقليات والعمال الأقل أجراً.
0:27:20
العاملون في الواجهة العامة في صناعات الخدمات. في كثير من الحالات ليس لديهم الكثير من الأصول المالية. لا يتم دفع لهم بشكل جيد جدًا. قد يكون لديهم وظائف أخرى وأشياء من هذا القبيل، لذلك كان هذا ضربة مباشرة لتلك الجزء من الاقتصاد، وهو أبطأ جزء في الاقتصاد في التعافي. نود أن نرى أن يستمر دعم هؤلاء الأشخاص.
0:27:45
كما تعلم، مع تعافي الاقتصاد الأوسع، وهو يحدث بشكل كبير من حيث مستويات التطعيم المختلفة، هذا’. تلك هي الحقائق، الحقائق المؤسفة. إنها في الواقع ليست شيئاً لدينا داخل مجموعة أدوات السياسة الخاصة بنا للتعامل معه، لكن من الصحيح أنه مع البيانات التي لدينا يشير إلى أن هناك فوارق كبيرة بين المجموعات العرقية المختلفة و. لا، لكن هذا ليس لنا.
0:28:11
هذا للسلطات المالية والحكومة بشكل عام للعمل على. شكرا جينا سمالك. مرحبا بول، شكرا لأخذك أسئلتنا. كنت أتساءل عما إذا كان بإمكانك التحدث قليلاً عن كيف ترى دعم السياسة المالية الذي نزل عبر الخط يؤثر على الإمكانات الاقتصادية على المدى الطويل، فقط بمعنى أنك تحدثت كثيراً عن إمكانية الندوب في سوق العمل وكيف قد يثقل على آفاقنا المستقبلية. وأتساءل عما إذا كنت ترى ذلك يعمل بطريقة معاكسة.
0:28:42
كما تعلم، إذا أعدنا الناس إلى سوق العمل بشكل أسرع،
1 – 0:28:49
فقط أن تحسن فرصنا. لذلك أعتقد أن ذلك. ستساعدنا السياسة المالية بشكل عام على تجنب. الكثير من التسجيل الذي كنا مهتمين جداً به في البداية، وأعتقد أنه ما يتعلق بحجم وسرعة تسليم الكونجرس مع قانون CARES. وللتو بعد ذلك سينتهي الأمر بتسريع العودة إلى التوظيف الكامل بشكل كبير جداً، سيحدث فرقاً كبيراً في حياة الناس، وقد حدث بالفعل، كما ذكرت في ملاحظاتي الافتتاحية، كان التعافي أسرع من المتوقع. جزء من ذلك يصعب جداً التنبؤ به، نظراً لأننا لم نر حدثاً مثل هذا من قبل، لكن جزء منه يتعلق فقط بقوة الاستجابة المالية.
0:29:33
الذي أعتقد أنه سيبدو جيدًا على مر السنين على المدى الطويل. تعرف حقًا. هذا كل ما في الأمر، الجزء الأول يتعلق بتجنب التندبات، وأعتقد أننا لم نتجنب كل التندبات. لكننا ربما تجنبنا. أسوأ حالة موجودة وآمل أن نستمر فيها وسنستمر فيها مع سياساتنا.
0:29:51
بالطبع، نسعى جاهدين للتأكد من استمرار ذلك على المدى الطويل، لكن ما يتطلبه رفع الإنتاجية الفعالة للفرد الواحد أو للساعة المعملة من أجل رفع مستويات المعيشة بمرور الوقت هو الاستثمار — الاستثمار في مهارات الناس وقدراتهم، والاستثمار في المصانع والمعدات، والاستثمار في البرامج. يتطلب الأمر الكثير من الاستثمار لدعم اقتصاد أكثر إنتاجية ورفع مستويات المعيشة، وهذا — كما تعلمون — لم يكن المبدأ الموجه. بركزنا على هذه الإجراءات، إجراءاتنا بالتأكيد، ولا نملك تلك الأدوات، لكن ما كان يفعله الكونجرس في الأساس هو استبدال الدخل المفقود والبدء في دعم الناس مع عودة الاقتصاد إلى وضعه الطبيعي. لكن يجب أن يكون هناك تركيز على المدى الطويل — أعتقد أن ذلك سيكون صحياً — على الجبهة الاستثمارية. شكراً لك يا جيمس بوليتي.
1 – 0:30:49
شكراً لك، رئيسة باول. أردت أن أطرح سؤالاً عن منطقة اليورو. بينما تحسن النظر للاقتصاد الأمريكي كثيراً، فإن التقدم في منطقة اليورو كان أقل تشجيعاً بكثير وهو يظهر علامات ضعف خطيرة بسبب بطء التوزيع اللقاح وأقفال وقيود جديدة، كم أنت قلقة بشأن التباعد الاقتصادي عبر الأطلسي واحتمالية أن الاضطراب في منطقة اليورو والضعف في منطقة اليورو قد يجرّ التعافي الأمريكي كما فعل بطريقة ما في أعقاب الأزمة المالية؟ أنت محق في أن وتيرة التعافي هي إننا نشهد تعافيات متباعدة هنا، كما فعلنا بعد الأزمة الأخيرة، وفي هذه الحالة، بالإضافة إلى الأخرى، التعافي الأمريكي يقود التعافي العالمي. و
0:31:45
أنت تعرف سياسة الأسابيع، بالطبع، هنا تركيزنا على أهدافنا، كما تعلم، الأهداف المحلية. أقصى قدرة صاحب عمل هنا في الولايات المتحدة. نراقب التطورات في الخارج ونعلم أنهم يعلمون أننا نعلم أنهم يستطيعون. يمكن لهؤلاء أن يؤثروا على نتائجنا. لذا أعتقد أن الطلب الأمريكي قوي جداً.
0:32:07
إذا كانت الاقتصاد يتحسن، فسيدعم النشاط العالمي أيضًا بمرور الوقت. سيكون ذلك من خلال الواردات وأنت تعلم عندما يكون الاقتصاد الأمريكي قويًا، تميل تلك القوة إلى تميل إلى دعم النشاط العالمي أيضًا، لذا هذا شيء واحد أنا لا. أنا لا أقلق على المدى القريب. أعني، أود أن أرى أوروبا تنمو بشكل أسرع. أود أن أرى اللقاح.
0:32:36
يسير الطرح أكثر سلاسة. لكنني لا أقلق كثيراً بشأننا في المدى القريب لأننا على مسار جيد جداً، وهناك دعم مالي قوي جداً، والتطعيم يسير بسرعة والحالات تنخفض. أعتقد أننا، أعتقد أننا في مكان جيد. كل شيء أمامنا، لكن البيانات يجب أن تصبح أقوى بسرعة كبيرة هنا وتبقى قوية لبعض الوقت هنا. شكراً للتعامل.
0:33:06
مرحباً شكراً جزيلاً على طرح أسئلتك. أردت أن أسأل ما إذا كانت الاحتياطي الفيدرالي تخطط لتمديد نفس القيود على أرباح البنوك وإعادة شراء الأسهم.
3 – 0:33:21
أنا آسف. شارك عمليات إعادة الشراء الجارية حاليًا في الربع الثاني.
2 – 0:33:26
وإذا كنت تفكر على الإطلاق في تحليل السيناريو واختبارات الضغط في منتصف الدورة التي كانت موجودة العام الماضي هذا العام وما الذي قد يجعلك تفكر
1 – 0:33:35
فعل شيء من هذا القبيل مرة أخرى. لذا لم نتخذ قرار بشأن ذلك. نحن بعيدون بأسبوعين عن الإعلان عن هذا القرار. ثم لن أكون تلميح هنا. اليوم سأقول أننا سنستمر في نهجنا المدفوع بالبيانات. كما تعرفون أننا قيدنا إعادة الشراء والأرباح، لذا تحافظ الشركات على رأس المال خلال عام 2020.
0:33:54
في الواقع زادت البنوك مستوى رأس مالها ومستوى احتياطياتها في اختبارات الضغط في ديسمبر أظهرت أن البنوك قوية وذات رأس مال جيد بموجب الركود الافتراضي. التي استخدمنا في ديسمبر، والتي كانت صارمة جداً. نحن في منتصف اختبار الضغط 2021 الخاص بنا، سننشر تلك النتائج قبل نهاية يونيو، وهذه الطبقة مهمة جداً. ضغط إضافي فوق الضغط الذي امتصته البنوك بالفعل خلال العام الماضي. مع معدل البطالة الذي يصل إلى 11٪ وأسعار الأسهم تنخفض أكثر من 50٪ إذن. لكن كل ذلك، كما تعلم، نتائج اختبارات الضغط والقرار بشأن التوزيعات.
0:34:33
كل هذا سيأتي قريباً جداً. كما ذكرت، تخيّل. شكراً لك يا إدوارد لورانس. شكراً جيف، شكراً على طرح هذه الأسئلة التي وضعت معايير الإقلاع والعودة إلى يونيو 2020.
3 – 0:34:55
قلت، كنت تعرف أنك لا تفكر حتى في التفكير في رفع الأسعار،
2 – 0:34:59
لكنني أرى سبعة أعضاء يشهدون الإقلاع في عام 2020. ثلاثة وأربعة في العام القادم. كيف؟ كم من النقاش وكيف يمكنك توصيف تلك المحادثة؟
1 – 0:35:07
هل كان هناك نقاش حول الانتقال من الحد الأدنى في وقت أبكر مما تم الإشارة إليه؟ حسناً، أنا. كما تعلمون، الأمر يعتمد على كل شيء. لقد وضعنا معايير واضحة جداً للانطلاق، أليس كذلك حيث قلنا إننا نريد أن نرى ظروف سوق العمل التي تتسق مع تقديراتنا للعمالة الكاملة وهذا لا يعني فقط البطالة، بل يعني مجموعة أوسع بكثير من المعايير. نريد التضخم عند 2% وليس على أساس مؤقت. ونريد التضخم على المسار الصحيح له أيضاً.
0:35:32
يجب أن تكون معتدلة أو تعمل بشكل معتدل فوق 2% أو شيء من هذا القبيل. هذه هي الشروط الثلاثة التي يتفق عليها الجميع في اللجنة، أليس كذلك؟ إذن الأمر يتعلق بما هو توقعك للاقتصاد. إذا كنت تريد. إذا كنت تريد، تعرف أن الناس سيكون لديهم مجموعة من التقييمات لمدى جودة الاقتصاد وستكون.
0:35:46
أنت تعرف أننا لا نفعل. كان يجب أن أقول إننا في موقف غير مؤكد نسبياً. إذا نظرت إلى عدم اليقين الذي يقول به الناس على اللجنة بشكل عام أن عدم اليقين بشأن التنبؤ مرتفع جداً مقارنة بالمستوى الطبيعي. لم نخرج من وباء من قبل. لم نكن لدينا هذا النوع من الدعم المالي من قبل، بجمع كل هذا معاً. لذا ستكون لديك وجهات نظر مختلفة من المشاركين في اللجنة حول السرعة التي سينمو بها النمو، وسرعة سماع سوق العمل، وسرعة التضخم آسف سيتحرك بسرعة.
0:36:20
وهذه الأشياء ستحدد حيث يقوم الناس بكتابة تقدير للإقلاع. بالطبع، هذا ليس قرار للإقلاع. الآن نتخذ هذا القرار بعد ذلك، لكنه تقدير بناءً على افتراضات حول النمو وهو مقصود كأداة لإظهار الجمهور بشكل عام كيف تعمل دالة الهدف لدينا وكيف نفكر في المستقبل. لا يقصد به فعلاً تحديد الوقت الذي قد نقلع فيه أم لا. لن نتخذ هذا القرار لبعض الوقت.
0:36:49
من المحتمل أن يكون الاقتصاد في ذلك الوقت والمكان مختلفاً جداً عن الاقتصاد الذي نعتقد أنه سيكون، لذا أحياناً مع النقاط يجب أن أتأكد من الإشارة إلى أنها ليست توقعات اللجنة. ثم كما تعلم هذا، لكنها ليست توقعات اللجنة، إنها فقط تجميع هذه التوقعات حقاً من أفراد. نعتقد أنها تخدم غرضاً مفيداً. لا يقصد به أن يكون فعلاً وعداً أو حتى تنبؤاً بالوقت الذي ستتصرف فيه اللجنة. هذا سيعتمد كثيراً على.
0:37:21
النتائج الاقتصادية التي تتمتع بعدم يقين عالي.
2 – 0:37:29
شكراً سيذهب إلى Brian Chung. تحت رئيس مجلس الاحتياطي الفيدرالي Powell أراد أن يوضح قليلاً حول تعليقاتك حول تحفيز الميزانية،
3 – 0:37:38
لذا يبدو أنك، أخمن. انظر الحالة حتى، ربما أكثر، الاستثمار، على الأقل من قبل الكونغرس، لدعم الاقتصاد الأكثر إنتاجية حيث تجيب على سؤال الجنس. لذلك لدينا للتو 1.9 تريليون دولار في الإنفاق. إذاً أين تري الفضاء المادي الآن؟
2 – 0:37:52
هل لا تزال؟ أعتقد أنني قد أرى البلد في مكان الآن،
1 – 0:37:56
حيث لن يكون مصدر قلق إذا كان هناك مزيد من الإنفاق في هذا الوقت. لا، لذا بريان، الأمر ليس لنا أن نقرر ما يجب على الكونجرس أن ينفقه أو متى كنت أجيب على سؤال عبقري، والذي كان حقاً كيف نضمن عدم وجود ضرر لندب الجروح، على سبيل المثال، أو عدم وجود ضرر للقدرة الإنتاجية للاقتصاد. وأعتقد أن ما حدث حتى الآن قام بعمل جيد جداً في ذلك. لكن حقاً، أردت أن أقدم النقطة الطويلة الأجل التي تعمل على الإنتاجية على الإنتاجية على فترات أطول. أي أنه يتعلق بعدد من الأشياء، لكن أحد هذه الأشياء هو الاستثمار. الاستثمار في الناس وفي مهاراتهم والتعليم والكفاءة. كل هذه الأشياء لا أقترح بأي شكل من الأشكال أن هذا هو شيء يجب على الكونجرس العمل عليه الآن، أو أنك تعرف، هذا فقط ليس كذلك.
0:38:43
هذا ليس عملنا. أنا فقط أقول أن ذلك هو ما يمكن للسياسة المالية أن تفعله حقاً. السياسة النقدية لا يمكنها الاستثمار في القدرة الإنتاجية المستقبلية للاقتصاد. رفع النمو المحتمل. هذه الأشياء هي أدوات تماماً التي يمتلكها الكونغرس.
0:38:56
وأيضاً، لم أكن أبدي تعليقاً على الإطار المالي الحالي على الإطلاق. شكراً لك بجانب مايكل ديربي.
3 – 0:39:16
شكراً على سؤالك. أردت فقط أن أزودك برؤية محدثة عن تقييمك لمخاطر الاستقرار المالي وما إذا كنت ترى أي جيوب من الإفراط في الأسواق المالية تثير قلقك. سواء كان محدداً في تلك المنطقة من السوق أو من حيث التهديد الذي قد يشكله على الاقتصاد الكلي.
1 – 0:39:38
أو بمعنى آخر، كما تعلمون، الاستقرار المالي بالنسبة لنا هو إطار عمل. إنها ليست شيئاً واحداً، وليست سوقاً معينة أو أصلاً معيناً أو أي شيء من هذا القبيل. إنه إطار عمل لدينا. نقدم تقارير عنه كل ستة أشهر. يحصل مجلس الإدارة على تقرير عنه كل ربع سنة ونراقبه يومياً وله أربع ركائز وتلك هي أربع نقاط ضعف رئيسية.
0:39:51
تقييمات الأصول والديون المستحقة من الشركات والأسر التي تمول المخاطر والرافعة المالية بين المؤسسات المالية. هذه الأربعة أشياء وسأتطرق إليها بسرعة. إذا نظرت إلى تقييمات الأصول، يمكنك أن تقول أنه بمعايير معينة، بعض تقييمات الأصول مرتفعة مقارنة بالتاريخ. أعتقد أن ذلك واضح. من حيث الأسر والشركات، دخلت الأسر الأزمة في حالة جيدة جداً بمعايير تاريخية.
0:40:23
كانت الرافعة في القطاع المنزلي تتحرك تدريجياً بشكل مستمر لأسفل منذ الأزمة المالية. الآن كان هناك بعض التأثيرات السلبية على ذلك. فقد الناس وظائفهم وذلك النوع من الأشياء، لكنهم’s حصلوا أيضاً على الكثير من الدعم الآن لذا الضرر hasn’t كان سيئاً كما اعتقدنا. الشركات. بالمثل، كانت لديها عبء ديون مرتفع عند الدخول و.
0:40:48
لكن الكثير من الإيرادات الأخرى انخفضت، لكنهم فعلوا الكثير من التمويل وهناك الكثير من النقد على ميزانياتهم العمومية، لذا لا شيء في هذين القطاعين يقفز حقاً أو هو مزعج حقاً على المدى القصير. ذكرت مخاطر التمويل كآخر واحد، لذا رأينا مرة أخرى في هذه الأزمة. حدثت انهيارات في أجزاء من أسواق التمويل قصيرة الأجل تحت الضغط الكبير. وقد كانوا هادئين منذ الربيع ونحن، كما تعلمون، أغلقنا منشآتنا وكل ذلك، لكننا لا. لا نشعر أن.
0:41:21
يمكننا أن نترك اللحظة تمر دون أن نقول مرة أخرى فقط أن تلك بعض جوانب أسواق التمويل قصيرة الأجل وبشكل أعم، الوساطة المالية غير البنكية، لم تصمد جيداً تحت الأرض. بشكل أعم، الوساطة المالية غير البنكية لم تصمد جيداً تحت ضغط كبير تحت ضغط هائل، وعلينا أن نعود وننظر في ذلك. إذن هذه أولوية عالية جداً لنا. بصفتنا منظمين ومشرفين سنعود وسيتضمن ذلك جميع الوكالات التنظيمية الأخرى، وهذا يتضمن جميعها أيضاً وانظر ما إذا كان بإمكاننا تعزيز تلك الأشياء. إذن هذا نوع من المظهر التفصيلي الأوسع.
2 – 0:42:07
شكراً لك مايكل ماكي. الرئيس، هل يمكنك أن تساعدني على فهم شيء ما عن سبتمبر وتنبؤاتك؟ التضخم الذي تتحدث عنه لهذا العام، لنقل، مؤقت، ثم بحلول 2023 تعود إلى نقطتين 1%. لا توجد توقعات لزيادة في الأسعار لعام 2023. إذا وصلت إلى 3 1/2 في المائة بطالة، لكن التضخم يبلغ فقط نقطتين أو نقطتين، 1٪، هل أنت على استعداد لترك الأسعار عند 0 للمضي قدماً من هناك؟
3 – 0:42:38
أم تقريباً 0 في المستقبل؟ بعبارة أخرى، هل يمكن أن نكون في وضع يشبه اليابان حيث تظل الأسعار منخفضة لأن التضخم ثابت؟
1 – 0:42:49
حسناً، مرة أخرى، لن أركز كثيراً على رسم السيناريو في مارس 2021. تذكر ما هو؟ إنه مجموعة من التوقعات الفردية من قبل أعضاء فرديين. جميعهم يقومون بتقييمات مختلفة. لديهم توقعات مختلفة. التنبؤات الاقتصادية.
0:43:04
البعض لديه توقعات أكثر تفاؤلاً، والبعض الآخر أقل تفاؤلاً، وتذكر أيضًا أن Sep لا يتضمن في الواقع جميع الأشياء التي تدخل في العمل الكامل، أليس كذلك؟ إنه فقط، يشمل البطالة فقط، لذا. أود فقط أن أقول. لقد حددنا إرشادات واضحة. الرسالة من SCP التي أود أن أتركها مع الناس هي أننا حددنا إرشادات واضحة.
0:43:28
ذكرت ما كان عليه. تضخمها حتى الآن، لذا فهو شروط سوق العمل متسقة مع تقديراتنا للعمالة القصوى. وهذا ليس فقط البطالة، بل جميع المؤشرات الأخرى. لكن بشكل عام، بالإجمالي حتى العمالة القصوى، فإنه التضخم بنسبة 2% وليس على أساس عابر. تضخم في طريقه للتجاوز 2% بشكل معتدل لبعض الوقت.
0:43:54
تلك هي المعايير التي التزمنا بتنفيذها بقوة. التوجيه، وهذا’s ما يقول هذا ما يقول هذا. That’s حقا كل ما يقوله. سننتظر حتى يتم استيفاء هذه المتطلبات، ومرة أخرى، كما تعلمون حالة الاقتصاد في سنتين أو ثلاث سنوات غير مؤكدة للغاية، ولن أرغب في التركيز كثيراً على التوقيت الدقيق لزيادة سعر محتملة بعيدة جداً في المستقبل.
2 – 0:44:23
تابعت، أنا فقط أتساءل قبل 2019 تقول دائماً أنك كنت تركز على المشاكل المتعلقة بأسعار الفائدة المنخفضة جداً. كيف تقول أننا مستعدون للعيش معها حتى نصل إلى هذه الأهداف؟ حتى لو حققت الهدف الخاص بك في الحد الأقصى للتوظيف.
1 – 0:44:44
ما أود قوله هو أننا ملتزمون بإعطاء الاقتصاد الدعم الذي يحتاجه للعودة بأسرع ما يمكن. إلى حالة التوظيف الكامل واستقرار الأسعار. كما تعلم، إلى الحد الذي تحافظ فيه أسعار الفائدة منخفضة والدعم من السياسة النقدية بشكل عام. إلى الحد الذي يثير أسئلة أخرى. نعتقد أنه من الضروري تماماً الحفاظ على قوة واستقرار النظام المالي الأوسع. ومراقبة أسئلة الاستقرار المالي بعناية، إن كان هذا ما تقصده.
0:45:19
نحن نفعل ذلك. نراقب بعناية كبيرة جداً. أود أن أشير إلى أنه على مدى التوسع الأطول، الأطول في التاريخ الأمريكي، 10 سنوات وثمانية أشهر كانت الأسعار منخفضة جداً، لأنها كانت عند 0 لمدة سبع سنوات وبعد ذلك لم تتجاوز أبداً 2 تقريباً 4% تقريباً خلال ذلك. لم نرى في الواقع تراكم الديون الزائد. لم نرى أسعار الأصول تشكل فقاعات من شأنها أن تهدد تقدم الاقتصاد.
0:45:46
لم نر الأشياء التي لم تريها—فقاعة إسكان، كما تعلمون، الأشياء التي كانت تميل حقاً إلى إيذاء الاقتصاد ولقد أضرت في التاريخ القريب بالولايات المتحدة. لم نرها تتراكم رغم الأسعار المنخفضة جداً. جزء من ذلك هو أنك في بيئة أسعار منخفضة. أنت في بيئة أسعار أقل بكثير. الربط بين الأسعار المنخفضة ونوع مشاكل عدم الاستقرار المالي ليس مشدوداً جداً.
0:46:10
كما يعتقد الناس، هذا لا يعني أننا نتجاهله. لا نتجاهله. نراقبه بعناية فائقة ولا نعتقد أعتقد أن هناك اتصالاً. أود أن أقول إن هناك واحدًا، لكنه ليس واضحًا تمامًا. نحن نراقب الظروف المالية بشكل واسع جدًا وحذر جدًا، وما كنا فعلنا ذلك قبل الأزمة المالية العالمية منذ 12 سنة.
0:46:30
الآن نحن نفعل، وقد وضعنا أيضاً الكثير من الوقت والجهد في تعزيز المؤسسات المالية الكبرى التي تشكل قلب نظامنا المالي أقوى بكثير وأكثر مرونة. هذا صحيح بالنسبة للبنوك. أعتقد أنها صحيحة بالنسبة للـ SCPS. نريد أن تكون صحيحة. من أسواق ومؤسسات الوساطة المالية غير المصرفية الأخرى، لذا أعتقد أن ذلك. أن ذلك كما تعلم، يجب أن تكون السياسة النقدية بالنسبة لي.
0:47:03
توفير ل. نحن نحقق أهدافنا الاقتصادية الكلية، يجب أن تكون السياسة والإشراف على التنظيم المالي لتقوية النظام المالي بحيث يكون قويًا وقويًا ويمكنه تحمل الأنواع من الأشياء التي لم يكن بإمكانه تحملها. بصراحة، تعلمنا ذلك في عام 2008، تسعة 10. هذه المرة، صمد الجزء المنظم من النظام المالي بشكل جيد جدًا. وجدنا بعض المناطق الأخرى التي تحتاج إلى تقوية، وهذا ما نعمل عليه الآن. شكرا لك. أنكين، CNN.
0:47:39
شكراً على طرح سؤالك. أنا رئيس بويل. هل يمكنك أن تحدثنا قليلاً عن العلاقة بين البطالة المستمرة الناجمة عن الوباء والزيادة المتوقعة في التضخم الناتج عن التوظيف؟
1 – 0:47:56
هل يعوض الأول الثاني إلى حد ما؟ أنا آسف، هل يمكنك أن تكرر ذلك انقطعت هناك قليلاً؟
2 – 0:48:03
لا، لا. كنت آمل ألا يحدث هذا. هل يمكنك سماعي الآن؟ نعم نعم، حسناً، رائع. كنت أسأل إذا كان بإمكانك أن تحدثنا قليلاً عن العلاقة بين بطالة الجائحة المستمرة والزيادة المتوقعة في التضخم.
1 – 0:48:17
أتساءل ما إذا كان الأول يعوض الثاني وإلى أي درجة تراقبون هذا. أنت تسأل عن العلاقة بين البطالة والتضخم. هل هذا هو السؤال؟
2 – 0:48:31
نعم، بالضبط. حسناً، إنهما يلغيان بعضهما البعض. البطالة الدائمة.
1 – 0:48:39
نعم. أعتقد أنني أسمعك بشكل صحيح، لذا أود أن أقول عدة أشياء. كان هناك وقت كان فيه ارتباط وثيق بين البطالة والتضخم. انتهى ذلك الوقت. كان لدينا بطالة منخفضة جداً وليس منخفضة جداً. كان لدينا بطالة منخفضة في 2018 و 19 وبداية 20 دون أي تضخم مزعج على الإطلاق، كنا في 3.5%. كنا نرتد حول البطالة، 3.5% إلى 4% وكان’ليس فقط البطالة، كانت المشاركة عالية، كانت الأجور تتحرك لأعلى.
0:49:09
إنه أمر صحي جداً ولم نشهد ارتفاعاً في التضخم السعري. هناك علاقة بين التضخم الأجري والبطالة. لكن ما يحدث فعلياً هو أنه عندما ترتفع الأجور لأن البطالة منخفضة، تمتص الشركات هذه الزيادة في هوامشها بدلاً من رفع الأسعار. ويبدو أن هذا سمة من سمات سلوك نهاية الدورة. لذلك عندما نسعى لتحقيق بطالة منخفضة ومستويات توظيف عالية، وهو ما يندرج ضمن ولايتنا.
0:49:45
لذلك نعتقد أن لدينا الحرية في القيام بذلك بناءً على البيانات دون القلق كثيراً بشأن التضخم. شكراً ستيب على جريج روب. مرحباً، شكراً لطرحك سؤالي. أردت المتابعة قليلاً. أفهم ما تقوله عن مخطط النقاط والرسالة التي تحاول إرسالها مع مخطط النقاط، لكن هل ينطبق الشيء نفسه على نوبة الخفقان؟
3 – 0:50:19
لقد قلت أنه سيستغرق بعض الوقت لتحقيق بعض التقدم الأساسي في أهدافك، لكن يبدو أن بعض الوقت يمكن أن يكون في أي وقت الآن.
1 – 0:50:30
حسناً، لقد قلنا عن تقدم كبير إضافي. الآن إذا عدت للخلف. أكتوبر، نوفمبر، آسف، نوفمبر، ديسمبر وينايرا. تباطأ التقدم في سوق العمل بشدة جداً، لذلك كان لديك متوسط 29,000 وظيفة شهرياً. إذا عدت للخلف ونظرت إلى مستوى خلق فرص العمل قبل ذلك كان عالياً جداً، عالياً جداً. لذلك لم نكن نحقق أي تقدم في سوق العمل من نوفمبر حتى يناير، فبراير، رأينا ارتفاعاً لطيفاً جميلاً.
0:51:03
تقرير وظائف جيد 379 ألف و465 قطاع خاص، لذا هذا جيد. يمكن أن يرتفع أكثر من ذلك بكثير ولكن كما تعرفون سيكون من الجميل رؤية تقدم أسرع حقاً. هذا يختلف عن التقدم الجوهري. نود أن نرى أنه أعلى من ذلك، وأعتقد أنه سيكون. هذا هو التوقع. سترى الآن.
0:51:24
أعتقد أن إنشاء فرص عمل قوي جدًا، وليس مرتفعًا كما كان في الأيام الأولى جدًا من التعافي. إعادة فتح الاقتصاد، لكن مع ذلك قوي جدًا. حسنًا، لذا ما أقوله هو تحقيق تقدم كبير من حيث نحن بعد ثلاثة أشهر من التقدم القليل جدًا. تحقيق تقدم كبير من حيث نحن بعد ثلاثة أشهر من التقدم القليل جدًا سيستغرق بعض الوقت ولا نريد الدخول في ذلك. أنا لا أريد أن أدخل في محاولة تثبيت دبوس على التقويم في مكان ما لأنه سيعتمد على البيانات عندما نرى أنفسنا على المسار الصحيح لتحقيق تقدم كبير إضافي، سنكون. سنقول ذلك.
0:52:04
نحن نفهم تماماً أن هذا الاختبار يتضمن حكماً. إذا كنت تتذكر خلال. الانتعاش من الأزمة المالية العالمية. قلنا إن التيسير الكمي رقم ثلاثة كان الاختبار تحسناً كبيراً في الآفاق المتعلقة بسوق العمل. لكن ماذا يعني ذلك؟
0:52:21
حسنًا، هذا يعني تحسنًا كبيرًا في النظرة المستقبلية لسوق العمل، كان يعني أننا سنتواصل عندما اعتقدنا أن لدينا ذلك. هذا مثل ذلك بطريقة ما. ما نقوله هو جوهري. سيؤدي المزيد من التقدم نحو أهدافنا إلى إخبار الناس عندما نعتقد حتى نقول.
0:52:35
إلى أن نعطيك إشارة، يمكنك أن تفترض أننا لم نصل إلى هناك بعد، وعندما نقترب منه مقدماً جيداً، سننطق بشكل جيد جداً مقدماً، سنعطيك إشارة بأننا نسير على طريق لتحقيق ذلك، للنظر في التناقص. لذلك هكذا نخطط للتعامل معها. إنه ليس مختلفاً حقاً. من من من QE ثلاثة، وأعتقد أننا تعلمنا ما تعلمناه من خلال تجربة هذه السنوات الاثنتي عشرة الأخيرة هو التواصل بعناية فائقة جداً مقدماً. ثم. اتبع اتصالاتك.
0:53:09
في هذه الحالة، إنها مجموعة إرشادات قائمة على النتائج حيث أن إرشاد السعر الخاص بنا هو أنه سيعتمد على تقدم الاقتصاد. لهذا السبب من غير المناسب أن نبدأ في الإشارة إلى التواريخ حتى الآن.
2 – 0:53:23
شكراً، شكراً. شكراً Don Lee latimes. الطاقة الكهرومائية؟ وكما تعلم، الأسر تمتلك الكثير من المدخرات الزائدة، وأتساءل ما إذا كان مدمجاً مع ذلك وإطلاق.
3 – 0:53:44
أنت تعرف الطلب الكامن. كم تعتقد أن هذا سيؤثر على ذلك سيؤثر على التضخم؟
1 – 0:53:50
وهل تتوقع أن يكون ذلك عابراً فعلاً؟ نحن — كما تعلمون — ونحن والجميع الذين يتوقعون — إننا جميعاً نفعل ما يلي: نحن ننظر إلى مقدار المدخرات — نحن لدينا بيانات جيدة بشكل معقول عن ذلك — ونحن ننظر إلى التحويلات الحكومية التي ستتم في إطار القوانين المختلفة، ونحاول تقييم ما هو احتمال قيام الناس بإنفاق تلك الأموال. الميل الحدي للاستهلاك. ومن ذلك يمكنك وضع تقدير لتأثير الإنفاق على النمو، وعلى التوظيف وفي النهاية على التضخم، لذا فهذا ما نفعله جميعاً، ولدينا. كما تعلمون، لدينا. يمكننا أن ننظر إلى التاريخ، ويمكننا وضع التقديرات، وكل تلك شفافة وعامة جداً، ويمكنك مقارنة واحدة بالأخرى.
0:54:41
وبالطبع، لقد فعلنا جميعًا ذلك. لقد فعلنا جميعًا ذلك، وأعتقد أننا وضعنا افتراضات محافظة جدًا وافتراضات سليمة وسائدة في كل خطوة من هذه العملية. والخلاصة هي ما قلته سابقًا، وهو أمر مرجح جدًا. سيكون هناك قفزة في التضخم حيث انخفضت أرقام شهري مارس وأبريل من السنة الماضية عن نطاق الاثني عشر شهرًا لأنها كانت أرقام تضخم منخفضة جدًا. هذا سيؤدي إلى قفزة تضخمية كبيرة إلى حد ما.
0:55:04
سوف يزول بسرعة كبيرة على الرغم من ذلك، لأنها فقط الطريقة التي يتم بها حساب الأرقام. بعد ذلك. مع إعادة فتح الاقتصاد. سيبدأ الناس في الإنفاق أكثر وبعد ذلك تعرف أنه يمكنك فقط تناول العشاء مرة واحدة في الليل، لكن الكثير من الناس يمكنهم تناول العشاء وبالتالي فإنهم لا يفعلون ذلك الآن. لا يذهبون إلى المطاعم ولا يذهبون إلى المسارح. هذا الجزء من الاقتصاد والسفر والفنادق.
0:55:29
هذا الجزء من الاقتصاد لا يعمل فعلاً بكامل طاقته. لكن عندما يحدث ذلك، يمكن للناس أن يبدأوا في الإنفاق. كما أنه لن يكون مفاجئًا إذا رأيت هذا الآن، خاصة في اقتصاد السلع. ستكون هناك اختناقات. لن تكون هناك، لن تكون قادرة على الخدمة.
0:55:45
قد يكون كل الطلب كذلك. ربما لفترة ما، لذا قد تؤدي هذه الأشياء إلى ذلك. لقد قمنا بنمذجة ذلك يتعين على الآخرين الحياكة، وما نراه هو زيادات متواضعة نسبياً في التضخم، لذا، لكن هذه ليست أشياء دائمة. كما تعلم، ما سيحدث هو جانب العرض، جانب العرض. الولايات المتحدة ديناميكية جداً.
0:56:03
يبدأ الناس الأعمال التجارية. يعيدون فتح المطاعم. أنت تعلم أن الخطوط الجوية تحلق مرة أخرى. حسناً، كل هذه الأشياء ستحدث، وبالتالي ستكون بمثابة ارتفاع لمرة واحدة في الأسعار، لكنها لن تغير التضخم في المستقبل لأن توقعات التضخم مرساة بقوة حول 2%.
0:56:21
نحن نعلم أن ديناميكيات التضخم تتطور بمرور الوقت. كان هناك وقت ارتفع فيه التضخم. ستبقى مرتفعة وهذا الوقت ليس الآن. الآن، هذا لم يكن الحال لعقود قليلة ولا نعتقد أنه سيكون. لن يتغير فجأة إلى نظام آخر.
0:56:42
تميل هذه الأشياء إلى التغير بمرور الوقت. وتميل إلى التغير عندما لا يفهم البنك المركزي أن وجود توقعات التضخم مرتكزة عند 2٪ هو المفتاح لكل ذلك. وجودها مرتكزة عند 2٪. هذا هو ما يعطينا القدرة على الضغط بشدة عندما يكون الاقتصاد ضعيفاً جداً. إذا شاهدنا توقعات التضخم تتحرك بشكل ملموس فوق 2٪، بالتأكيد سنجري سياستنا بطريقة تضمن عدم حدوث ذلك.
0:57:08
نحن ملتزمون بأن تكون توقعات التضخم مرساة عند 2٪، وليس بشكل جوهري أعلى أو أقل من 2٪. لذا هذا، أعتقد إذا نظرت إلى المدخرات، فانظر إلى كل هذا النموذج. هذا نوع من ما يخرج من تقييمنا. هناك احتماليات مختلفة. أعتقد أن الوضع غير عادي نسبياً، غير عادي جداً أن يقول الجميع.
0:57:32
الأجنحة وهذا المقدار من الدعم المالي ودعم السياسة النقدية. مع ذلك، هذه هي أرجح حالتنا، وبما أن البيانات الواردة عن أداء الاقتصاد ستعدل بالتأكيد نتيجتنا. سيتكيف التوجيه على الفور. نعتقد أننا سنقابل أياً كان المسار الفعلي للاقتصاد. شكراً سيذهب إلى Scott Horsley للسؤال الأخير.
0:57:57
شكرًا Jeremy، أخبرني بأسئلتك عن اختناقات سلسلة التوريد تلك،
3 – 0:58:09
خاصة على الجانب الإيجابي. هل يتحسنون أم يزدادون سوءاً؟ رأينا أنهم كانوا نوعاً ما عبئة على أرقام الإنتاج الصناعي التي أصدرناها بالأمس، وماذا تتوقع منهم أن يفعلوا للأسعار فقط في
1 – 0:58:23
على المدى القريب؟ أنت تعرف، أقول إني أعتقد أنه من المستحيل أن أقول بصراحة بأي ثقة، لكنني أتوقع أنه من الممكن جداً. دعنا نقول بهذه الطريقة أنك ستشهد اختناقات تظهر ثم تتضح بمرور الوقت وربما ترى ذلك على مدى فترة زمنية، لأنك تعرف، حقاً، البيانات القوية أمامنا. أنت الآن أن الشيكات تخرج للتو وهذا’سيضيف إلى الإنفاق. تنخفض حالات كوفيد.
0:58:55
التطعيم يتحرك الآن بسرعة. كما تعلمون، البيانات الاقتصادية القوية جداً قادمة. يجب أن تأتي بافتراض أننا نبقى على هذا المسار وعندها ستعرفون حقاً أين تكون الاختناقات. لكن يمكنك أن ترى، أنها ليست كذلك. هذه ليست دائمة، إنها ليست مثل عدم قدرة جانب العرض على التكيف مع هذه الأشياء.
0:59:12
السوق ستتضح، قد تستغرق بعض الوقت والإجابة على ذلك ربما السعر. في كثير من الحالات لن يكون السعر. نعم، ستشهد أن الناس كانوا مترددين في رفع الأسعار، وهذا قليلاً من قصة. كما تعلمون منحنى فيليبس الأجور يظهر أنه مع انخفاض البطالة، تتحرك الأجور لأعلى، لكن الشركات تختار عدم محاولة تمرير هذا الزيادة السعرية إلى عملائها. ستشهد الكثير من ذلك هنا أيضاً أعتقد، على أي حال، سنرى، لكن هذا شعوري الأساسي.
0:59:47
شكراً لك جزيلاً. شكراً لك.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi