1 – 0:00:00
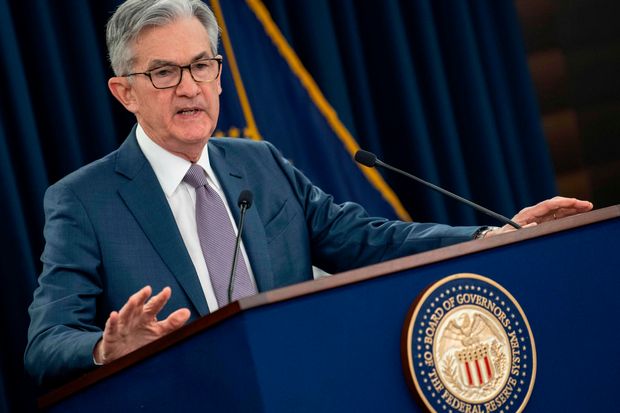
עולם של ספקי שירותי בריאות ומומחים. ואנחנו אסירי תודה להם ולכל העובדים החיוניים על שירותם והקרבתם. הסכנה לכלכלת ארה"ב הייתה גם ברורה. הקונגרס סיפק ללא ספק את התגובה המהירה והרחבה ביותר לכל האטה כלכלית שלאחר המלחמה. הוא הציע תמיכה פיסקלית למשקי בית, עסקים, ספקי שירותי בריאות וממשלות מדינתיות ומקומיות.
0:00:21
כאן בפדרל ריזרב, פרסנו במהירות את מלוא מגוון הכלים שלנו כדי לספק סיוע ויציבות על מנת להבטיח שההתאוששות תהיה חזקה ככל האפשר ולהגביל את הנזק המתמשך לכלכלה. אנו מחויבים מאוד להשגת יעדי המדיניות המוניטרית שהקונגרס נתן לנו. תעסוקה מקסימלית ויציבות מחירים. הנשורת הכלכלית הייתה אמיתית ונרחבת. אך עם יתרון הפרספקטיבה, אנו יכולים לומר שחלק מהתוצאות הכלכליות הגרועות ביותר נמנעו הודות לפעולה מהירה ותקיפה מצד הקונגרס ברחבי הממשלה ובערים ובעיירות ברחבי המדינה. יותר אנשים שמרו על עבודתם.
0:01:03
יותר עסקים שמרו על דלתותיהם פתוחות ויותר הכנסות ניצלו כתוצאה מפעולות מדיניות מהירות ותקיפות אלו. ובעוד שאנו מברכים על ההתפתחויות החיוביות הללו, איש אינו צריך להיות שאנן. בפד נמשיך לספק לכלכלה את התמיכה לה היא זקוקה כל עוד יידרש. היום ה-FOMC השאיר את הריבית קרובה לאפס ושמר על רכישות נכסים משמעותיות. צעדים אלה, יחד עם ההנחיות החזקות שלנו לגבי הריבית והמאזן שלנו, יבטיחו שהמדיניות המוניטרית תמשיך לספק תמיכה חזקה לכלכלה עד להשלמת ההתאוששות.
0:01:38
נתיב הכלכלה ממשיך להיות תלוי במידה רבה במהלך הנגיף ובאמצעים שננקטים כדי לשלוט בהתפשטותו. מאז ינואר, מספר המקרים החדשים, האשפוזים והמקרי המוות ירד. וחיסונים מתמשכים מציעים תקווה לחזרה לתנאים נורמליים יותר בהמשך השנה. בינתיים, המשך שמירה על ריחוק חברתי, צעדים ועטיית מסכות יסייעו לנו להגיע ליעד זה בהקדם האפשרי. ההתאוששות הכלכלית נותרה לא אחידה ורחוקה מלהיות שלמה, והדרך קדימה נותרה לא ודאית.
0:02:16
בעקבות ההתמתנות בקצב ההתאוששות שהחלה לקראת סוף השנה שעברה, אינדיקטורים לפעילות כלכלית ותעסוקה עלו לאחרונה. למרות שמגזרי המשק שנפגעו בצורה הקשה ביותר מהתפרצות הנגיף מחדש ומהרחקה חברתית גוברת נותרו חלשים, הוצאות משקי הבית על סחורות עלו באופן ניכר עד כה השנה. לעומת זאת, הוצאות משקי הבית על שירותים נותרו נמוכות, במיוחד בשירותים שבדרך כלל דורשים התקהלות קרובה של אנשים, כולל נסיעות ואירוח.
0:02:47
מגזר הדיור התאושש יותר ממלוא מההאטה, בעוד שגם ההשקעות העסקיות וייצור התעשייתי התאוששו. ההתאוששות הכוללת בפעילות הכלכלית מאז האביב האחרון נובעת, חשוב לציין, מפעולות מדיניות פיסקאליות ומוניטריות חסרות תקדים שסיפקו תמיכה גוברת למשקי בית, עסקים וקהילות. ההתאוששות התקדמה מהר יותר מהצפוי, והתחזיות של משתתפי ה-FOMC לצמיחה כלכלית השנה עודכנו כלפי מעלה. ראוי לציין, מאז סיכום התחזיות הכלכליות שלנו מדצמבר. בהתייחסם לתחזית החזקה יותר, ציינו המשתתפים התקדמות בחיסונים וכן במדיניות הפיסקלית האחרונה.
0:03:26
כמו בפעילות הכלכלית הכוללת, התנאים בשוק העבודה השתפרו לאחרונה. התעסוקה עלתה ב-379 אלף עובדים בפברואר, כאשר מגזר הפנאי והאירוח החזיר לעצמו כשני שלישים מהמשרות שאבדו בדצמבר ובינואר.
1 – 0:03:49
אף על פי כן, מספר התעסוקה במגזר זה נמוך ביותר מ-3,000,000 מרמתו בתחילת המגפה. עבור הכלכלה בכללותה, מספר התעסוקה נמוך ב-9.5 מיליון מרמתו לפני המגפה. שיעור התעסוקה נותר גבוה, עומד על 6.2% בפברואר. נתון זה ממעיט בערכו של הגירעון בתעסוקה, במיוחד לאור העובדה שההשתתפות בשוק העבודה נותרה נמוכה משמעותית מרמות טרום המגפה. במבט קדימה, משתתפי ה-FOMC צופים כי שיעור האבטלה ימשיך לרדת. התחזית החציונית היא 4.5% בסוף השנה הנוכחית ויורדת ל-3.5% עד סוף 2023.
0:04:27
הירידה הכלכלית לא נפלה באופן שווה על כל האמריקאים, ואלה שפחות מסוגלים לשאת בנטל נפגעו בצורה הקשה ביותר. בפרט, רמת האבטלה הגבוהה הייתה חמורה במיוחד עבור עובדים בשכר נמוך במגזר השירותים, עבור אפרו-אמריקאים והיספנים. הקפיצה הכלכלית שינתה את חייהם של רבים ויצרה אי ודאות רבה לגבי העתיד. האינפלציה הכוללת נותרה מתחת ליעד שלנו, שאינו עוד פוטנציאל ל-2%. במהלך החודשים הקרובים, מדדי האינפלציה ל-12 חודשים יעלו, כאשר הקריאות הנמוכות מאוד ממרץ ואפריל של השנה שעברה ייעלמו מהחישוב.
0:04:59
מעבר להשפעות הבסיסיות הללו, אנו עשויים לראות גם לחץ כלפי מעלה על המחירים. אם ההוצאות יתאוששו במהירות ככל שהכלכלה תמשיך להיפתח מחדש. במיוחד אם צווארי בקבוק ברצועת האספקה יגבילו את מהירות התגובה של הייצור בטווח הקרוב. עם זאת, לעליות חד-פעמיות אלו במחירים צפויות להיות השפעות זמניות בלבד על האינפלציה. תחזית האינפלציה החציונית של משתתפי ה-FOMC היא 2.4% השנה ותרד ל-2% בשנה הבאה לפני שתעלה שוב עד סוף 2023.
0:05:36
תגובת הפד למשבר זה הונחתה על ידי המנדט שלנו לקדם תעסוקה מקסימלית ומחירים יציבים עבור העם האמריקאי. יחד עם אחריותנו לקדם את היציבות הפיננסית של המערכת הפיננסית. כפי שאנו אומרים בהצהרה שלנו על יעדים ארוכי טווח ואסטרטגיית המדיניות המוניטרית, אנו רואים בתעסוקה מקסימלית מטרה רחבה וכוללנית. יכולתנו להשיג תעסוקה מקסימלית בשנים הבאות תלויה במידה רבה בציפיות אינפלציה לטווח ארוך, המעוגנות היטב ב-2%. כפי שהוועדה חזרה והדגישה בהצהרת המדיניות של היום, עם אינפלציה, הנמצאת בעקביות מתחת ל-2%, נשאף להשיג אינפלציה במידה מתונה מעל 2% למשך זמן מה, כך שהאינפלציה הממוצעת תעמוד על 2% לאורך זמן וציפיות האינפלציה לטווח ארוך יישארו מעוגנות היטב ב-2%.
0:06:26
אנו מצפים לשמור על מדיניות מוניטרית מרחיבה עד להשגת תוצאות התעסוקה והאינפלציה הללו. בנוגע לריביות, אנו ממשיכים לצפות שיהיה ראוי לשמור על טווח היעד הנוכחי של אפס עד רבע אחוז עבור ריבית הקרן הפדרלית עד שתנאי שוק העבודה יגיעו לרמות התואמות את הערכת הוועדה לגבי תעסוקה מקסימלית. האינפלציה עלתה ל-2% והיא בדרך לעלות במידה מתונה על 2% למשך זמן מה. אציין כי עלייה זמנית באינפלציה מעל 2%, כפי שנראה כי תתרחש השנה, לא תעמוד בסטנדרט זה. בנוסף, נמשיך להגדיל את אחזקותינו בניירות ערך ממשלתיים בלפחות 0 מיליארד לחודש.
0:07:07
סוף לניירות ערך מגובי משכנתאות סוכנויות בשיעור של לפחות 1.44 מיליארד פונט לחודש. עד שתושג התקדמות משמעותית נוספת לקראת יעדי התעסוקה ויציבות המחירים המרביים שלנו. העלייה במאזן שלנו מאז מרץ האחרון הקלה באופן מהותי על התנאים הפיננסיים. ומספקת תמיכה משמעותית לכלכלה. הכלכלה רחוקה מאוד מיעדי התעסוקה והאינפלציה שלנו, וסביר להניח שייקח זמן מה עד שתושג התקדמות משמעותית נוספת.
0:07:36
ההנחיות העתידיות שלנו לריבית הפדרלית, יחד עם הנחיות המאזן שלנו, יבטיחו כי עמדת המדיניות המוניטרית תישאר גמישה מאוד ככל שההתאוששות מתקדמת. ההנחיות שלנו מבוססות על תוצאות וקושרות את מסלול הריבית הפדרלית והמאזן להתקדמות לקראת השגת יעדי התעסוקה והאינפלציה שלנו. בסך הכל, כלי הריבית והמאזן שלנו מספקים תמיכה חזקה לכלכלה וימשיכו לעשות זאת. לסיכום, אנו מבינים שפעולותינו משפיעות על קהילות, משפחות ועסקים ברחבי הארץ. כל מה שאנו עושים משרת את משימתנו הציבורית.
0:08:17
אנו מחויבים להשתמש במלוא מגוון הכלים שלנו כדי לתמוך בכלכלה ולסייע להבטיח שההתאוששות מהתקופה הקשה הזו תהיה איתנה ככל האפשר. תודה, אשמח לשאלותיכם.
2 – 0:08:43
הווארד מרויטרס. אה, היי יו"ר פלינן. תודה על כך.
3 – 0:08:48
אז האם תוכל להסביר לנו כיצד התחזית לשנת 2021 משתלבת עם הגדרות ההתקדמות המשמעותית הנוספת הזו? אתה יודע שאינפלציה של 2.4%? הבנת שזה נחשב זמני. זה עדיין נראה כמו התקדמות מסוימת. ארבעה וחצי אחוזי אבטלה.
1 – 0:09:06
האם הגיע הזמן להתחיל לדבר על צמצום רכישות? עדיין לא, אז כפי שציינת, אמרנו שנמשיך ברכישות נכסים בקצב הזה עד שנראה התקדמות משמעותית נוספת. וזו התקדמות בפועל, לא התקדמות צפויה. אז וזה הבדל מהגישה הקודמת שלנו. אז מה שאנחנו מתכוונים בזה הוא די פשוט. אנחנו רוצים לראות ששוקי העבודה השתנו, תנאי שוק העבודה השתנו.
0:09:36
אתם יודעים, עשינו התקדמות משמעותית לקראת תעסוקה מקסימלית, והאינפלציה עשתה התקדמות משמעותית לקראת יעד ה-2% שאנחנו רוצים לראות עכשיו. זה כמובן כולל אלמנט של שיקול דעת. וכאשר נראה, נסתכל בזהירות קדימה. אנחנו גם מבינים שנרצה לספק כמה שיותר הודעה מראש על כל צמצום פוטנציאלי. אז כשאנחנו רואים שאנחנו בדרך הנכונה כשאנחנו רואים נתונים ממשיים שמגיעים, זה מצביע על כך שאנחנו בדרך הנכונה אולי להשיג התקדמות משמעותית נוספת.
0:10:05
אז נגיד זאת, ונגיד זאת הרבה זמן לפני כל החלטה על הפחתה בפועל. אם אוכל לעקוב אחר כך,
3 – 0:10:19
זה הזיז את הנקודות, למה שזה לא ירמז על היחלשות המחויבות כאן? הרבה מאוד אנשים עברו ל-2022,
1 – 0:10:26
נראה. אני בכלל לא רואה את זה. אתם יודעים, יש לנו מגוון נקודות מבט בוועדה. אני מברך על זה. אתם יודעים, אנחנו דנים בדברים. דנו בדברים ותמיד הגענו יחד סביב פתרון.
0:10:38
אבל אתם יודעים שרוב הוועדה, החלק החזק, לא מראה עלייה בריבית במהלך תקופת התחזית הזו. ואתם יודעים, ככל שהנתונים משתפרים והתחזית משתפרת באופן משמעותי מאז הפגישה בדצמבר, הייתם מצפים שהתחזית תעלה. זה כנראה לא מפתיע שאנשים מסוימים יביאו את הערכתם לגבי הזמן המתאים להמראה. אף על פי כן, אתם יודעים שרוב הוועדה, החלק הגדול ביותר, ללא ספק הוועדה, לא מראה עלייה בריבית במהלך תקופת התחזית הזו. ושוב, חלק מזה הוא הרצון לראות נתונים בפועל ולא רק תחזית.
0:11:16
בשלב זה, אנו צופים שתתחיל להתערבב התקדמות מהירה יותר הן בהוצאות והן בשוקי העבודה, ואינפלציה ככל שהשנה תתקדם בגלל ההתקדמות בחיסונים בגלל התמיכה הפיסקלית שאנו מקבלים, אנו מצפים שזה יקרה, אבל נצטרך לראות את זה קודם. נהדר, תודה ויק. היי טרה חבר, רציתי לשאול לגבי יחס המינוף המשלים. אתה יודע, היו הרבה דיבורים על מה שכולכם הולכים לעשות החודש, ואני אשמח לשמוע עדכון אם יש לך, אבל רק בצורה רחבה יותר. האם אתה חושב שבטווח הארוך יחס המינוף יוצר בעיות ביישום מדיניות מוניטרית בתקופה שבה היצע הרזרבות יישאר גדול?
1 – 0:12:08
ואם כן, האם את חושבת ששינויים ביחס המינוף, כולל ה-SLR, הם הדרך להתמודד עם הבעיה הזו? ויקטוריה. יהיה לנו משהו להכריז על זה בימים הקרובים. ואני לא הולכת להרחיב על שאלותיך, אז למה שלא תשאלי שאלה נוספת אם תרצי? כי בגלל זו אני פשוט הולכת להגיד שזה עובד משהו בימים הקרובים. אממ, בטח, בסדר. ובכן, אז אני אשאל על אבטלה.
2 – 0:12:34
אתם יודעים, יש לכם תחזיות לגבי שיעורי האבטלה בשש המדינות באיחוד האירופי? אבל אתם גם הדגשתם שזה לא הדבר היחיד שאתם מסתכלים עליו. אתם מסתכלים גם על השתתפות בכוח העבודה ודברים כאלה.
1 – 0:12:49
אז האם כולכם מחפשים דרכים להוסיף לאופן שבו אתם צופים את שיעור האבטלה לסיכום התחזיות הכלכליות? ובכן, הרשו לי לומר, כפי שאמרנו בהצהרה שלנו, יעדים ארוכי טווח באסטרטגיית המדיניות המוניטרית, אנו בוחנים מגוון אינדיקטורים על שוק העבודה. אף פעם לא הסתכלנו רק על שיעור האבטלה, שהוא האינדיקטור היחיד לתוצאות שוק העבודה שנמצא ב-SCP. אנחנו בוחנים טווח רחב מאוד ושומעים אותנו מדברים כל הזמן על השתתפות בתעסוקה לעומת אוכלוסייה, שהוא השילוב של השניים על מדדים שונים של אבטלה. אז זה שכר. זה זרימת העבודה. אתם יודעים, כל הדברים האלה נכנסים להערכה, פערים בין קבוצות שונות. כל זה נכנס להערכה של תעסוקה מקסימלית, הניסיון לשלב את כל זה בסיכום התחזיות הכלכליות לא יהיה מעשי.
0:13:38
ברור שמה שאנחנו כן כוללים הוא רק שיעור האבטלה וזה נתון מאוד לא מספק, אז זה לא כולל הרבה דברים אחרים שאנחנו כן בוחנים. אני לא רוצה לומר שאנחנו רוצים לכלול את תריסר הדברים האחרים שאנחנו בוחנים בספטמבר, אבל מדי פעם אנחנו כן בוחנים להוסיף דברים שונים, אבל. הייתי פשוט אומר שהספטמבר הוא. זה סיכום, זה מכשיר אחד. זה לא הולך לכלול את כל הדברים שאנחנו בוחנים. אני חושב שאתם יודעים, הדברים שאנחנו בוחנים, שאנחנו מדברים עליהם כל הזמן.
0:14:15
אז אנחנו לא באמת בוחנים באופן פעיל הרחבה משמעותית של האינדיקטורים האלה במדד המחירים לצרכן כרגע. תודה כריס רוגאבר. סוכנות הידיעות AP. תודה, אני. היושב ראש פאוול, רציתי לשאול.
0:14:36
התחזית הכוללת שאתה צופה. שיעור אבטלה נמוך מאוד בשנה הבאה, וב-2020 תהיה אינפלציה של שלוש, או שהפד באופן כללי יהיה ב-SC שנשלח. עד 2020 אני מקבל שלוש. אין העלאת ריבית באף אחד מאותם עניינים, כך שזה אומר לנו שה-CIA שיעורי אינפלציה גבוהים יותר מהצפוי או לא. כפי שדיברת עליו, האם שיעור האבטלה אינו מספיק, או מה זה אומר לנו על פונקציות התגובה של הפד שנראה שאתם עומדים במנדט הכפול של הפד עד 2023.
1 – 0:15:17
שוב, אין ציפייה להעלאת ריבית. אז אני מניח שהדבר הראשון שאני צריך לומר הוא שהחודש הספטמבר אינו תחזית של ועדה. זה לא משהו שאנחנו יושבים סביבו, דנים בו, מאשרים ואומרים שזה מייצג את התגובה שלנו כוועדה. זה אוסף של תחזית התגובה שלנו כוועדה. זה אוסף של תחזיות מאנשים שונים, ומכיוון שלא התווכחנו או דנו, יהיה לי קשה לומר בדיוק למה כל משתתף עשה את מה שהוא התכוון לעשות, אז כל מה שאני יכול לומר על זה הוא זה.
0:15:53
פרסמנו מה שאני חושב שהם הנחיות ברורות מאוד לגבי ההתאוששות, וזה למעשה שלושה דברים. תנאי שוק העבודה התואמים את ההערכות שלנו לגבי תעסוקה מקסימלית. וכפי שציינתי, אנו שוקלים מגוון רחב של אינדיקטורים בהערכת תנאי שוק העבודה, לא רק את אינפלציית שיעור האבטלה שהגיעה ל-2% ולא רק באופן זמני, והאינפלציה בדרך לעלות במידה מתונה מעל 2% לזמן מה. שני הראשונים מבין השלושה הללו מבוססים מאוד על מסד נתונים, השלישי אכן מכיל קצת אלמנט של ציפיות. לכן אנו נחושים מאוד ליישם את ההנחיות הללו בצורה איתנה.
0:16:29
אלו הן ההנחיות שבחרנו בקפידה כדי ליישם את המסגרת החדשה שלנו כדי לעמוד בסטנדרטים אלה, נצטרך לראות נתונים כפי שציינתי. אז מה באמת אומר תוכנית הרווחה הזו? היא אומרת שאנחנו מחויבים למסגרת שלנו ולהנחיות שסיפקנו כדי ליישם את המסגרת הזו. נחכה עד שהדרישות שנקבעו בהנחיות הללו ימולאו בבירור לפני שנשקול שינוי בריבית שלנו. והדבר האחרון שאני אגיד הוא זה.
0:17:03
מצב הכלכלה בעוד שנתיים או שלוש הוא מאוד לא ודאי, ואני לא רוצה להתמקד יותר מדי בתזמון המדויק של העלאת ריבית פוטנציאלית. כל כך רחוק בעתיד. אז ככה הייתי חושב על צריכת הדלק.
2 – 0:17:25
תודה לך, פול קירנן. תודה לך היושב ראש, חבר. השאלה שלי כפולה.
1 – 0:17:32
ראשית, עד כמה אתה מרגיש בנוח שהאינפלציה תעלה שם?
2 – 0:17:37
יש קצת אי-בהירות לגבי היעד החדש שלך.
3 – 0:17:41
כפי שציינת, ציפיות מונעות.
2 – 0:17:45
והאם אתה חושב שאי-הבהירות הזו עלולה לגרום לשווקים לתמחר סבילות נמוכה יותר לאינפלציה מזו שיש לפד בפועל, ובכך לגרום להידוק מוקדם של התנאים הפיננסיים?
1 – 0:17:58
האם זו דאגה? תודה. אז אמרנו שאנחנו רוצים לראות את האינפלציה עולה במידה מתונה מעל 2% במשך זמן מה. והתנגדנו באופן כללי. הפיתוי לנסות לכמת את החלק הזה פשוט. לדבר על אינפלציה זה דבר אחד, ואינפלציה מעל 2% היא הדבר האמיתי, אז אני. אבל אנחנו יודעים, במהלך השנים דיברנו על 2%. אינפלציה היא עולמית.
0:18:27
לא השגנו את זה, אז הייתי אומר שאנחנו רוצים. אתם יודעים, לבצע. זה מה שאנחנו באמת רוצים לעשות זה להביא את האינפלציה לרמה מתונה מעל 2%. אני לא רוצה להיות ספציפי מדי לגבי מה זה אומר, כי אני חושב שקשה לעשות את זה, ועדיין לא עשינו את זה. אתם יודעים, כשאנחנו באמת מעל 2%, אנחנו יכולים לעשות את זה.
0:18:48
תראו, הייתי אומר את זה. השינוי המהותי במסגרת שלנו הוא שלא התכוונו לפעול באופן מקדים בהתבסס על תחזיות ברוב המקרים. ואנחנו נחכה לראות נתונים בפועל, ואני חושב שייקח לאנשים זמן להסתגל לזה. ולהתאים את הנוהג החדש הזה, והדרך היחידה שבה נוכל באמת לבנות את האמינות של זה היא על ידי כך. אז ככה הייתי חושב על זה.
0:19:15
2 – 0:19:21
תודה מתיו בוסר. חבר כיסא אוכל. זה מתיו בוסר מבלומברג ניוז, אז יש הנחה רווחת בשלב זה שארה"ב תגיע לחסינות גבוהה מתישהו השנה. וכל הזמן אמרת שמסלול הכלכלה ייקבע על ידי מהלך הנגיף. אני סקרן בהתבסס על התחזיות שפרסמת היום, שמראות שהאבטלה עדיין תהיה מעל הערכות התעסוקה המקסימלית עד סוף השנה הבאה ואולי מתישהו לתוך 2023. האם אתה חושב שקובעי המדיניות צריכים לעשות יותר כאן כדי להתיישר?
0:19:53
חסינות העדר ולוחות זמנים לתעסוקה מלאה.
1 – 0:20:01
אם תודו לי. אז לגבי חסינות עדר, אני באמת אשאיר את השאלה הזו למומחים. אנחנו לא שולטים בזה, אנחנו לא אחראים להגדיר את זה. ואת כל הדיון הזה נשאיר למומחים. כלומר, אנחנו מתמקדים בזה.
0:20:18
זהו החלק שאנו שולטים בו, שהוא התמיכה שאנו מספקים לכלכלה, ושם סיפקנו הנחיות ברורות מאוד. ובמקרה של רכישות נכסים, הן ברמה הנוכחית עד שנעשה התקדמות משמעותית נוספת, יש בכך אלמנט של שיקול דעת ולכן נספק תקשורת ברורה הרבה לפני ההפחתה בפועל, ורק עברנו על הקריטריונים להעלאת הריבית. הם מאוד ספציפיים ואנחנו מאוד מחויבים למילוי שלהם בצורה איתנה. אני מסכים איתך על כך.
0:20:56
נתיב ההתפשטות של הנגיף ממשיך להיות חשוב מאוד. יש לנו את אלה. אתם יודעים, זנים חדשים שיכולים להיות די אלימים, ואנחנו עדיין לא סיימנו, ואני... אנחנו בבירור בדרך טובה עם מקרים שיורדים כפי שציינתי, אבל אנחנו לא סיימנו ואני לא רוצה לראות אותנו מורידים את המבט מהכדור לפני שאנחנו באמת מסיימים את העבודה. אז. ככה אני הייתי רואה את זה.
2 – 0:21:26
אם אוכל רק לפרט בקצרה, איך אתה רואה את הניתוק מבחינת כלכלה שצפויה להיפתח מחדש באופן נרחב השנה, אבל תעסוקה מלאה דורשת כלכלה שצפויה להיפתח מחדש באופן נרחב השנה,
3 – 0:21:41
אבל תעסוקה מלאה לוקחת יותר זמן להשיג, נכון? האם זה המצב?
2 – 0:21:47
גורמים הקשורים לנגיף ימשיכו ללוות אותנו בשנים הקרובות. האם כך יש לפרש את התחזיות?
1 – 0:21:54
אני חושב שיש קצת מזה. בטח שיהיה קצת מזה. עדיין יהיה קצת ריחוק חברתי. אנשים אולי, למשל, יציאה לחלל זה כזה. זה כרוך במגע קרוב עם אחרים. יש אנשים שיעשו את זה מיד, אחרים יתאפקו, אז אני חושב שיהיה קצת מזה.
0:22:09
בנוסף, זכרו שיש 10 מיליון אנשים בסביבות 10 מיליון שצריכים לחזור לעבודה, וזה ייקח זמן עד שזה יקרה. אתם יודעים שזה יכול לקרות, זה יכול לקרות. אולי מהר יותר ממה שקרה בעבר, כי זה כרוך בפתיחה מחדש של מגזר במשק במקום לעורר את הביקוש המצרפי ולהמתין שזה ייצור ביקוש לעובדים. שזה יכול להיות תהליך מסוג אחר וזה יכול להיות מהיר יותר. אנחנו לא יודעים את זה, אבל זה פשוט הרבה אנשים שצריכים לחזור לעבודה, וזה לא יקרה בן לילה.
0:22:44
זה יהיה. זה ייקח קצת זמן, לא משנה כמה טוב הכלכלה תתפקד, האבטלה תיקח לא מעט זמן עד שתרד, וכך גם שיעור ההשתתפות. זה כל מה שאני יכול לומר. אני חושב שככל שיותר מהר, יותר טוב.
0:22:58
נשמח לראות את זה מגיע מוקדם יותר מאשר מאוחר. לא נקבל בברכה יותר מזה. אבל באופן ריאלי, בהתחשב במספרים, זה ייקח קצת זמן.
2 – 0:23:09
תודה לך סטיב ליסמן.
3 – 0:23:12
אדוני היושב ראש, תודה. אני תוהה אם תוכל לחלוק את הסוגיה לשלושה חלקים, אבל כולם קשורים. האם תוכל להגיב על הרמה הנוכחית של התשואה ל-10 שנים וריביות ארוכות אחרות שקיימות? האם אתה חושב שתהיה להן השפעה שלילית על הכלכלה, ואם לא, האם יש רמה שתעורר בך דאגה? ולבסוף, החלק השלישי הוא שבנקאים מרכזיים אחרים הביעו דאגה לגבי מה שקרה לתשואות במדינותיהם, ואפילו חלקם נקטו פעולה, אבל לא אתה. האם תוכל לתת לנו את הרעיון הכללי שלך או את הכיוון שלך כלפי הרעיון של כניסה לשוק והשפעה על אופי מסוים של שוק האג"ח.
0:23:42
אתה אוהב את זה? אני לא אהבתי את זה בראש ארגז הכלים שלך? או שזה משהו שאתה חושב שנמצא בתחתית ארגז הכלים?
1 – 0:23:53
בוודאי, אנו עוקבים אחר מגוון רחב של מצבים פיננסיים ואנחנו תמיד קשובים להתפתחויות בשוק. כמובן, אנחנו עדיין רחוקים מהמטרות שלנו, וחשוב שתנאי ההתחלה יישארו גמישים כדי לתמוך בהשגת מטרות אלה. ואם תסתכלו על מדדים שונים של מצבים פיננסיים, תראו שהם בדרך כלל מראים. התנאים הפיננסיים בסך הכל גמישים מאוד, וזה ראוי, אז ככה אנחנו מסתכלים על זה. הייתי מוסיף, כפי שאמרתי, שאני מודאג מתנאים לא מסודרים בשווקים או מהידוק מתמשך של התנאים הפיננסיים המאיימים על השגת המטרות שלנו. אנו סבורים שעמדת המדיניות המוניטרית שלנו נותרה הנחיה מתאימה לגבי הריבית הפדרלית.
0:24:31
רכישות נכסים המספקות תמיכה חזקה לכלכלה. ואנחנו מחויבים לשמור על גישה סבלנית וגמישה זו עד שהעבודה תושלם בצורה מלאה.
3 – 0:24:49
האם תוכל לתת לנו מושג איך אתה מרגיש לגבי הכלי הזה של היכולת להיכנס לחלק מסוים של השוק, בין אם זה בפעולה במהלך סיבוב מבצעי או משהו כזה?
1 – 0:24:57
האם זה משהו שאתה מרגיש שהוא החלק העליון של ארגז הכלים שלך או משהו שאתה לא באמת מעדיף? אתה יודע, הכלים שיש לנו הם הכלים שיש לנו. מה שאני אומר לך הוא שעמדת המדיניות המוניטרית שיש לנו היום, אנחנו מאמינים שהיא מתאימה. אנחנו חושבים שרכישות הנכסים שלנו בצורתן הנוכחית, כלומר, לרוחב העקומה. 80 מיליארד באג"ח ממשלתיות. 40 מיליארד בניירות ערך מגובי משכנתאות נטו. אנחנו חושבים שזה המקום הנכון לרכישות נכסים.
0:25:21
עכשיו אנחנו יכולים לשנות אותם. כמובן, במספר היבטים שונים אם נסכים שזה מתאים. אבל לעת עתה, אנחנו חושבים שהעמדה המדיניות שלנו בנושא זה מתאימה.
2 – 0:25:37
תודה לך, רייצ'ל סיגל. אני בטוחה חברה. תודה רבה על שהתייחסת לשאלתי.
3 – 0:25:46
דיברת על המחיר הלא פרופורציונלי של המגפות על אמריקאים שחורים, אמריקאים היספנים, אמריקאים ממוצא אסייתי וקבוצות אחרות בשוק העבודה, ואני סקרן לדעת אם תוכל להתייחס לאינדיקטורים ספציפיים שהפד ישתמש בהם כדי למדוד את גידול התעסוקה עבור קבוצות בעלות שיעורי אבטלה גבוהים באופן עקבי בהשוואה לאמריקאים לבנים. ובקשר לכך, מאחר שתיארת חיסונים כמפתח להתאוששות הכלכלית, האם הפד מודאג משיעורי חיסון נמוכים יותר?
2 – 0:26:13
בקהילות של אנשים צבעוניים, אילו חסמים לדעתך קיימים שם?
1 – 0:26:18
תודה רבה. אז אילו מדדים? אנחנו כן עוקבים ומתקשרים באופן קבוע לגבי פערים שונים בשוק העבודה. נניח ששיעור האבטלה האפרו-אמריקאי גבוה משמעותית, וכך גם שיעור האבטלה ההיספני. אז אנחנו מסתכלים על אלה ורואים את אלה, כפי שאתם יודעים, יש רפיון בשוק העבודה. זה עצוב לראות כי הפערים האלה באמת ירדו לשפל של כל הזמנים מאז שהתחלנו לשמור את הנתונים כך.
0:26:45
רק לפני שנה, פברואר של השנה שעברה, היו לנו פערים נמוכים למדי. מה שקורה בתקופה של מיתון הוא שהם עולים בקצב כפול מקצב האבטלה בקרב לבנים, אז אנחנו עוקבים אחר הדברים האלה. אנחנו כלים. כמובן, משפיעים על האבטלה באופן כללי, אבל אנחנו הולכים להסתכל על אלה כמעין רפיון בשוק העבודה ולקוות ש... אתם יודעים שיש שם התקדמות, ובמיתון הספציפי הזה, כמובן, הייתה פגיעה ישירה בחלק מהכלכלה שמעסיק מיעוטים רבים ועובדים בשכר נמוך.
0:27:20
הציבור שמתמודד עם עובדים בענפי השירותים. במקרים רבים אין להם הרבה נכסים פיננסיים. הם לא מקבלים שכר גבוה במיוחד. ייתכן שיש להם עבודות אחרות ודברים כאלה, כך שזו הייתה פגיעה ישירה בחלק הזה של הכלכלה, וזהו החלק האיטי ביותר של הכלכלה שמתאושש. לכן היינו רוצים לראות את האנשים האלה ממשיכים לקבל תמיכה.
0:27:45
אתם יודעים, ככל שאנחנו, ככלל, מתאוששים, וזה מה שקורה עכשיו מאוד מבחינת רמות חיסון שונות, אלו עובדות, עובדות מצערות. הן באמת לא משהו שיש לנו במדיניות שלנו. ארגז כלים לטפל בו, אבל נכון שהנתונים שיש לנו מצביעים על כך שיש פערים משמעותיים בין קבוצות אתניות שונות. לא, אבל זה לא בשבילנו.
0:28:11
זה נושא לעבודה של הרשויות הפיסקליות והממשלה באופן כללי. תודה ג'ינה סמאלק. היי פול, תודה שענית על שאלותינו. תהיתי אם תוכל לדבר מעט על איך אתה רואה את התמיכה במדיניות הפיסקלית שהגיעה בהמשך משפיעה על פוטנציאל הכלכלה בטווח הארוך, רק במובן שדיברת הרבה על הפוטנציאל לצלקות בשוק העבודה וכיצד זה עלול להכביד על סיכויי העתיד שלנו. ואני תוהה אם אתה רואה את זה עובד הפוך.
0:28:42
אתם יודעים, אם נמשוך אנשים בחזרה לשוק העבודה מהר יותר,
1 – 0:28:49
רק שזה משפר את הסיכויים שלנו. אז אני חושב ש. מדיניות פיסקלית באופן כללי באמת עזרה לנו להימנע מהרבה מהנקודות שהיינו מודאגים לגביהן בהתחלה, ואני חושב שזה פשוט הגודל והמהירות שבהן הקונגרס ביצע את חוק CARES. ומאז זה הולך בסופו של דבר להאיץ מאוד את החזרה לתעסוקה מלאה, זה הולך לעשות הבדל עצום בחייהם של אנשים, וכפי שציינתי בדברי הפתיחה שלי, ההתאוששות הייתה מהירה יותר משציפינו. חלק מזה פשוט קשה מאוד לחזות, בהתחשב בכך שמעולם לא ראינו אירוע כזה, אבל חלק מזה הוא פשוט עוצמת התגובה הפיסקלית.
0:29:33
מה שלדעתי ייראה טוב לאורך שנים בטווח הארוך. אתם יודעים שכן. זהו, החלק הראשון הוא על מניעת צלקות, ואני חושב שלא נמנענו מכל הצלקות. אבל כנראה נמנענו. התרחיש הגרוע ביותר קיים ואני מקווה שנמשיך בכך ונמשיך בכך עם המדיניות שלנו.
0:29:51
כמובן, לעשות כל שביכולתנו כדי לוודא שזה יימשך בטווח הארוך, למרות שמה שנדרש כדי להניע את כושר הייצור לנפש או לשעת עבודה כדי להעלות את רמת החיים לאורך זמן הוא השקעה במיומנויות וכישורים של אנשים, השקעה בתוכנה להשקעה במפעלים ובציוד. נדרשת השקעה רבה כדי לתמוך בכלכלה פרודוקטיבית יותר ולהעלות את רמת החיים, וזה, אתם יודעים, לא היה העיקרון. התמקדו באמצעים האלה, באמצעים שלנו בוודאי, ואין לנו את הכלים האלה, אבל מה שהקונגרס עשה הוא בעיקר להחליף הכנסה שאבדה ולהתחיל לתמוך באנשים ככל שהכלכלה חוזרת לשגרה. אבל צריך להיות התמקדות בטווח הארוך, אני חושב שיהיה בריא בחזית ההשקעות. תודה ג'יימס פוליטי.
1 – 0:30:49
תודה לך, יו"ר פאוול. רציתי לשאול שאלה לגבי גוש האירו. בעוד שהתחזית לכלכלת ארה"ב השתפרה משמעותית, ההתקדמות בגוש האירו הייתה הרבה פחות מעודדת והוא מראה סימנים של חולשה חמורה עקב פריסת החיסונים האיטית יותר. חידוש הסגרים וההגבלות, עד כמה אתה מודאג מהפערים הכלכליים הטרנס-אטלנטיים ומהאפשרות שהצרות בגוש האירו והחולשה בגוש האירו עלולים לגרור את ההתאוששות של ארה"ב כפי שקרה במובן מסוים בעקבות המשבר הפיננסי? אתה צודק שקצב ההתאוששות הוא שונה. התאוששות כאן, כמו שקרה אחרי המשבר האחרון, ובמקרה הזה, כמו גם במקרה השני, ההתאוששות של ארה"ב מובילה את ההתאוששות העולמית. ו...
0:31:45
אתם יודעים, שבועות של מדיניות ניהול, כמובן, כאן המיקוד שלנו הוא על המטרות שלנו, או על המטרות המקומיות שלנו. היכולת המקסימלית של המעסיקים כאן בארצות הברית היא לחוץ. אנחנו עוקבים אחר ההתפתחויות בחו"ל ואנחנו יודעים את זה כי הם יודעים שאנחנו יודעים שהם יכולים. אלה יכולים להשפיע על התוצאות שלנו. אז אני חושב שהביקוש האמריקאי חזק מאוד אם.
0:32:07
אם, ככל שהכלכלה תשתפר, היא תתמוך גם בפעילות העולמית לאורך זמן. זה יהיה באמצעות יבוא, ואתם יודעים שכאשר הכלכלה האמריקאית חזקה, חוזק זה נוטה לתמוך גם בפעילות הגלובלית, אז זה דבר אחד שאני לא דואג לו. אני לא דואג בטווח הקרוב. כלומר, הייתי שמח לראות את אירופה צומחת מהר יותר. הייתי שמח לראות את החיסון.
0:32:36
הפריסה מתקדמת בצורה חלקה יותר. אבל אני לא דואג יותר מדי לגבינו בטווח הקרוב כי אנחנו במסלול טוב מאוד, תמיכה פיסקלית חזקה מאוד מגיעה עכשיו, חיסונים מתקדמים במהירות ומקרים יורדים. אני חושב שאנחנו, אני חושב שאנחנו במקום טוב. הכל עוד לפנינו, אבל הנתונים אמורים להתחזק די מהר כאן ולהישאר חזקים לזמן מה כאן. תודה על הטיפול.
0:33:06
היי, תודה רבה על שעניתם על שאלותינו. רציתי לשאול האם הפד מתכנן להאריך את אותן מגבלות על דיבידנדים של בנקים ורכישות חוזרות של מניות.
3 – 0:33:21
אני מצטער. רכישות חוזרות של מניות שנמצאות כעת בתוקף נכנסות לרבעון השני.
2 – 0:33:26
ואם אתם שוקלים בכלל את ניתוח התרחישים ומבחני הלחץ באמצע המחזור שהיו קיימים בשנה שעברה, השנה, ומה יגרום לכם לשקול
1 – 0:33:35
עושים משהו כזה שוב. אז עדיין לא קיבלנו החלטה בנושא. אנחנו במרחק שבועיים מהכרזה על ההחלטה הזו. אז אני לא אציג כאן. היום אני אגיד שאנחנו הולכים להמשיך בגישה שלנו המבוססת על נתונים. אתם יודעים שהגבלנו רכישות חוזרות ודיבידנדים, כך שהחברות משמרות על הון עד 2020.
0:33:54
הבנקים למעשה הגדילו את רמת ההון שלהם ואת רמת הרזרבות שלהם במבחני הלחץ של דצמבר הראו שהם חזקים ובעלי הון גבוה גם תחת מיתון היפותטי. מבחני הלחץ שהשתמשנו בהם בדצמבר, שהיו די מחמירים. אנחנו ממש באמצע מבחני הלחץ שלנו לשנת 2021, נפרסם את התוצאות האלה לפני סוף יוני, והשכבה הזו משמעותית מאוד. לחץ נוסף על הלחץ שהבנקים כבר ספגו בשנה האחרונה. עם שיעור האבטלה שעולה ל-111 נקודות ו-30 נקודות ומחירי המניות נופלים ביותר מ-501 נקודות ו-30 נקודות. אבל את כל זה אתם יודעים, תוצאות מבחני הלחץ וההחלטה על חלוקות.
0:34:33
כל זה יקרה בקרוב. כפי שציינתי, תארו לעצמכם. תודה, אדוארד לורנס. תודה ג'ף, הצעתי לענות על השאלות האלה, פרשת את הסטנדרטים להתחלה וחזרה ליוני 2020.
3 – 0:34:55
אמרת, אתה יודע שאתה אפילו לא חושב לחשוב על העלאת ריביות,
2 – 0:34:59
אבל אני רואה שבעה חברים שיראו את הפריצה ב-2020. שלושה וארבעה בשנה הבאה. איך? כמה ויכוח ואיך אפשר לאפיין את השיחה הזו?
1 – 0:35:07
האם היה ניסיון לרדת מהגבול התחתון מוקדם מהמסומן? ובכן, אני. אתם יודעים, הכל תלוי. קבענו קריטריונים ברורים מאוד להמראה, בדיוק איפה שאמרנו שאנחנו רוצים לראות. תנאי שוק עבודה שעולים בקנה אחד עם ההערכות שלנו לגבי תעסוקה מקסימלית וזה לא אומר רק אבטלה, זה אומר סט רחב הרבה יותר של קריטריונים. אנחנו רוצים אינפלציה של 2% ולא על בסיס זמני. ואנחנו רוצים שהאינפלציה תהיה בדרך לשם גם כן.
0:35:32
להיות מתון עד לרוץ מתון מעל 2% או משהו כזה. אלו שלושת התנאים שכולם בוועדה מסכימים עליהם, נכון? אז זה תלוי מה התחזית שלך לכלכלה. אם אתה רוצה. אם אתה רוצה, אתה יודע שלאנשים יהיו מגוון הערכות לגבי כמה טובה הכלכלה תהיה.
0:35:46
אתם יודעים שאנחנו לא. הייתי אומר שאנחנו במצב של אי ודאות גבוהה יחסית. אם מסתכלים על אי הוודאות, אנשים בוועדה אומרים באופן כללי שאי הוודאות לגבי התחזית גבוהה מאוד בהשוואה לרמה הרגילה. לא יצאנו ממגפה בעבר. לא קיבלנו תמיכה פיסקלית כזו בעבר, בסך הכל. אז יהיו לכם נקודות מבט שונות ממשתתפי הוועדה לגבי כמה מהר תהיה הצמיחה, כמה מהר שוק העבודה ישמע, כמה מהר האינפלציה תעלה.
0:36:20
והדברים האלה יכתיבו היכן אנשים רושמים הערכה של המראה. כמובן, זו לא החלטה להמריא. עכשיו אנחנו מקבלים את ההחלטה הזו, אבל זו הערכה המבוססת על הנחות לגבי צמיחה והיא נועדה להיות כלי שיראה לציבור באופן כללי איך פונקציית המטרה שלנו עובדת, איך אנחנו חושבים על העתיד. היא לא נועדה לקבוע זמן שבו נוכל או לא נוכל להמריא. לא התכוונו לקבל את ההחלטה הזו במשך זמן מה.
0:36:49
רוב הסיכויים שהכלכלה בזמן ובמקום ההם תהיה שונה מאוד מזו שאנחנו חושבים שתהיה, אז לפעמים אני, עם הנקודות, צריך לוודא שאני מציין שהן לא תחזית של הוועדה. אז אתם יודעים את זה, אבל הן לא תחזית של הוועדה, הן פשוט אוספות את התחזיות האלה של אנשים בודדים. אנחנו חושבים שזה משרת מטרה מועילה. זה לא אמור להיות הבטחה או אפילו ניבוי מתי הוועדה תפעל. זה יהיה תלוי מאוד ב...
0:37:21
תוצאות כלכליות שאי ודאות רבה אינה ודאיות.
2 – 0:37:29
תודה רבה לבריאן צ'ונג. תחת יו"ר פאוול רצה לפרט מעט על דבריך בנוגע לגירוי הפיסקלי.,
3 – 0:37:38
אז זה נשמע כמוך, אני מניח. ראה את הטיעון להשקעה אפילו יותר, אולי יותר, לפחות מצד הקונגרס, כדי לתמוך בכלכלה פרודוקטיבית יותר כפי שאתה עונה על שאלת הסוג. אז יש לנו רק 1.4 טריליון טון בהוצאות. אז איפה אתה רואה את המרחב הפיזי כרגע?
2 – 0:37:52
אתה עדיין? אני מניח שאולי אני רואה את הארץ במקום כזה עכשיו,
1 – 0:37:56
איפה שלא יהיה דאגה אם יהיו יותר הוצאות כרגע. לא, אז בריאן, זה לא תלוי בנו להחליט על מה הקונגרס צריך להוציא כסף או כשעניתי על שאלה גאונית, שבאמת הייתה איך אנחנו מבטיחים חוסר נזק לצלקות למשל, או חוסר נזק ליכולת הייצור של הכלכלה. ואני חושב שמה שקרה עד כה עשה עבודה די טובה בנושא. אבל באמת, רציתי להבהיר את הנקודה ארוכת הטווח, שצריך לעבוד על הפרודוקטיביות על פני תקופות ארוכות יותר. כלומר, שזה מסתכם במספר דברים, אבל אחד הדברים האלה הוא השקעה. השקעה באנשים במיומנויות שלהם, בהשכלה שלהם, בכישורים שלהם. אני בשום אופן לא טוען שזה משהו שהקונגרס צריך לעבוד עליו כרגע, או שאתה יודע, שזה פשוט לא.
0:38:43
זו לא העבודה שלנו. אני רק אומר שזה מה שמדיניות פיסקלית יכולה לעשות באמת. מדיניות מוניטרית לא יכולה לעשות זה להשקיע ביכולת הייצור העתידית של הכלכלה. להעלות את הצמיחה הפוטנציאלית. הדברים האלה הם לגמרי כלים שיש לקונגרס.
0:38:56
ושוב, לא התייחסתי כלל למצב הפיסקאלי הנוכחי. תודה רבה גם למייקל דרבי.
3 – 0:39:16
תודה על שאלתך. רק רציתי לקבל את דעתך המעודכנת לגבי תחושתך בנוגע לסיכוני יציבות פיננסית, והאם אתה רואה כיסים של עודף בשווקים הפיננסיים שמדאיגים אותך. בין אם אתה מכיר ספציפית את התחום הזה של השוק, או, במונחים של, את האיום שהוא עלול להוות על הכלכלה בכללותה.
1 – 0:39:38
או כך, כפי שאתם יודעים, יציבות פיננסית עבורנו היא מסגרת. זה לא דבר אחד, זה לא שוק מסוים או נכס מסוים או משהו כזה. זוהי מסגרת שיש לנו. אנחנו מדווחים עליה חצי שנתי. הדירקטוריון מקבל עליה דוח רבעוני ואנחנו עוקבים אחריה כל יום ויש לה ארבעה עמודי תווך ואלה ארבע נקודות תורפה מרכזיות.
0:39:51
הערכת נכסים, חובות של עסקים ומשקי בית המממנים סיכונים ומינוף בין מוסדות פיננסיים. ארבעת הדברים האלה ואני רק אגע בו בקצרה. אז אם מסתכלים על הערכת נכסים, אפשר לומר שלפי מדדים מסוימים, הערכת נכסים מסוימת גבוהה יותר בהשוואה להיסטוריה. אני חושב שזה ברור. מבחינת משקי בית ועסקים, משקי בית נכנסו למשבר במצב טוב מאוד בסטנדרטים היסטוריים.
0:40:23
המינוף במגזר משקי הבית פשוט ירד בהדרגה וירד וירד מאז המשבר הפיננסי. היו לכך כמה השפעות שליליות. אנשים איבדו את מקום עבודתם ודברים כאלה, אבל הם גם קיבלו הרבה תמיכה עכשיו, כך שהנזק לא היה חמור כפי שחשבנו. עסקים, באותו אופן, חוו עומס חוב גבוה.
0:40:48
אבל הכנסות רבות אחרות ירדו, אבל הם ביצעו כל כך הרבה מימון ויש הרבה מזומנים במאזנים שלהם, אז שום דבר בשני המגזרים האלה לא באמת בולט ומטריד בטווח הקצר. הזכרתי את סיכון המימון כאחרון, אז ראינו שוב במשבר הזה. קריסות בחלקים משווקי המימון לטווח קצר היו תחת לחץ עצום. והם היו שקטים מאז האביב ואנחנו, אתם יודעים, סגרנו את המתקנים שלנו וכל זה, אבל אנחנו לא. אנחנו לא מרגישים כאילו.
0:41:21
אנחנו יכולים לתת לרגע לחלוף מבלי לומר שוב שכמה היבטים של שוקי המימון לטווח קצר, ובאופן רחב יותר, תיווך פיננסי חוץ-בנקאי, לא החזיקו מעמד היטב מתחת לאדמה. באופן רחב יותר, תיווך פיננסי חוץ-בנקאי לא החזיק מעמד היטב תחת לחץ גדול תחת לחץ עצום, ואנחנו צריכים לחזור אחורה ולבחון את זה. אז זו עדיפות גבוהה מאוד עבורנו. רגולטורים ומפקחים הולכים לחזור, וזה יכלול את כל שאר הסוכנויות הרגולטוריות, זה כן יערב גם את כולן ונראה אם נוכל לחזק את הדברים האלה. אז זו מבט רחב יותר ומפורט יותר.
2 – 0:42:07
תודה לך מייקל מקי. היושב ראש, האם תוכל לעזור לי להבין משהו לגבי ספטמבר והתחזיות שלך? האינפלציה שאתה מדבר עליה לשנה זו היא זמנית, ואז עד 2023 תחזור ל-2 נקודות 1%. אין תחזית לעליית ריבית לשנת 2023. אם תגיע ל-3 וחצי אחוזי אבטלה, אבל האינפלציה היא רק שתיים או שתיים נקודות 1%, האם אתה מוכן להשאיר את הריבית על 0 משם והלאה?,
3 – 0:42:38
או בערך 0 בהמשך? האם, במילים אחרות, ייתכן שנמצא במצב כמו ביפן שבו הריביות פשוט נשארות נמוכות בגלל האינפלציה?
1 – 0:42:49
ובכן, שוב, לא הייתי קורא יותר מדי לתוך עלילת הדוט של מרץ 2021 בספטמבר. זוכרים מה זה? זהו אוסף של תחזיות אינדיבידואליות של חברים בודדים. כולם עושים הערכות שונות. יש להם תחזיות שונות. תחזיות כלכליות.
0:43:04
לחלקם יש הנחיות אופטימיות יותר, לחלקם פחות אופטימיות, וגם זכרו שהחודש הספטמבר לא כולל את כל הדברים שנכנסים לתעסוקה מקסימלית, נכון? זה פשוט כולל רק אבטלה, אז. הייתי אומר. קבענו הנחיות ברורות. המסר מה-SCP שאני רוצה להשאיר לאנשים הוא שקבענו הנחיות ברורות.
0:43:28
הזכרתי מה זה. האינפלציה הזו עולה בקנה אחד, כך שתנאי שוק העבודה תואמים את ההערכות שלנו לגבי תעסוקה מקסימלית. וזה לא רק אבטלה, זה כל שאר האינדיקטורים. אבל בסך הכל, עד לתעסוקה מקסימלית, האינפלציה היא 2% ולא על בסיס זמני. אינפלציה בדרך לעלות על 2% באופן מתון למשך זמן מה.
0:43:54
אלו הקריטריונים שהתחייבנו ליישום איתן של ההנחיות, וזה מה שזה אומר. זה בעצם כל מה שזה אומר. אנחנו נחכה עד שהדרישות האלה ימולאו, ושוב, אתם יודעים שמצב הכלכלה בעוד שנתיים או שלוש מאוד לא ודאי, ואני לא רוצה להתמקד יותר מדי בתזמון המדויק של העלאת ריבית פוטנציאלית כל כך רחוקה בעתיד.
2 – 0:44:23
המשך, אני רק תוהה, לפני 2019 תמיד אמרת שהתמקדת בבעיות של ריביות נמוכות מדי. איך אתה אומר שאנחנו מוכנים לחיות עם זה עד שנגיע ליעדים האלה? אפילו אם תגיע ליעד. תגיע ליעד שלך עם תעסוקה מקסימלית.
1 – 0:44:44
אז מה שאני אומר הוא שאנחנו מחויבים לתת לכלכלה את התמיכה שהיא צריכה כדי לחזור במהירות האפשרית. למצב של תעסוקה מקסימלית ויציבות מחירים, ו... אתם יודעים, במידה, שיעורי ריבית נמוכים ותמיכה ממדיניות מוניטרית באופן כללי במידה... זה מעלה שאלות אחרות. אנחנו חושבים שזה חיוני לחלוטין לשמור על חוזק ויציבות המערכת הפיננסית הרחבה יותר. ולנטר בקפידה שאלות של יציבות פיננסית, אם לזה אתם מתכוונים.
0:45:19
אנחנו עושים את זה. אנחנו עוקבים בקפידה רבה. אציין שבמהלך ההתרחבות הארוכה, הארוכה ביותר בהיסטוריה של ארה"ב, הריביות של 10 שנים ושמונה חודשים היו נמוכות מאוד, שכן הן היו על 0 במשך שבע שנים ואז מעולם לא עלו מעל 2.2 נקודות 4% בערך במהלך תקופה זו. לא ראינו הצטברות עודפת של חובות. לא ראינו מחירי נכסים נוצרים לבועות שיאיימו על התקדמות הכלכלה.
0:45:46
לא ראינו את הדברים שלא ראינו, בועת דיור, אתם יודעים, הדברים שנוטים לפגוע בכלכלה ובהיסטוריה האחרונה פגעו בארה"ב. לא ראינו אותם מצטברים למרות ריביות נמוכות מאוד. חלק מזה פשוט נובע מכך שאתם נמצאים בסביבה של ריביות נמוכות. אתם נמצאים בסביבה של ריביות נמוכות בהרבה. הקשר בין ריביות נמוכות לסוגיות של חוסר יציבות פיננסית פשוט לא כל כך הדוק.
0:46:10
כפי שאנשים חושבים, אין זה אומר שאנחנו מתעלמים מזה. אנחנו לא מתעלמים מזה. אנחנו עוקבים אחר זה בזהירות רבה ואנחנו לא חושבים שיש קשר. הייתי אומר שיש, אבל זה לא כל כך ברור. אנחנו למעשה עוקבים אחר המצב הפיננסי בצורה רחבה מאוד ובזהירות רבה, ולא עשינו זאת לפני המשבר הפיננסי העולמי לפני 12 שנה.
0:46:30
עכשיו אנחנו עושים זאת, וגם השקענו הרבה זמן ומאמץ בחיזוק המוסדות הפיננסיים הגדולים המהווים את ליבת המערכת הפיננסית שלנו, שהם הרבה יותר חזקים, הרבה יותר עמידים. זה נכון לגבי הבנקים. אני חושב שזה נכון לגבי ה-SCPS. אנחנו רוצים שזה יהיה נכון לגבי שווקים ומוסדות תיווך פיננסיים שאינם בנקאיים אחרים, אז אני חושב שזה... זה, אתם יודעים, מדיניות מוניטרית צריכה להיות, מבחינתי.
0:47:03
לספק. אנו משיגים את מטרותינו המקרו-כלכליות, מדיניות רגולטורית ופיקוח פיננסי צריכים להיות נועדו לחזק את המערכת הפיננסית כך שתהיה חזקה ויציבה ותוכל לעמוד בפני דברים שלא יכלה לעמוד בהם. למען האמת, ולמדנו את זה ב-2008, תשע ועשר. הפעם, החלק המפוקח של המערכת הפיננסית החזיק מעמד מצוין. מצאנו כמה תחומים אחרים שצריכים חיזוק, ועל זה אנחנו עובדים עכשיו. תודה. אנאקין, CNN.
0:47:39
תודה שענית לשאלתי. אני היושב ראש פאוול. האם תוכל לספר לנו מעט על הקשר בין האבטלה המתמשכת של מגפת הקורונה לבין העלייה הצפויה באינפלציה בתעסוקה?
1 – 0:47:56
האם הראשון מקזז במידה מסוימת את השני? סליחה, תוכל לחזור על כך שנפרדתם שם לרגע?
2 – 0:48:03
לא, לא. קיוויתי שזה לא יקרה. אתה שומע אותי עכשיו? כן כן, בסדר, מצוין. שאלתי אם תוכל לדבר איתנו קצת על הקשר בין האבטלה המתמשכת של מגפת הקורונה לבין העלייה הצפויה באינפלציה.
1 – 0:48:17
אני תוהה האם הראשון מקזז את השני ובאיזו מידה אתם עוקבים אחר זה. אתם שואלים על הקשר בין אבטלה לאינפלציה. האם זו השאלה?
2 – 0:48:31
כן, בדיוק. אוקיי, הם מקזזים אחד את השני. האבטלה הדמיקית המתמשכת.
1 – 0:48:39
כן. אני חושב שאני שומע אותך נכון, אז הייתי אומר כמה דברים. היה זמן שבו היה קשר הדוק בין אבטלה לאינפלציה. הזמן הזה חלף מזמן. הייתה לנו אבטלה נמוכה במיוחד ולא נמוכה במיוחד. הייתה לנו אבטלה נמוכה ב-2018 וב-2019 ובתחילת 2020 בלי שהייתה לנו אינפלציה מטרידה בכלל, היינו 3.5%. קפצנו בין האבטלה, 3.5% ל-4% וזה לא היה רק אבטלה, ההשתתפות הייתה גבוהה, השכר עלה.
0:49:09
זה דבר בריא מאוד ולא ראינו את אינפלציית המחירים עולה. יש קשר בין אינפלציית השכר לאבטלה. אבל זה לא מה שקורה, שכאשר השכר עולה בגלל שהאבטלה נמוכה, חברות סופגות את העלייה הזו לשולי הרווח שלהן במקום להעלות את המחירים. ונראה שזה מאפיין של התנהגות בסוף המחזור. אז אנחנו לא נמצאים כשאנחנו שואפים להשיג אבטלה נמוכה, רמות תעסוקה גבוהות, וזה המנדט שלנו.
0:49:45
אז אנחנו חושבים שיש לנו את החופש לעשות את זה על סמך הנתונים בלי לדאוג יותר מדי לגבי אינפלציה. תודה רבה לגרג רוב. היי, תודה שקיבלת את השאלה שלי. רציתי לעקוב קצת. אני מבין מה אתה אומר לגבי גרף הנקודות והמסר שאתה מנסה לשלוח איתו, אבל האם אותו הדבר חל על התקף הזעם של הטייפר?
3 – 0:50:19
אמרת שייקח קצת זמן עד שתשיג התקדמות מהותית כלשהי ביעדים שלך, אבל נראה שעכשיו מתישהו יכול להיות בכל עת.
1 – 0:50:30
ובכן, אז אמרנו התקדמות משמעותית נוספת. עכשיו אם נחזור אחורה. אוקטובר, נובמבר סליחה, נובמבר, דצמבר וינואר. ההתקדמות בשוק העבודה הואטה בצורה חדה מאוד, כך שהיו בממוצע 29,000 משרות לחודש. אם נחזור אחורה ונסתכל על רמת יצירת המשרות לפני כן, שהייתה גבוהה מאוד, גבוהה מאוד, גבוהה מאוד. אז לא עשינו שום התקדמות בשוק העבודה מנובמבר עד ינואר, פברואר, ראינו עלייה יפה ויפה.
0:51:03
דו"ח עבודה טוב 379 אלף 465 מגזר פרטי, אז זה טוב. זה יכול לעלות הרבה יותר, ואתם יודעים שזה יהיה נחמד לראות באמת התקדמות מהירה יותר. זה שונה מהתקדמות משמעותית. היינו רוצים לראות את זה גבוה יותר מזה, ואני חושב שזה יהיה כך. זו הציפייה. אתם תראו עכשיו.
0:51:24
אני חושב, תשואה חזקה מאוד ליצירת מקומות עבודה, לא גבוהה כמו בימים הראשונים של ההתאוששות. הפתיחה מחדש של הכלכלה, אבל בכל זאת חזקה מאוד. אוקיי, אז מה שאני אומר הוא להשיג התקדמות משמעותית מהמקום בו היו לנו שלושה חודשים של התקדמות מועטה מאוד. התקדמות משמעותית מהמקום בו היו לנו שלושה חודשים של התקדמות מועטה מאוד תיקח זמן ואנחנו לא רוצים להיכנס לזה. אני לא רוצה להיכנס לניסיון לשים סיכה בלוח השנה איפשהו כי זה יהיה תלוי בנתונים. כשאנחנו רואים את עצמנו בדרך לעשות התקדמות משמעותית נוספת, אנחנו הולכים. אנחנו הולכים להגיד את זה.
0:52:04
אנו מבינים היטב שמבחן זה כרוך בשיקול דעת. אם אתם זוכרים במהלך ההתאוששות ממשבר הפיננסי העולמי, אמרנו שההרחבה הכמותית מספר שלוש הייתה שיפור משמעותי בתחזית שוק העבודה. אבל מה זה אומר?
0:52:21
ובכן, זה אומר ששיפור משמעותי בתחזית שוק העבודה אומר שנתקשר כשחשבנו שיש לנו את זה. זה פשוט ככה במובן מסוים. מה שאנחנו אומרים הוא משמעותי. התקדמות נוספת לעבר המטרות שלנו תעשה זאת. נאמר לאנשים מתי נחשוב עד שנאמר עד שנאמר.
0:52:35
עד שניתן לנו איתות, אתם יכולים להניח שאנחנו עדיין לא שם, וככל שנתקרב לזה מראש, ניתן איתות שכן, אנחנו בדרך להשגת מטרה זו, לשקול צמצום. אז ככה אנחנו מתכננים לטפל בזה. זה לא שונה, באמת. מההקלה הכמותית השלישית, ואני חושב שלמדנו מהניסיון של תריסר השנים האחרונות, זה לתקשר בזהירות רבה וברורות רבה מראש. ואז. לפעול לפי התקשורת שלכם.
0:53:09
במקרה הזה, מדובר במערכת הנחיות המבוססת על תוצאות, מכיוון שהנחיות הריבית שלנו הן תלויות בהתקדמות הכלכלה. לכן לא ראוי להתחיל להצביע על תאריכים עדיין.
2 – 0:53:23
תודה, תודה. תודה דון לי, לאט. אנרגיה הידרואלקטרית? וכידוע לך, משקי בית יושבים על הרבה חסכונות עודפים, ואני תוהה אם בשילוב עם זה יש לך ושחרור של.
3 – 0:53:44
אתה יודע, ביקוש עצור. כמה אתה חושב שזה ישפיע על האינפלציה?
1 – 0:53:50
והאם הייתם מצפים שזה יהיה באמת זמני? אנחנו, אתם יודעים, אנחנו וכל מי שחוזה את זה, מה שאנחנו עושים זה בוחנים את כמות החיסכון שאנחנו רואים. יש לנו נתונים טובים למדי על זה ואנחנו בוחנים את העברות הממשלה שיבוצעו כחלק מהחוקים השונים, ואנחנו מנסים לבצע הערכה לגבי מה תהיה הנטייה של אנשים להוציא את הכסף הזה. הנטייה השולית לצרוך. ומזה אפשר לפתח הערכה של ההשפעה על ההוצאות על צמיחה. על גיוס עובדים ובסופו של דבר על אינפלציה, אז זה מה שאנחנו עושים, ועשינו. אתם יודעים, עשינו. אנחנו יכולים להסתכל על ההיסטוריה, ואנחנו יכולים לעשות הערכות, וכל אלה שקופות מאוד ופומביות, ואתה יכול להשוות אחת לשני.
0:54:41
וכמובן, כולנו עשינו את זה. כולנו עשינו את זה, ואני חושב שהנחנו הנחות שמרניות מאוד והנחות מיינסטרים הגיוניות בכל שלב בתהליך הזה. וזה מסתכם במה שאמרתי קודם, שזה מאוד סביר. תהיה עלייה באינפלציה מכיוון שמרץ עד אפריל של השנה שעברה ירד מחלון 12 החודשים בגלל שהיו מספרי אינפלציה נמוכים מאוד. זו תהיה עלייה משמעותית באינפלציה.
0:55:04
זה יחלוף מהר, כי ככה מחושבים המספרים. מעבר לזה. ככל שהכלכלה תיפתח מחדש. אנשים יתחילו להוציא יותר ואז תדעו שאפשר לצאת לארוחת ערב רק פעם אחת בערב, אבל הרבה אנשים יכולים לצאת לארוחת ערב אז הם לא עושים את זה עכשיו. הם לא הולכים למסעדות, לא הולכים לתיאטראות. החלק הזה של הכלכלה ונסיעות ומלונות.
0:55:29
החלק הזה של הכלכלה לא באמת מתפקד במלוא התפוקה. אבל כשזה קורה, אנשים יכולים להתחיל להוציא כסף. זה גם לא יהיה מפתיע אם רואים את זה עכשיו, במיוחד בכלכלת הסחורות. אלה יהיו צווארי בקבוק. לא יהיו, לא תהיה אפשרות לספק שירותים.
0:55:45
כל הביקוש אולי. אולי לתקופה מסוימת, אז הדברים האלה יכולים להוביל ל... עשינו מודל שאנשים אחרים צריכים לארוג, ומה שאנחנו רואים הוא יחסית צנוע. עליות באינפלציה, אז, אבל אלה לא דברים קבועים. אתם יודעים מה שיקרה זה צד ההיצע, צד ההיצע. ארצות הברית מאוד דינמית.
0:56:03
אנשים מקימים עסקים. הם פותחים מחדש מסעדות. אתם יודעים, חברות התעופה, האם אנחנו טסים שוב? ובכן, כל הדברים האלה יקרו, ולכן זה יתברר כמעין התנפחות חד פעמית במחירים, אבל זה לא ישתנה. אינפלציה בהמשך, כי ציפיות האינפלציה מעוגנות חזק סביב 2%.
0:56:21
אנחנו יודעים שהדינמיקה של האינפלציה אכן מתפתחת עם הזמן. היה זמן שבו האינפלציה עלתה. היא נשארה גבוהה, והזמן הזה לא. עכשיו, זה לא היה המצב כבר כמה עשורים, ואנחנו חושבים שזה לא יקרה. זה לא ישתנה פתאום למשטר אחר.
0:56:42
דברים אלה נוטים להשתנות עם הזמן. והם נוטים להשתנות כאשר הבנק המרכזי לא מבין שציפיות האינפלציה מעוגנות ב-2% הן המפתח להכל. עוגנותן ב-2% היא מה שנותן לנו את היכולת לדחוף חזק כאשר הכלכלה באמת חלשה. אם היינו רואים את ציפיות האינפלציה נעות באופן מהותי מעל 2%, כמובן שהיינו מנהלים מדיניות באופן שיבטיח שזה לא יקרה.
0:57:08
אנחנו מחויבים שציפיות האינפלציה יהיו מעוגנות ב-2%, לא באופן מהותי של, מעל או מתחת ל-2%. אז אני חושב שאם מסתכלים על החיסכון, מסתכלים על כל המודל הזה. זה מה שיוצא מההערכה שלנו. ישנן אפשרויות שונות. אני חושב שזה מצב יחסית יוצא דופן, מאוד יוצא דופן שכל אלה יגידו.
0:57:32
כנפיים וכמות זו של תמיכה פיסקלית ותמיכה במדיניות מוניטרית. אף על פי כן, זהו המקרה הסביר ביותר שלנו, וככל שהנתונים המגיעים במשק יתפתחו, כמובן יתאימו את התוצאה שלנו. ההנחיות המבוססות יתאימו באופן מיידי. אנו חושבים שנעמוד בנתיב הכלכלי בפועל, לא משנה מהו. תודה לסקוט הורסלי על השאלה האחרונה.
0:57:57
תודה ג'רמי, תענה לי על שאלותיי בנוגע לצווארי הבקבוק בשרשרת האספקה.,
3 – 0:58:09
במיוחד בצד הטוב. האם הם משתפרים או שהם מחמירים? ראינו שהם מעין מכבידים על נתוני הייצור התעשייתי שפרסמנו אתמול ומה אתם מצפים שהם יעשו למחירים רק בעוד...
1 – 0:58:23
בטווח הקצר? אתם יודעים, אני חושב שאי אפשר לומר בכנות ובביטחון, אבל אני מצפה שזה בהחלט אפשרי. בואו נגיד את זה ככה, תראו צווארי בקבוק, שיצוצו ואז יתנקו בזמן, וכנראה תראו את זה לאורך זמן, כי אתם יודעים, באמת, הנתונים החזקים עוד לפנינו. אתם יודעים, אתם עכשיו, הצ'קים יוצאים ממש עכשיו וזה יוסיף להוצאות. מקרי הקורונה יורדים.
0:58:55
החיסונים מתקדמים עכשיו במהירות. אתם יודעים, הנתונים הכלכליים החזקים באמת מגיעים. הם אמורים להגיע בהנחה שנמשיך במסלול הזה ואז באמת תדעו איפה נמצאים צווארי הבקבוק. אבל אתם יכולים לראות שהם לא. אלה לא קבועים, זה לא שצד ההיצע לא יוכל להסתגל לדברים האלה.
0:59:12
השוק יתבהר, זה פשוט עשוי לקחת זמן מה וחלק מהתשובה לכך אולי המחיר. במקרים רבים זה לא יהיה המחיר. כן, תראו שאנשים לא מיהרו להעלות מחירים, וזה קצת מהסיפור. אתם יודעים, עקומת פיליפס של השכר מראה שככל שהאבטלה יורדת, השכר עולה, אבל חברות בוחרות לא לנסות לגלגל את עליית המחירים הזו ללקוחות שלהן. אז תראו הרבה מזה גם כאן, אני חושב, בכל מקרה, נראה, אבל זו התפיסה הבסיסית שלי.
0:59:47
תודה רבה. תודה.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi