1 – 0:00:00
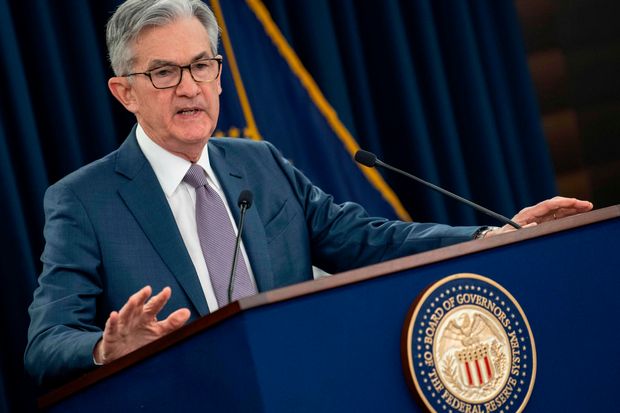
Le domaine des professionnels et des experts de la santé. Nous leur sommes reconnaissants, ainsi qu'à tous les travailleurs essentiels, pour leur dévouement et leurs sacrifices. Le danger qui menaçait l'économie américaine était également évident. Le Congrès a apporté la réponse la plus rapide et la plus importante jamais observée face à une crise économique d'après-guerre, en offrant un soutien financier aux ménages, aux entreprises, aux professionnels de la santé et aux administrations locales et étatiques.
0:00:21
À la Réserve fédérale, nous avons rapidement déployé tous les outils à notre disposition pour apporter soutien et stabilité, afin de garantir une reprise aussi vigoureuse que possible et de limiter les dommages durables à l'économie. Nous sommes fermement engagés à atteindre les objectifs de politique monétaire que le Congrès nous a fixés : le plein emploi et la stabilité des prix. Les répercussions économiques ont été réelles et généralisées. Mais avec le recul, nous pouvons affirmer que certaines des pires conséquences économiques ont été évitées grâce à l'action rapide et énergique du Congrès, de l'ensemble du gouvernement et des villes et villages du pays. Un plus grand nombre de personnes ont conservé leur emploi.
0:01:03
Grâce à ces mesures politiques rapides et énergiques, davantage d'entreprises ont pu maintenir leur activité et préserver davantage de revenus. Si nous nous félicitons de ces évolutions positives, il ne faut pas pour autant relâcher nos efforts. À la Réserve fédérale, nous continuerons d'apporter à l'économie le soutien dont elle a besoin aussi longtemps que nécessaire. Aujourd'hui, le FOMC a maintenu les taux d'intérêt proches de zéro et a poursuivi ses achats d'actifs importants. Ces mesures, conjuguées à notre orientation claire concernant les taux d'intérêt et notre bilan, garantiront que la politique monétaire continuera d'apporter un soutien essentiel à l'économie jusqu'à la reprise complète.
0:01:38
La trajectoire de l'économie reste fortement tributaire de l'évolution de la pandémie et des mesures prises pour enrayer sa propagation. Depuis janvier, le nombre de nouveaux cas, d'hospitalisations et de décès a diminué. Par ailleurs, les campagnes de vaccination en cours laissent entrevoir un retour à la normale d'ici la fin de l'année. Dans l'intervalle, le respect continu des gestes barrières, des mesures de distanciation sociale et le port du masque nous permettront d'atteindre cet objectif au plus vite. La reprise économique demeure inégale et loin d'être achevée, et l'avenir reste incertain.
0:02:16
Suite au ralentissement de la reprise amorcé vers la fin de l'année dernière, les indicateurs d'activité économique et d'emploi se sont récemment redressés. Toutefois, les secteurs les plus durement touchés par la résurgence du virus et le renforcement des mesures de distanciation sociale demeurent fragiles. Les dépenses des ménages en biens ont sensiblement progressé depuis le début de l'année. En revanche, leurs dépenses en services restent faibles, notamment pour les services qui nécessitent généralement des rassemblements, comme le tourisme et l'hôtellerie-restauration.
0:02:47
Le secteur du logement s'est largement remis du ralentissement économique, tandis que l'investissement des entreprises et la production manufacturière ont également repris. La reprise générale de l'activité économique observée depuis le printemps dernier est due, en grande partie, à des mesures de politique budgétaire et monétaire sans précédent qui ont apporté un soutien essentiel aux ménages, aux entreprises et aux collectivités. La reprise a été plus rapide que prévu et les prévisions de croissance économique pour cette année, établies par les membres du FOMC, ont été revues à la hausse, notamment depuis notre résumé des projections économiques de décembre. Commentant ces perspectives plus favorables, les participants ont souligné les progrès réalisés en matière de vaccination ainsi que les récentes mesures de politique budgétaire.
0:03:26
À l'instar de l'activité économique globale, la situation du marché du travail s'est récemment améliorée. L'emploi a progressé de 379 000 en février, le secteur des loisirs et de l'hôtellerie ayant récupéré environ les deux tiers des emplois perdus en décembre et janvier.
1 – 0:03:49
Néanmoins, l'emploi dans ce secteur est inférieur de plus de 3 millions à son niveau d'avant la pandémie. Pour l'ensemble de l'économie, l'emploi est inférieur de 9,5 millions à son niveau pré-pandémique. Le taux de chômage reste élevé, à 6 210 milliards de dollars en février. Ce chiffre sous-estime le déficit d'emploi, d'autant plus que la participation au marché du travail demeure nettement inférieure aux niveaux d'avant la pandémie. Pour l'avenir, les membres du FOMC prévoient une poursuite de la baisse du taux de chômage. La projection médiane est de 4 510 milliards de dollars à la fin de cette année et devrait atteindre 3 510 milliards de dollars d'ici la fin de 2023.
0:04:27
Le ralentissement économique n'a pas touché tous les Américains de la même manière, et ce sont les plus vulnérables qui ont été les plus durement frappés. Le chômage, en particulier, a été particulièrement élevé pour les travailleurs à bas salaires du secteur des services, ainsi que pour les Afro-Américains et les Hispaniques. Cette crise économique a bouleversé de nombreuses vies et engendré une grande incertitude quant à l'avenir. L'inflation globale reste inférieure à notre objectif de 2%. Au cours des prochains mois, les taux d'inflation sur 12 mois augmenteront à mesure que les niveaux très bas de mars et avril de l'année dernière seront exclus du calcul.
0:04:59
Au-delà de ces effets structurels, nous pourrions également observer des pressions à la hausse sur les prix si les dépenses rebondissent rapidement avec la poursuite de la réouverture de l'économie, et notamment si des goulets d'étranglement dans les chaînes d'approvisionnement limitent la capacité de production à court terme. Cependant, ces hausses de prix ponctuelles n'auront probablement qu'un impact transitoire sur l'inflation. La projection médiane d'inflation des membres du FOMC est de 2,41 T3 cette année et devrait diminuer à 21 T3 l'année prochaine avant de remonter d'ici fin 2023.
0:05:36
La réponse de la Fed à cette crise a été guidée par notre mandat de promouvoir le plein emploi et la stabilité des prix pour les Américains, ainsi que par notre responsabilité de garantir la stabilité du système financier. Comme indiqué dans notre déclaration sur les objectifs à long terme et la stratégie de politique monétaire, nous considérons le plein emploi comme un objectif global et inclusif. Notre capacité à atteindre le plein emploi dans les années à venir dépend largement de l'ancrage des anticipations d'inflation à long terme à 2%. Comme le comité l'a réaffirmé dans sa déclaration de politique monétaire d'aujourd'hui, face à une inflation durablement inférieure à 2%, nous nous efforcerons de maintenir une inflation légèrement supérieure à ce niveau pendant un certain temps, afin que l'inflation moyenne se situe à 2% sur le long terme et que les anticipations d'inflation à long terme restent bien ancrées à ce niveau.
0:06:26
Nous prévoyons de maintenir une politique monétaire accommodante jusqu'à ce que les objectifs d'emploi et d'inflation soient atteints. Concernant les taux d'intérêt, nous maintenons notre position quant au maintien de la fourchette cible actuelle de 0 à 0,25 % pour le taux des fonds fédéraux jusqu'à ce que le marché du travail atteigne un niveau compatible avec l'évaluation du plein emploi par le comité. L'inflation a atteint 21 030 milliards de dollars et devrait se maintenir légèrement au-dessus de ce seuil pendant un certain temps. Il convient de noter qu'une hausse transitoire de l'inflation au-dessus de 21 030 milliards de dollars, comme cela semble probable cette année, ne répondrait pas à ce critère. Par ailleurs, nous continuerons d'accroître nos avoirs en titres du Trésor d'au moins 1 480 milliards de dollars par mois.
0:07:07
Fin des émissions de titres adossés à des créances hypothécaires d'agences, à hauteur d'au moins 104 000 milliards de dollars par mois. Cette mesure sera maintenue jusqu'à ce que des progrès substantiels soient réalisés vers nos objectifs de plein emploi et de stabilité des prix. L'augmentation de notre bilan depuis mars dernier a sensiblement assoupli les conditions financières et apporte un soutien important à l'économie. L'économie est encore loin d'atteindre nos objectifs d'emploi et d'inflation, et il faudra probablement du temps avant que des progrès substantiels ne soient réalisés.
0:07:36
Nos indications prospectives concernant le taux des fonds fédéraux, ainsi que nos indications relatives à notre bilan, garantiront le maintien d'une politique monétaire très accommodante à mesure que la reprise économique se poursuit. Nos indications sont axées sur les résultats et lient l'évolution du taux des fonds fédéraux et du bilan aux progrès accomplis vers la réalisation de nos objectifs en matière d'emploi et d'inflation. Globalement, nos instruments de taux d'intérêt et de bilan apportent un soutien important à l'économie et continueront de le faire. En conclusion, nous sommes conscients que nos actions ont des répercussions sur les collectivités, les familles et les entreprises à travers le pays. Tout ce que nous faisons est au service de notre mission de service public.
0:08:17
Nous sommes déterminés à utiliser tous les outils à notre disposition pour soutenir l'économie et contribuer à ce que la reprise après cette crise soit la plus solide possible. Merci, je suis à votre disposition pour toute question.
2 – 0:08:43
Howard de Reuters. Oh, bonjour, président Pellinen. Merci.
3 – 0:08:48
Pourriez-vous nous expliquer comment les prévisions pour 2021 s'inscrivent dans cette définition de progrès substantiels ? Vous savez, l'inflation à 2,41 % ? Il faut comprendre qu'elle est considérée comme transitoire. Cela représente tout de même un progrès. Le taux de chômage est de 4,5 %.
1 – 0:09:06
Est-il temps de commencer à parler de réduction progressive des achats d'actifs ? Pas encore. Comme vous l'avez souligné, nous avons indiqué que nous poursuivrions ces achats à ce rythme jusqu'à ce que nous constations des progrès substantiels. Et il s'agit de progrès réels, et non de prévisions. C'est une différence par rapport à notre approche précédente. Ce que nous entendons par là est assez simple : nous voulons constater une évolution positive du marché du travail et des conditions de travail.
0:09:36
Vous savez, des progrès substantiels ont été réalisés en matière de plein emploi, et l'inflation a également progressé de manière significative vers l'objectif 2% que nous souhaitons désormais observer. Cela inclut évidemment une part d'appréciation. Et lorsque nous verrons les résultats, nous suivrons attentivement l'évolution de la situation. Nous comprenons également qu'il nous faudra informer le plus tôt possible de toute éventuelle réduction des achats d'actifs. Ainsi, lorsque nous constaterons, grâce aux données concrètes, que nous sommes sur la bonne voie, cela laisse penser que nous sommes en bonne voie pour réaliser des progrès supplémentaires substantiels.
0:10:05
Nous le dirons alors, et bien avant toute décision de réduction progressive. Si je peux me permettre de développer ce point,
3 – 0:10:19
Cela a changé la donne, pourquoi cela ne suggérerait-il pas un relâchement de l'engagement ? Un très grand nombre de personnes ont reporté leurs plans à 2022.,
1 – 0:10:26
Il semblerait. Je ne vois pas ça du tout. Vous savez, nous avons une diversité de points de vue au sein du comité. Je m'en réjouis et, vous savez, nous débattons. Nous discutons et nous finissons toujours par trouver une solution ensemble.
0:10:38
Mais vous savez que la grande majorité du comité ne prévoit pas d'augmentation du taux de change pendant cette période. Et vous savez aussi que, compte tenu de l'amélioration significative des données et des perspectives depuis la réunion de décembre, on peut s'attendre à une révision à la hausse des prévisions. Il n'est probablement pas surprenant que certains aient avancé leur propre estimation du moment opportun pour le lancement. Néanmoins, vous savez que la grande majorité du comité, et de loin, ne prévoit pas d'augmentation du taux de change pendant cette période. Et là encore, cela tient en partie au fait qu'ils souhaitent voir des données concrètes plutôt que de simples prévisions.
0:11:16
À ce stade, nous prévoyons une accélération de la croissance sur les marchés des dépenses et du travail, ainsi qu'une baisse de l'inflation au fil de l'année, grâce aux progrès réalisés en matière de vaccins et au soutien budgétaire que nous recevons. Nous anticipons cette évolution, mais nous devons encore la constater. Merci beaucoup Vic. Salut Terra, je voulais te poser une question concernant le ratio de levier supplémentaire. Tu sais, on a beaucoup parlé de vos projets pour ce mois-ci, et je serais ravi d'avoir des nouvelles à ce sujet, mais plus généralement, penses-tu qu'à long terme, le ratio de levier pose problème pour la mise en œuvre de la politique monétaire, alors que la masse monétaire de réserve devrait rester importante ?
1 – 0:12:08
Et si oui, pensez-vous que modifier le ratio d'endettement, notamment le SLR, soit la solution à ce problème ? Victoria. Nous aurons des nouvelles à annoncer à ce sujet dans les prochains jours. Je ne vais pas m'étendre sur vos questions, alors pourquoi ne pas en poser une autre si vous le souhaitez ? Parce que je vais simplement dire que nous aurons des nouvelles dans les prochains jours. Euh, d'accord. Alors je vais vous interroger sur le chômage.
2 – 0:12:34
Vous savez, il y a les taux de chômage ; avez-vous des projections pour la sixième vague de l'UE ? Mais vous avez aussi beaucoup insisté sur le fait que ce n'est pas le seul élément que vous examinez. Vous vous intéressez également au taux d'activité et à d'autres indicateurs.
1 – 0:12:49
Vous cherchez donc à améliorer la projection du taux de chômage dans le résumé des projections économiques ? Comme indiqué dans notre déclaration, dans le cadre de notre stratégie de politique monétaire à long terme, nous prenons en compte un ensemble d'indicateurs du marché du travail. Nous ne nous basons pas uniquement sur le taux de chômage, seul indicateur des résultats du marché du travail figurant dans le SCP. Nous examinons un éventail beaucoup plus large d'éléments, comme le taux d'activité (ou taux d'emploi), qui combine différentes mesures du chômage. Il s'agit notamment des salaires, des flux d'emplois, etc. Tous ces éléments contribuent à l'évaluation des disparités entre les différents groupes et à l'analyse du plein emploi. Tenter d'intégrer l'ensemble de ces données dans le résumé des projections économiques ne serait pas pratique.
0:13:38
Évidemment, nous n'incluons que le taux de chômage, et c'est une statistique très insuffisante. Elle ne prend pas en compte beaucoup d'autres éléments que nous analysons. Je ne dirais pas que nous cherchons à inclure la douzaine d'autres indicateurs dans le rapport de septembre, mais nous étudions régulièrement la possibilité d'en ajouter. Le rapport de septembre est un résumé, un document unique. Il ne comprendra pas tous les éléments que nous analysons, vous savez, et nous en parlons régulièrement.
0:14:15
Nous n'envisageons donc pas actuellement d'élargir significativement ces indicateurs dans le cadre du CP. Merci Chris Rugaber. Associated Press. Merci, je voulais vous poser la question. Monsieur le Président Powell.
0:14:36
Les prévisions générales tablent sur un taux de chômage très bas l'année prochaine et, en 2023, sur une inflation modérée. La Fed devrait globalement maintenir sa politique monétaire. D'ici 2023, je n'anticipe aucune hausse des taux d'intérêt sur cet horizon de prévision. Cela nous indique-t-il que la CIA prévoit ou non des taux d'inflation plus élevés que prévu ? Comme vous l'avez évoqué, le taux de chômage est-il insuffisant ? Ou bien, que nous apprennent ces prévisions sur la capacité de réaction de la Fed ? Il semble que vous remplissiez le double mandat de la Fed d'ici 2023.
1 – 0:15:17
Une fois de plus, aucune hausse de taux n'est prévue. Je pense donc que la première chose à préciser est que les prévisions de septembre ne constituent pas une estimation du comité. Il ne s'agit pas d'un document que nous avons débattu, discuté et approuvé collectivement pour affirmer qu'il représente notre réaction en tant que comité. C'est une compilation de projections de différentes personnes, et comme nous n'avons ni débattu ni discuté, il me serait difficile d'expliquer précisément les raisons des choix de chaque participant. Je me contenterai donc de dire cela.
0:15:53
Nous avons présenté des orientations très claires concernant la reprise, qui reposent sur trois piliers : des conditions du marché du travail compatibles avec nos estimations du plein emploi ; et, comme je l’ai mentionné, nous prenons en compte un large éventail d’indicateurs pour évaluer ces conditions, et pas seulement le taux de chômage. L’inflation a atteint le niveau 2%, et ce de manière durable ; elle devrait se maintenir légèrement au-dessus de ce niveau pendant un certain temps. Les deux premiers points sont largement étayés par des données, tandis que le troisième intègre une part d’anticipations. Nous sommes donc fermement déterminés à mettre en œuvre ces orientations avec rigueur.
0:16:29
Il s'agit des directives que nous avons soigneusement choisies pour mettre en œuvre notre nouveau cadre afin de répondre à ces normes. Comme je l'ai mentionné, nous aurons besoin de données. Alors, que signifie réellement ce SCP ? Il indique que nous sommes engagés envers notre cadre et les directives que nous avons fournies pour sa mise en œuvre. Nous attendrons que les exigences énoncées dans ces directives soient clairement satisfaites avant d'envisager une modification de notre taux directeur. Et voici mon dernier point.
0:17:03
L'état de l'économie dans deux ou trois ans est extrêmement incertain, et je ne souhaite pas trop m'attarder sur le calendrier précis d'une éventuelle hausse des taux à un horizon aussi lointain. Voilà comment j'envisage le CP.
2 – 0:17:25
Merci, Paul Kiernan. Merci à vous, président. Ma question est double.
1 – 0:17:32
Premièrement, jusqu'à quel niveau êtes-vous prêt à accepter une hausse de l'inflation dans cette zone ?
2 – 0:17:37
Il y a une certaine ambiguïté concernant votre nouvelle cible.
3 – 0:17:41
Comme vous l'avez mentionné, motivé par les attentes.
2 – 0:17:45
Pensez-vous que cette ambiguïté puisse amener les marchés à intégrer une tolérance à l'inflation inférieure à celle réellement adoptée par la Fed, ce qui entraînerait un resserrement prématuré des conditions financières ?
1 – 0:17:58
Est-ce un problème ? Merci. Nous avons indiqué depuis un certain temps que nous souhaitions voir l'inflation légèrement supérieure à 2%. Et nous avons généralement résisté à la tentation de quantifier cet aspect. Parler d'inflation est une chose, mais la voir réellement dépasser 2% en est une autre. Au fil des années, nous avons évoqué 2%. L'inflation est un phénomène mondial.
0:18:27
Nous n'y sommes pas encore parvenus, mais nous aimerions bien y arriver. Ce que nous souhaitons vraiment, c'est que l'inflation dépasse légèrement 2%. Je préfère ne pas trop m'étendre sur ce que cela signifie, car je pense que c'est difficile et nous n'y sommes pas encore parvenus. Ce sera possible seulement lorsque nous serons effectivement au-dessus de 2%.
0:18:48
Écoutez, je dirais ceci : le changement fondamental dans notre approche est que nous n'allons plus agir de manière préventive en nous basant principalement sur des prévisions. Nous allons attendre de voir les données réelles, et je pense qu'il faudra du temps pour que les gens s'y habituent. Cette nouvelle pratique, et la seule façon de la rendre crédible, c'est de la mettre en pratique. Voilà comment je vois les choses.
0:19:15
2 – 0:19:21
Merci Matthew Boesler. Cher ami, je suis Matthew Boesler de Bloomberg News. On s'accorde généralement à dire que les États-Unis atteindront l'immunité collective cette année. Vous avez toujours affirmé que la trajectoire de l'économie dépendrait de l'évolution du virus. Je suis curieux de savoir, compte tenu des projections que vous avez publiées aujourd'hui, qui indiquent que le chômage restera supérieur aux estimations du plein emploi jusqu'à la fin de l'année prochaine, voire au début de 2023. Pensez-vous que les décideurs politiques doivent prendre des mesures supplémentaires pour mieux concilier ces deux objectifs ?
0:19:53
Les échéanciers pour l'immunité collective et le plein emploi.
1 – 0:20:01
Je vous remercie. Concernant l'immunité collective, je préfère laisser cette question aux experts. Nous n'avons aucun contrôle sur ce point et nous ne sommes pas responsables de sa définition. Je laisse donc toute cette discussion aux experts. En fait, nous nous concentrons sur….
0:20:18
La partie que nous contrôlons, à savoir le soutien que nous apportons à l'économie, fait l'objet de directives très claires de notre part. Concernant les achats d'actifs, ils restent à leur niveau actuel jusqu'à ce que nous réalisions des progrès substantiels. Cette décision repose sur une part de jugement, et nous communiquerons donc clairement bien avant toute réduction progressive. Nous venons d'ailleurs de passer en revue les critères de hausse des taux d'intérêt. Ils sont très précis, et nous sommes pleinement engagés à les respecter scrupuleusement. Je partage votre avis sur ce point.
0:20:56
L'évolution du virus reste cruciale. Nous sommes confrontés à de nouvelles souches, potentiellement très virulentes, et la lutte n'est pas encore terminée. Certes, le nombre de cas est en baisse, comme je l'ai mentionné, mais nous sommes sur la bonne voie, mais le combat n'est pas gagné et je serais navré que nous relâchions nos efforts avant d'avoir atteint notre objectif. Voilà comment je vois les choses.
2 – 0:21:26
Si je peux me permettre une brève question complémentaire, comment percevez-vous cette incohérence entre une économie qui devrait rouvrir largement cette année et le plein emploi, alors même que cette réouverture est prévue pour une économie qui devrait rouvrir largement cette année ?,
3 – 0:21:41
Mais le plein emploi prend plus de temps à atteindre, n'est-ce pas ? Est-ce vrai ?
2 – 0:21:47
Les facteurs liés au virus continueront d'influencer nos vies dans les années à venir. Faut-il interpréter les prévisions de cette manière ?
1 – 0:21:54
Je pense qu'il y en aura. Bien sûr, il y en aura. La distanciation sociale restera de mise. Les personnes qui vont dans l'espace, par exemple, en font partie. Cela implique des contacts étroits avec d'autres personnes. Certains le feront immédiatement, d'autres hésiteront, et je pense donc qu'il y en aura.
0:22:09
Par ailleurs, n'oublions pas que près de 10 millions de personnes ont besoin de reprendre le travail, et cela prendra du temps. C'est possible, certes, mais peut-être même plus rapidement que par le passé, car il s'agit de rouvrir un secteur de l'économie plutôt que de stimuler la demande globale et d'attendre que cela crée une demande d'emplois. Ce processus pourrait être différent et plus rapide. Nous n'en savons rien, mais il n'en reste pas moins que beaucoup de personnes doivent retrouver un emploi, et cela ne se fera pas du jour au lendemain.
0:22:44
Oui. Cela prendra du temps, quelles que soient les performances de l'économie ; le chômage mettra du temps à diminuer, tout comme le taux d'activité. C'est tout ce que je peux dire. Le plus vite sera le mieux.
0:22:58
Nous aimerions beaucoup que cela se produise au plus vite. Nous ne souhaiterions rien de plus. Mais soyons réalistes, compte tenu du nombre de cas, cela va prendre du temps.
2 – 0:23:09
Merci Steve Leisman.
3 – 0:23:12
Monsieur le Président, merci. J'aimerais aborder ici une question en trois parties, toutes liées entre elles. Pourriez-vous commenter le niveau actuel du rendement à 10 ans et d'autres taux à long terme ? Pensez-vous qu'ils pourraient avoir un impact négatif sur l'économie ? Dans le cas contraire, existe-t-il un niveau qui vous inquiéterait ? Enfin, troisième partie : d'autres banquiers centraux ont exprimé leur inquiétude quant à l'évolution des rendements dans leurs pays et certains ont même pris des mesures, contrairement à vous. Pourriez-vous nous faire part de votre point de vue général sur l'opportunité d'intervenir sur le marché obligataire et d'influencer une échéance particulière ?.
0:23:42
Ça vous plaît ? Je n’aimais pas le fait qu’il soit en haut de votre boîte à outils. Ou bien pensez-vous qu’il devrait être tout en bas ?
1 – 0:23:53
Bien sûr, nous surveillons un large éventail de conditions financières et restons attentifs à l'évolution des marchés. Nous sommes encore loin d'avoir atteint nos objectifs, et il est important que les conditions initiales restent favorables pour permettre leur réalisation. Si l'on examine différents indices des conditions financières, on constate qu'ils indiquent généralement un climat financier très favorable, ce qui est approprié. C'est ainsi que nous envisageons la situation. J'ajouterais, comme je l'ai déjà dit, que je serais préoccupé par des conditions de marché désordonnées ou par un resserrement persistant des conditions financières qui menaceraient la réalisation de nos objectifs. Nous pensons que l'orientation de notre politique monétaire concernant le taux des fonds fédéraux demeure appropriée.
0:24:31
Des achats d'actifs apportent un soutien important à l'économie. Et nous sommes déterminés à maintenir cette politique accommodante et patiente jusqu'à ce que la tâche soit pleinement accomplie.
3 – 0:24:49
Pourriez-vous nous donner une idée de ce que vous pensez de cet outil qui permet d'accéder à un segment particulier du marché, que ce soit en opérant pendant une opération particulière ou quelque chose de ce genre ?
1 – 0:24:57
Est-ce que vous considérez cela comme votre principal outil de prédilection ou est-ce quelque chose que vous préférez éviter ? Vous savez, nous devons faire avec les outils dont nous disposons. Ce que je vous dis, c'est que nous estimons que notre politique monétaire actuelle est appropriée. Nous pensons que nos achats d'actifs, sous leur forme actuelle – c'est-à-dire sur l'ensemble de la courbe des taux : 80 milliards de dollars en bons du Trésor et 40 milliards de dollars en titres adossés à des créances hypothécaires (en net) – constituent le bon positionnement pour ces achats d'actifs.
0:25:21
Nous pouvons désormais les modifier. Bien entendu, cela dépendra de plusieurs facteurs et de la pertinence de cette modification. Mais pour l'instant, nous estimons que notre position actuelle est appropriée.
2 – 0:25:37
Merci, Rachel Siegel. Avec plaisir. Merci beaucoup d'avoir répondu à ma question.
3 – 0:25:46
Vous avez évoqué l'impact disproportionné de la pandémie sur les Afro-Américains, les Hispaniques, les Asiatiques-Américains et d'autres groupes sur le marché du travail. Je souhaiterais savoir si vous pouvez nous éclairer sur les indicateurs précis que la Réserve fédérale utilisera pour mesurer la création d'emplois au sein de ces groupes qui affichent des taux de chômage constamment plus élevés que ceux des Américains blancs. Par ailleurs, puisque vous avez souligné l'importance des vaccins pour la reprise économique, la Réserve fédérale est-elle préoccupée par une baisse des taux de vaccination ?
2 – 0:26:13
Dans les communautés de couleur, quels obstacles pensez-vous qu'il existe ?
1 – 0:26:18
Merci beaucoup. Quelles sont donc les mesures prises ? Nous suivons et communiquons très régulièrement sur les différentes disparités du marché du travail. Par exemple, le taux de chômage des Afro-Américains est sensiblement élevé, tout comme celui des Hispaniques. Nous observons ces chiffres et, comme vous le savez, nous constatons un certain relâchement sur le marché du travail. C'est regrettable, car ces disparités avaient atteint des niveaux historiquement bas depuis que nous collectons ces données.
0:26:45
Il y a encore un an, en février dernier, ces disparités étaient relativement faibles. Cependant, en période de récession, elles augmentent deux fois plus vite que le chômage des Blancs. C'est pourquoi nous les surveillons de près. Nous ne sommes que des outils. Bien sûr, ces disparités ont un impact sur le chômage en général, mais nous les considérons comme un signe de sous-emploi sur le marché du travail et espérons qu'il y aura des progrès. Dans le contexte de cette récession particulière, un secteur de l'économie employant de nombreuses minorités et des travailleurs à bas salaires a été directement touché.
0:27:20
Les travailleurs en contact direct avec le public dans le secteur des services, souvent dépourvus de ressources financières importantes et mal rémunérés, sont particulièrement touchés. Ils peuvent avoir d'autres emplois, etc. Cette crise a donc frappé de plein fouet ce pan de l'économie, qui est le plus lent à se redresser. Il est donc essentiel que ces personnes continuent de bénéficier d'un soutien.
0:27:45
Vous savez, à mesure que l'économie dans son ensemble se redresse, ce qui est déjà bien amorcé en termes de taux de vaccination inégaux, il y a des faits, des faits regrettables. Nous ne disposons pas vraiment de mesures concrètes pour y remédier dans le cadre de nos politiques, mais il est vrai que les données dont nous disposons suggèrent des disparités importantes entre les différents groupes ethniques. Non, mais ce n'est pas de notre ressort.
0:28:11
C'est aux autorités budgétaires et au gouvernement en général de s'en occuper. Merci Gina Smalec. Bonjour Paul, merci de répondre à nos questions. Je me demandais si vous pouviez nous parler un peu de l'impact que vous avez sur le potentiel économique à long terme des mesures de soutien budgétaire mises en place, notamment concernant les risques de séquelles sur le marché du travail et leurs conséquences potentielles sur nos perspectives d'avenir. Je me demandais si vous envisagez également un effet inverse.
0:28:42
Vous savez, si nous réintégrons plus rapidement les gens sur le marché du travail,
1 – 0:28:49
Cela améliore considérablement nos chances. Je pense donc que la politique budgétaire dans son ensemble nous a vraiment aidés à éviter une grande partie des difficultés qui nous préoccupaient énormément au début. Je crois que cela tient à l'ampleur et à la rapidité avec lesquelles le Congrès a mis en œuvre la loi CARES. Depuis, cette loi va considérablement accélérer le retour au plein emploi et changer radicalement la vie des gens. Comme je l'ai mentionné dans mon discours d'ouverture, la reprise a déjà été plus rapide que prévu. Cela s'explique en partie par la difficulté à le prévoir, étant donné que nous n'avons jamais connu une telle situation, mais aussi par la vigueur de la réponse budgétaire.
0:29:33
Ce qui, je pense, sera bénéfique à long terme. Vous savez, vraiment. Voilà, la première partie consiste à éviter les séquelles, et je pense que nous n'y sommes pas parvenus complètement. Mais nous avons probablement évité le pire. Le pire est toujours possible et j'espère que nous persévérerons dans cette voie, et nous persévérerons dans cette voie avec nos politiques.
0:29:51
Bien sûr, nous devons tout faire pour que cela se poursuive à long terme. Cependant, pour accroître la capacité de production par habitant ou par heure travaillée et ainsi améliorer le niveau de vie, il faut investir dans les compétences et les aptitudes des individus, dans les infrastructures et les logiciels. Il faut des investissements considérables pour soutenir une économie plus productive et améliorer le niveau de vie, et c'est précisément ce qui n'a pas été le principe. Nous avons mis l'accent sur ces mesures, du moins les nôtres, et nous ne disposons pas de ces outils. Le Congrès s'est donc principalement attaché à compenser les pertes de revenus et à soutenir la population à mesure que l'économie se normalise. Mais il serait judicieux de se concentrer sur une vision à long terme en matière d'investissement. Merci, James Politi.
1 – 0:30:49
Merci, Monsieur le Président Powell. Je souhaitais vous poser une question concernant la zone euro. Si les perspectives pour l'économie américaine se sont nettement améliorées, les progrès dans la zone euro sont beaucoup moins encourageants et montrent des signes de faiblesse importants en raison de la lenteur du déploiement de la vaccination, des nouveaux confinements et restrictions. Dans quelle mesure êtes-vous inquiet de la divergence économique transatlantique et de la possibilité que les difficultés et la faiblesse de la zone euro freinent la reprise américaine, comme ce fut le cas, d'une certaine manière, après la crise financière ? Vous avez raison, le rythme de la reprise est divergent. Les reprises ici, comme après la dernière crise, et dans ce cas précis, comme lors de la précédente, la reprise américaine est en tête de la reprise mondiale.
0:31:45
Vous savez, la politique de conduite des semaines, bien sûr, ici notre priorité est nos objectifs, c'est-à-dire nos objectifs nationaux. Il s'agit de maximiser la capacité de l'employeur ici aux États-Unis. Nous suivons l'évolution de la situation à l'étranger et nous savons, parce qu'ils le savent, que nous savons qu'ils peuvent affecter nos résultats. Je pense donc que la demande américaine est très forte.
0:32:07
Si l'économie s'améliore, elle soutiendra également l'activité mondiale à long terme. Cela passera par les importations, et vous savez que lorsque l'économie américaine est forte, cette vigueur a tendance à soutenir l'activité mondiale. C'est donc un point qui ne m'inquiète pas. Je ne suis pas inquiet à court terme. J'aimerais voir l'Europe croître plus rapidement. J'espère aussi que le vaccin sera disponible.
0:32:36
Le déploiement se déroule plus facilement. Je ne suis pas trop inquiet pour le court terme, car nous sommes sur la bonne voie : un soutien budgétaire important est en cours d'acheminement, la vaccination progresse rapidement et le nombre de cas diminue. Je pense que nous sommes dans une bonne situation. Tout est encore à venir, mais les données devraient s'améliorer assez rapidement et rester positives pendant un certain temps. Merci pour votre aide.
0:33:06
Bonjour, merci beaucoup d'avoir répondu à nos questions. Je voulais savoir si la Réserve fédérale envisageait de prolonger les mêmes restrictions sur les dividendes bancaires et les rachats d'actions.
3 – 0:33:21
Je suis désolé. Les rachats d'actions actuellement en cours se poursuivront jusqu'au deuxième trimestre.
2 – 0:33:26
Et si vous tenez compte de l'analyse de scénarios et des tests de résistance à mi-cycle qui ont été mis en place l'année dernière, et de ce qui pourrait vous amener à envisager
1 – 0:33:35
Nous n'envisageons pas de réitérer une telle mesure. Nous n'avons donc pas encore pris de décision à ce sujet. Nous l'annoncerons d'ici quelques semaines. Je ne ferai alors aucun autre commentaire. Je peux toutefois vous dire aujourd'hui que nous allons poursuivre notre approche fondée sur les données. Comme vous le savez, nous avons limité les rachats d'actions et les dividendes afin que les entreprises préservent leur capital jusqu'à la fin de l'année 2020.
0:33:54
Les banques ont en réalité augmenté leur niveau de capital et leurs réserves lors des tests de résistance de décembre, qui ont démontré leur solidité et leur bonne capitalisation face à d'hypothétiques récessions. Ces tests, menés en décembre, étaient particulièrement rigoureux. Nous sommes actuellement en plein milieu de nos tests de résistance 2021, dont les résultats seront publiés avant la fin juin. Cette phase est cruciale : elle représente un stress supplémentaire qui s'ajoute à celui que les banques ont déjà subi au cours de l'année écoulée, avec un taux de chômage atteignant 111 030 milliards de dollars et des cours boursiers chutant de plus de 501 030 milliards de dollars. Vous connaissez donc tous ces éléments, les résultats des tests de résistance et la décision concernant les distributions.
0:34:33
Tout cela devrait arriver très prochainement. Comme je l'ai dit, imaginez. Merci, Edward Laurence. Merci Jeff, je vous propose de répondre à ces questions ; vous avez établi les critères pour le décollage et le retour en juin 2020.
3 – 0:34:55
Vous avez dit que vous ne pensiez même pas à envisager une hausse des taux,
2 – 0:34:59
Mais je vois sept membres décoller en 2020. Trois et quatre l'année prochaine. Comment ? Quel sera l'ampleur des débats et comment caractériser ces discussions ?
1 – 0:35:07
Y a-t-il eu un relèvement du seuil inférieur plus tôt que prévu ? Eh bien, vous savez, tout dépend. Nous avons défini des critères très clairs pour ce relèvement, précisant exactement ce que nous souhaitons observer : des conditions du marché du travail compatibles avec nos estimations du plein emploi. Cela ne se limite pas au chômage, mais englobe un ensemble de critères beaucoup plus large. Nous visons l'inflation à 2%, et non de manière transitoire. Nous voulons également qu'elle soit sur la bonne voie pour atteindre cet objectif.
0:35:32
Il faudrait que les prévisions se situent légèrement au-dessus de 2%, ou quelque chose comme ça. Ce sont les trois conditions sur lesquelles tous les membres du comité sont d'accord, n'est-ce pas ? Donc, tout dépend de vos projections pour l'économie. Si vous le souhaitez, vous savez que les gens auront des estimations très diverses quant à la santé de l'économie.
0:35:46
Vous savez que nous n'en savons rien. Je dirais que nous sommes dans une situation d'incertitude relativement élevée. Si l'on considère l'incertitude, les membres du comité s'accordent à dire que l'incertitude concernant les prévisions est très élevée par rapport à la normale. Nous n'avons jamais connu de pandémie auparavant. Nous n'avons jamais bénéficié d'un tel soutien budgétaire. Par conséquent, les points de vue des participants au comité divergent quant au rythme de la croissance, à la rapidité avec laquelle le marché du travail réagira et, en d'autres termes, à la vitesse à laquelle l'inflation augmentera.
0:36:20
Ces éléments détermineront la date de lancement estimée. Bien sûr, il ne s'agit pas d'une décision de lancement. Nous prendrons cette décision plus tard, mais c'est une estimation basée sur des hypothèses de croissance. C'est un outil destiné à expliquer au public le fonctionnement de notre fonction objectif et notre vision de l'avenir. Il ne s'agit pas de fixer une date précise de lancement. Nous n'allions pas prendre cette décision avant un certain temps.
0:36:49
Il est fort probable que la situation économique à ce moment-là et à cet endroit soit très différente de celle que nous anticipons. C'est pourquoi, lorsque j'utilise ces projections, je tiens à préciser qu'il ne s'agit pas de prévisions d'un comité. Vous le savez, mais ce ne sont pas des prévisions d'un comité ; ce sont simplement des compilations de projections individuelles. Nous pensons que cela peut s'avérer utile. Il ne s'agit en aucun cas d'une promesse ou même d'une prédiction quant à la date à laquelle le Comité agira. Cela dépendra fortement de la situation.
0:37:21
Des résultats économiques très incertains.
2 – 0:37:29
Merci à Brian Chung. Le président Powell souhaitait développer un peu plus votre commentaire sur les mesures de relance budgétaire.,
3 – 0:37:38
Donc, si je comprends bien, c'est vous. Voyez-vous l'intérêt d'investir encore plus, voire davantage, au moins de la part du Congrès, pour soutenir une économie plus productive, comme vous l'avez indiqué en réponse à la question générale ? Nous avons donc déjà dépensé 1 400 milliards de dollars. Où voyez-vous l'espace disponible concrètement ?
2 – 0:37:52
Tu le fais encore ? Je suppose que je vois peut-être le pays dans un endroit précis en ce moment.,
1 – 0:37:56
Là où une augmentation des dépenses ne poserait pas de problème en ce moment. Non, Brian, ce n'est pas à nous de décider comment le Congrès doit dépenser l'argent public. Je répondais à une excellente question, qui portait sur la manière de garantir l'absence de séquelles, par exemple, ou d'atteinte à la capacité productive de l'économie. Et je pense que les mesures prises jusqu'à présent ont été plutôt efficaces. Mais je voulais surtout insister sur l'importance d'une vision à long terme : travailler sur la productivité sur le long terme. Cela dépend de plusieurs facteurs, dont l'investissement. Investir dans les personnes, dans leurs compétences, leur éducation, leurs aptitudes. Je ne suggère absolument pas que le Congrès doive se concentrer sur ces aspects maintenant, ni que ce soit une priorité absolue.
0:38:43
Ce n'est pas notre rôle. Je dis simplement que c'est précisément ce que la politique budgétaire peut faire. La politique monétaire, elle, ne peut pas investir dans la capacité productive future de l'économie, ni stimuler la croissance potentielle. Ce sont des outils dont dispose entièrement le Congrès.
0:38:56
Et encore une fois, je ne faisais aucun commentaire sur la situation budgétaire actuelle. Merci à Michael Derby.
3 – 0:39:16
Merci pour votre question. Je souhaitais simplement connaître votre point de vue actuel sur les risques pesant sur la stabilité financière et savoir si vous observez des excès préoccupants sur les marchés financiers. Que ce soit dans un secteur précis du marché ou en termes de menace potentielle pour l'économie dans son ensemble, je suis particulièrement intéressé.
1 – 0:39:38
Comme vous le savez, la stabilité financière est pour nous un cadre de référence. Elle ne se limite pas à un élément unique, un marché ou un actif particulier. C'est un cadre que nous avons mis en place et dont nous rendons compte semestriellement. Le conseil d'administration reçoit un rapport trimestriel et nous assurons un suivi quotidien. Ce cadre repose sur quatre piliers, qui correspondent à quatre vulnérabilités majeures.
0:39:51
Évaluation des actifs, endettement des entreprises et des ménages, risque de financement et effet de levier des institutions financières : voilà quatre points essentiels que j’aborderai brièvement. Concernant l’évaluation des actifs, force est de constater que, selon certains indicateurs, elle est supérieure aux niveaux historiques. Cela me semble évident. Quant aux ménages et aux entreprises, les ménages ont abordé la crise en très bonne santé financière, au regard des normes historiques.
0:40:23
L'endettement des ménages n'a cessé de diminuer progressivement depuis la crise financière. Certes, cette tendance a eu des répercussions négatives : des pertes d'emploi, etc., mais les ménages ont depuis bénéficié d'un soutien important, ce qui a atténué les dégâts. Les entreprises, quant à elles, étaient fortement endettées.
0:40:48
Mais de nombreux autres revenus ont diminué, mais ces entreprises ont beaucoup financé leurs activités et disposent d'une trésorerie importante. Par conséquent, rien dans ces deux secteurs ne semble particulièrement inquiétant à court terme. J'ai évoqué le risque de financement en dernier lieu, et nous l'avons constaté à nouveau durant cette crise. Certains segments des marchés de financement à court terme ont subi d'énormes tensions. Ils sont restés calmes depuis le printemps, et bien que nous ayons fermé nos installations, etc., nous n'avons pas l'impression que….
0:41:21
Nous pouvons laisser passer l'occasion sans rappeler que certains aspects des marchés de financement à court terme et, plus largement, de l'intermédiation financière non bancaire, n'ont pas résisté à la crise. Plus généralement, l'intermédiation financière non bancaire a été mise à rude épreuve par une crise majeure, et nous devons nous pencher à nouveau sur la question. Il s'agit donc d'une priorité absolue pour nous, les régulateurs et les superviseurs, qui allons examiner la situation de près – en collaboration avec toutes les autres agences de réglementation – afin d'identifier les leviers de renforcement. Voilà donc une analyse approfondie à mener.
2 – 0:42:07
Merci Michael McKee. Monsieur le Président, pourriez-vous m'éclairer sur un point concernant le mois de septembre et vos prévisions ? L'inflation dont vous parlez pour cette année est considérée comme transitoire, et devrait retomber à 2,11 % en 2023. Aucune hausse des taux n'est prévue pour 2023. Si le taux de chômage atteint 3,5 %, mais que l'inflation reste à 2,11 %, seriez-vous prêt à maintenir les taux à zéro par la suite ?,
3 – 0:42:38
Ou bien approximativement à zéro à l'avenir ? Autrement dit, pourrions-nous nous retrouver dans une situation similaire à celle du Japon, où les taux restent bas simplement parce que l'inflation est faible ?
1 – 0:42:49
Encore une fois, je ne me fierais pas trop au graphique de mars 2021. Vous vous souvenez de ce que c'est ? C'est une compilation de projections individuelles réalisées par différents membres. Chacun fait des évaluations différentes et propose des prévisions économiques différentes.
0:43:04
Certains sont plus optimistes, d'autres moins, et n'oublions pas que le SEP ne prend pas en compte tous les éléments nécessaires au plein emploi, n'est-ce pas ? Il ne concerne que le chômage. Je dirais simplement : nous avons établi des directives claires. Le message du SCP que je souhaite retenir est le suivant : nous avons établi des directives claires.
0:43:28
J'ai précisé de quoi il s'agissait. C'est l'inflation jusqu'à un certain niveau, donc les conditions du marché du travail sont compatibles avec nos estimations du plein emploi. Et cela ne se limite pas au chômage, mais inclut tous les autres indicateurs. Globalement, en tenant compte du plein emploi, il s'agit d'une inflation à 2%, et non d'une inflation transitoire. Une inflation qui devrait dépasser modérément ce niveau pendant un certain temps.
0:43:54
Ce sont les critères que nous nous sommes engagés à appliquer rigoureusement. Ce sont des directives, et c'est ce que ce document indique. C'est tout. Nous allons attendre que ces conditions soient remplies. De plus, comme vous le savez, la situation économique dans deux ou trois ans est très incertaine, et je ne souhaite pas trop m'attarder sur le calendrier précis d'une éventuelle hausse des taux à un horizon aussi lointain.
2 – 0:44:23
Suite à vos déclarations, je me demandais : avant 2019, vous disiez toujours vous concentrer sur les problèmes liés à des taux d'intérêt trop bas. Comment expliquez-vous que nous soyons prêts à vivre avec cette situation jusqu'à ce que nous atteignions nos objectifs ? Même si vous atteignez votre objectif de plein emploi.
1 – 0:44:44
Ce que je peux dire, c'est que nous sommes déterminés à apporter à l'économie le soutien dont elle a besoin pour se redresser au plus vite, vers le plein emploi et la stabilité des prix, et ce, dans la mesure où les taux d'intérêt sont bas et où la politique monétaire soutient globalement cette situation. Cela soulève d'autres questions. Nous pensons qu'il est absolument essentiel de préserver la solidité et la stabilité du système financier dans son ensemble, et de suivre de près les questions de stabilité financière, si c'est bien de cela qu'il s'agit.
0:45:19
Nous procédons ainsi. Nous assurons un suivi très attentif. Je tiens à souligner que durant cette longue période d'expansion, la plus longue de l'histoire des États-Unis (10 ans et 8 mois), les taux sont restés très bas, à 0 % pendant sept ans, puis n'ont jamais dépassé 2,41 % environ durant cette période. Nous n'avons pas constaté d'accumulation excessive de dettes. Nous n'avons pas observé la formation de bulles spéculatives sur les prix des actifs susceptibles de menacer la croissance économique.
0:45:46
Nous n'avons pas constaté la formation d'une bulle immobilière, vous savez, ce genre de phénomène qui a tendance à nuire gravement à l'économie et qui, récemment, a affecté les États-Unis. Nous ne les avons pas vues se développer malgré des taux d'intérêt très bas. Cela s'explique en partie par le contexte de taux d'intérêt très bas. Le lien entre les taux bas et les problèmes d'instabilité financière est beaucoup moins évident.
0:46:10
Contrairement à ce que certains pensent, nous ne l'ignorons pas. Nous la surveillons de très près et nous ne pensons pas qu'il y ait de lien. Je dirais qu'il y en a un, mais ce n'est pas aussi évident. Nous suivons en réalité les conditions financières de manière très approfondie et rigoureuse, ce que nous ne faisions pas avant la crise financière mondiale d'il y a douze ans.
0:46:30
C'est désormais le cas, et nous avons également consacré beaucoup de temps et d'efforts au renforcement des grandes institutions financières qui constituent le cœur de notre système financier. Elles sont bien plus solides et résilientes. C'est vrai pour les banques. Je pense que c'est vrai pour le SCPS. Nous souhaitons que ce soit vrai aussi pour les autres marchés et institutions d'intermédiation financière non bancaires. C'est donc, à mon sens, ce que devrait être la politique monétaire.
0:47:03
Nous atteignons nos objectifs macroéconomiques. La politique et la supervision de la réglementation financière doivent viser à renforcer le système financier afin qu'il soit solide et robuste, capable de résister à des crises auxquelles il n'a pas pu résister auparavant. Franchement, et nous l'avons appris en 2008, neuf fois sur dix, la partie réglementée du système financier a très bien résisté. Nous avons identifié d'autres domaines à renforcer, et c'est sur cela que nous travaillons actuellement. Merci. Anakin, CNN.
0:47:39
Merci d'avoir pris ma question au sérieux. Je suis le président Powell. Pourriez-vous nous parler brièvement du lien entre le chômage persistant lié à la pandémie et la hausse attendue de l'inflation de l'emploi ?
1 – 0:47:56
Le premier point compense-t-il le second dans une certaine mesure ? Excusez-moi, pourriez-vous répéter un instant que vous avez rompu le lien ?
2 – 0:48:03
Non, non. J'espérais que cela n'arriverait pas. Vous m'entendez maintenant ? Oui, oui, d'accord, parfait. Je vous demandais si vous pouviez nous parler un peu du lien entre le chômage persistant lié à la pandémie et la hausse prévue de l'inflation.
1 – 0:48:17
Je me demande si le premier élément compense le second et dans quelle mesure vous suivez cela. Vous m'interrogez sur la relation entre le chômage et l'inflation. Est-ce bien cela ?
2 – 0:48:31
Oui, exactement. OK, ils s'annulent mutuellement. Le chômage persistant des personnes âgées.
1 – 0:48:39
Oui. Je crois vous comprendre, alors j'aimerais ajouter quelques points. Il fut un temps où le chômage et l'inflation étaient étroitement liés. Cette époque est révolue. Nous avons connu des périodes de chômage extrêmement bas, mais aussi des périodes moins marquées. En 2018, 2019 et début 2020, le chômage était faible sans que l'inflation ne soit préoccupante ; nous étions à 3,51 milliards de dollars. Le chômage fluctuait entre 3,51 milliards de dollars et 41 milliards de dollars, et ce n'était pas seulement dû au chômage : le taux d'activité était élevé et les salaires augmentaient.
0:49:09
C'est très sain et nous n'avons pas constaté d'augmentation de l'inflation. Il existe un lien entre l'inflation salariale et le chômage. Mais ce n'est pas ce qui se passe : lorsque les salaires augmentent en raison d'un faible chômage, les entreprises absorbent cette hausse dans leurs marges plutôt que d'augmenter leurs prix. Et cela semble être une caractéristique de la fin de cycle économique. Nous ne sommes donc pas dans cette situation lorsque nous cherchons à atteindre un faible taux de chômage et un niveau d'emploi élevé, ce qui est notre objectif.
0:49:45
Nous pensons donc avoir la liberté de procéder ainsi en nous basant sur les données, sans trop nous soucier de l'inflation. Merci à Greg Rob. Bonjour, merci d'avoir répondu à ma question. Je souhaiterais apporter quelques précisions. Je comprends ce que vous dites à propos du diagramme à points et le message que vous essayez de transmettre avec ce diagramme, mais est-ce que cela s'applique également au « taper tantrum » ?
3 – 0:50:19
Vous avez dit qu'il faudrait du temps pour réaliser des progrès fondamentaux sur vos objectifs, mais il semble que ce « temps » puisse maintenant signifier « n'importe quand ».
1 – 0:50:30
Bon, nous avons donc constaté des progrès substantiels. Or, si l'on regarde les chiffres d'octobre, novembre, décembre et janvier, la progression du marché du travail a fortement ralenti, pour atteindre une moyenne de 29 000 emplois par mois. Auparavant, le niveau de création d'emplois était extrêmement élevé. Nous n'avons donc enregistré aucun progrès sur le marché du travail de novembre à janvier, puis février a connu une nette reprise.
0:51:03
Un bon rapport sur l'emploi fait état de 379 465 emplois dans le secteur privé, ce qui est positif. Ce chiffre pourrait toutefois être bien meilleur, et il serait souhaitable de constater des progrès plus rapides. Il ne s'agit pas d'un progrès substantiel. Nous souhaiterions un chiffre supérieur, et je pense qu'il le sera. C'est du moins ce que nous espérons. Vous le verrez bientôt.
0:51:24
Je pense que la création d'emplois a connu une reprise très solide, même si elle n'atteindra pas les niveaux des tout premiers jours de la reprise économique. La réouverture de l'économie est un facteur important, mais la reprise reste néanmoins très forte. En résumé, pour réaliser des progrès substantiels après trois mois de stagnation, il faudra du temps. Nous ne voulons pas avancer de date précise, car cela dépendra des données. Dès que nous serons en bonne voie pour réaliser de nouveaux progrès significatifs, nous le ferons savoir.
0:52:04
Nous comprenons parfaitement que ce test repose sur le jugement. Souvenez-vous, lors de la reprise après la crise financière mondiale, nous avions déclaré que le troisième programme d'assouplissement quantitatif était le test d'une amélioration substantielle des perspectives du marché du travail. Mais qu'est-ce que cela signifie concrètement ?
0:52:21
Eh bien, cela signifie qu'une amélioration substantielle des perspectives du marché du travail nous inciterait à communiquer dès que nous l'estimerions acquise. C'est un peu la même chose ici. Ce que nous disons est substantiel. De nouveaux progrès vers nos objectifs se poursuivront. Nous informerons les gens dès que nous le pourrons, jusqu'à ce que nous le disions.
0:52:35
Tant que nous n'aurons pas donné de signal, vous pouvez supposer que nous n'en sommes pas encore là. Mais à mesure que nous nous en approcherons, bien à l'avance, nous signalerons que nous sommes sur la bonne voie pour y parvenir et envisager une réduction progressive. Voilà comment nous comptons procéder. Ce n'est pas vraiment différent du troisième programme d'assouplissement quantitatif. Je pense que l'expérience de ces douze dernières années nous a appris qu'il faut communiquer avec beaucoup de soin et de clarté, bien en amont, et ensuite, tenir nos promesses.
0:53:09
Dans ce cas précis, il s'agit de prévisions basées sur les résultats, car nos indications de taux dépendront de l'évolution de la conjoncture économique. C'est pourquoi il est prématuré de fixer des dates.
2 – 0:53:23
Merci, merci. Merci Don Lee du Times. L'énergie hydroélectrique ? Et comme vous le savez, les ménages disposent d'importantes économies excédentaires, et je me demande si, combinées à cela, vous avez un potentiel de libération.
3 – 0:53:44
Vous connaissez la demande refoulée. À votre avis, dans quelle mesure cela affecterait-il l'inflation ?
1 – 0:53:50
Et pensez-vous que ce soit vraiment transitoire ? Comme tous ceux qui font des prévisions, nous analysons le montant de l'épargne. Nous disposons de données assez fiables à ce sujet et nous examinons les transferts gouvernementaux prévus par les différentes lois. Nous essayons d'évaluer la propension des ménages à dépenser cet argent, c'est-à-dire leur propension marginale à consommer. À partir de là, on peut estimer l'impact sur la consommation, la croissance, l'emploi et, finalement, l'inflation. C'est ce que nous faisons tous, et nous pouvons nous appuyer sur l'historique pour faire des estimations. Ces estimations sont transparentes et publiques, et vous pouvez les comparer entre elles.
0:54:41
Et bien sûr, nous l'avons tous fait. Nous avons tous formulé des hypothèses très prudentes et conformes aux idées reçues à chaque étape de ce processus. En fin de compte, comme je l'ai dit précédemment, il est fort probable que l'inflation augmente, car les chiffres de mars et avril de l'année dernière, très bas, ont été exclus de l'analyse sur 12 mois. Il s'agira donc d'une hausse assez significative de l'inflation.
0:55:04
Ça va vite se calmer, c'est normal vu la façon dont les chiffres sont calculés. Ensuite, avec la réouverture de l'économie, les gens recommenceront à dépenser plus. On ne pourra aller au restaurant qu'une fois par soir, mais comme beaucoup de gens le peuvent, ils ne le font pas en ce moment. Ils ne vont plus au restaurant, ni au théâtre. Ce secteur de l'économie, les voyages et l'hôtellerie sont touchés.
0:55:29
Ce secteur de l'économie ne fonctionne pas à plein régime. Mais à mesure que cela se produit, les gens recommencent à dépenser. Il ne serait d'ailleurs pas surprenant d'observer ce phénomène actuellement, notamment dans le secteur des biens. Des goulets d'étranglement vont apparaître. Il n'y aura pas de service, la demande sera saturée.
0:55:45
Toute la demande, peut-être. Peut-être pendant un certain temps, donc ces éléments pourraient entraîner une… Nous avons modélisé les changements que d'autres personnes doivent opérer, et ce que nous constatons est une augmentation relativement modeste de l'inflation, donc, mais ce ne sont pas des phénomènes permanents. Ce qui va se passer, c'est du côté de l'offre. Les États-Unis sont très dynamiques.
0:56:03
Les gens créent des entreprises. Les restaurants rouvrent. On recommence à voler. Tout cela va se produire et entraîner une hausse ponctuelle des prix, mais l'inflation restera la norme car les anticipations d'inflation sont fortement ancrées autour de 2%.
0:56:21
Nous savons que la dynamique de l'inflation évolue avec le temps. Il fut un temps où l'inflation augmentait et se maintenait à un niveau élevé, mais ce n'est plus le cas. Cela fait plusieurs décennies que ce n'est plus le cas et nous pensons que cela ne le sera plus. Le régime inflationniste ne basculera pas soudainement.
0:56:42
Ces éléments ont tendance à évoluer avec le temps. Et ils ont tendance à s'adapter au changement lorsque la banque centrale ne comprend pas que le maintien des anticipations d'inflation à 2% est essentiel. C'est ce maintien qui nous permet d'agir avec force lorsque l'économie est particulièrement faible. Si nous constations une hausse significative des anticipations d'inflation au-delà de 2%, nous prendrions bien sûr les mesures nécessaires pour éviter que cela ne se produise.
0:57:08
Nous nous engageons à ce que les anticipations d'inflation soient ancrées à 2%, sans variation significative au-dessus ou en dessous. C'est ce qui ressort de notre analyse, si l'on considère l'épargne et l'ensemble du modèle. Différentes possibilités existent. Il est relativement inhabituel, voire très inhabituel, de réunir tous ces éléments.
0:57:32
Nous prévoyons un soutien budgétaire et monétaire conséquent. Il s'agit néanmoins de notre scénario le plus probable, et nous ajusterons bien sûr nos prévisions en fonction des données économiques à venir. Nos recommandations seront immédiatement adaptées. Nous pensons pouvoir nous adapter à la trajectoire réelle de l'économie. Merci à Scott Horsley pour sa dernière question.
0:57:57
Merci Jeremy, expliquez-moi mes questions concernant ces goulots d'étranglement dans la chaîne d'approvisionnement.,
3 – 0:58:09
Surtout du côté positif. La situation s'améliore-t-elle ou se détériore-t-elle ? Nous avons constaté qu'elle pesait sur les chiffres de la production industrielle publiés hier. Quel impact prévoyez-vous sur les prix juste après ?
1 – 0:58:23
À court terme ? Franchement, je pense qu'il est impossible de l'affirmer avec certitude, mais je pense que c'est tout à fait possible. Disons que des goulets d'étranglement apparaîtront, puis se résorberont avec le temps. On observera probablement ce phénomène sur une période donnée, car les données les plus encourageantes sont à venir. Vous savez, les chèques sont en cours d'envoi et cela contribuera à augmenter les dépenses. Le nombre de cas de Covid est en baisse.
0:58:55
La vaccination progresse rapidement. On s'attend à des données économiques très positives. Elles devraient arriver si nous maintenons le cap, et c'est à ce moment-là que l'on identifiera les véritables points de blocage. Mais on constate qu'ils ne sont pas permanents ; l'offre saura s'adapter.
0:59:12
Le marché finira par s'équilibrer, mais cela peut prendre du temps. La réponse pourrait venir du prix, mais dans bien des cas, ce ne sera pas le cas. En effet, on constate que les entreprises hésitaient à augmenter leurs prix, et cela explique en partie la situation. La courbe de Phillips des salaires montre que lorsque le chômage diminue, les salaires augmentent, mais les entreprises choisissent de ne pas répercuter cette hausse des prix sur leurs clients. Je pense que l'on observera beaucoup de ce phénomène ici aussi. On verra bien, en tout cas, c'est mon impression générale.
0:59:47
Merci beaucoup. Merci.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi