1 – 0:00:00
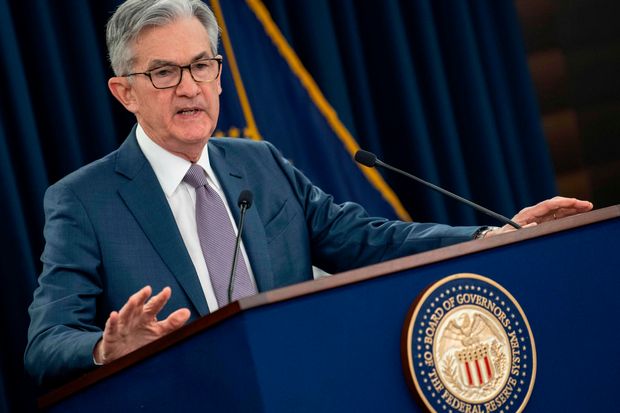
En verden av helsepersonell og eksperter. Og vi er takknemlige for dem og alle de viktige arbeiderne for deres tjeneste og offer. Faren for den amerikanske økonomien var også tydelig. Kongressen ga den desidert raskeste og største responsen på enhver økonomisk nedgang etter krigen. De tilbød finanspolitisk støtte til husholdninger, bedrifter, helsepersonell og statlige og lokale myndigheter.
0:00:21
Her i Federal Reserve tok vi raskt i bruk hele spekteret av verktøy for å gi lindring og stabilitet, sikre at oppgangen blir så sterk som mulig og begrense varig skade på økonomien. Vi er sterkt forpliktet til å oppnå de pengepolitiske målene som Kongressen har gitt oss. Maksimal sysselsetting og prisstabilitet. De økonomiske konsekvensene har vært reelle og utbredte. Men med fordelen av perspektivet kan vi si at noen av de aller verste økonomiske utfallene har blitt unngått ved rask og kraftfull handling fra Kongressen, på tvers av regjeringen og i byer og tettsteder over hele landet. Flere mennesker beholdt jobbene sine.
0:01:03
Flere bedrifter holdt dørene åpne, og flere inntekter ble reddet som et resultat av disse raske og effektive politiske tiltakene. Og selv om vi ønsker denne positive utviklingen velkommen, bør ingen være selvtilfredse. I Fed vil vi fortsette å gi økonomien den støtten den trenger så lenge det tar. I dag holdt FOMC renten nær 0 og opprettholdt våre betydelige aktivakjøp. Disse tiltakene, sammen med vår sterke veiledning om renter og balanse, vil sikre at pengepolitikken vil fortsette å gi kraftig støtte til økonomien inntil oppgangen er fullført.
0:01:38
Den økonomiske utviklingen avhenger fortsatt i stor grad av virusets utvikling og tiltakene som iverksettes for å kontrollere spredningen. Siden januar har antallet nye tilfeller, sykehusinnleggelser og dødsfall falt. Og pågående vaksinasjoner gir håp om en tilbakevending til mer normale forhold senere i år. I mellomtiden vil fortsatt overholdelse av sosial distansering, tiltak og bruk av munnbind hjelpe oss med å nå dette målet så snart som mulig. Den økonomiske oppgangen er fortsatt ujevn og langt fra fullført, og veien videre er fortsatt usikker.
0:02:16
Etter den avtagende oppgangen som startet mot slutten av fjoråret, har indikatorer for økonomisk aktivitet og sysselsetting vist seg å være bedre i det siste. Selv om de sektorene i økonomien som er mest negativt rammet av virusets gjenoppblomstring og økt sosial distansering fortsatt er svake, har husholdningenes utgifter til varer økt betraktelig så langt i år. I motsetning til dette er husholdningenes utgifter til tjenester fortsatt lave, spesielt innen tjenester som vanligvis krever at folk samles tett, inkludert reiser og gjestfrihet.
0:02:47
Boligsektoren har mer enn kommet seg helt etter nedgangen, mens bedriftsinvesteringer og industriproduksjon også har tatt seg opp. Den generelle oppgangen i økonomisk aktivitet siden i fjor vår skyldes, viktigst av alt, enestående finans- og pengepolitiske tiltak som har gitt økonomisk støtte til to husholdninger, bedrifter og lokalsamfunn. Oppgangen har gått raskere enn generelt forventet, og prognosene fra FOMC-deltakerne for økonomisk vekst i år har blitt oppjustert. Spesielt siden vår oppsummering av økonomiske prognoser i desember. I kommentarene til de sterkere utsiktene bemerket deltakerne fremgang innen vaksinasjoner samt den siste finanspolitikken.
0:03:26
Som med den generelle økonomiske aktiviteten har forholdene i arbeidsmarkedet tatt seg opp i det siste. Sysselsettingen økte med 379 000 i februar, ettersom fritids- og hotellsektoren gjenvant omtrent 2/3 av jobbene som gikk tapt i desember og januar.
1 – 0:03:49
Likevel er sysselsettingen i denne sektoren mer enn 3 000 000 under nivået ved pandemiens begynnelse. For økonomien som helhet er sysselsettingen 9,5 millioner under nivået før pandemien. Sysselsettingsraten er fortsatt høy på 6,2% i februar. Dette tallet undervurderer underskuddet i sysselsetting, spesielt ettersom deltakelsen i arbeidsmarkedet holder seg betydelig under nivåene før pandemien. FOMC-deltakerne anslår at arbeidsledigheten vil fortsette å synke fremover. Medianprognosen er 4,5% ved utgangen av dette året og går ned til 3,5% innen utgangen av 2023.
0:04:27
Den økonomiske nedgangen har ikke rammet alle amerikanere likt, og de som har minst evne til å bære byrden har blitt hardest rammet. Spesielt har det høye nivået av arbeidsledighet vært spesielt alvorlig for lavtlønnede arbeidere i tjenestesektoren og for afroamerikanere og latinamerikanere. Den økonomiske uroen har snudd opp ned på mange liv og skapt stor usikkerhet om fremtiden. Den samlede inflasjonen er fortsatt under vårt 2%-mål, som lenger er et mål. I løpet av de neste månedene vil 12-månedersmålene for inflasjon stige ettersom de svært lave målingene fra mars og april i fjor faller ut av beregningen.
0:04:59
Utover disse basiseffektene kan vi også se et oppadgående press på prisene. Hvis forbruket tar seg raskt opp igjen etter hvert som økonomien fortsetter å åpne igjen. Spesielt hvis flaskehalser i forsyningsbeltet begrenser hvor raskt produksjonen kan reagere på kort sikt. Imidlertid vil disse engangsprisøkningene sannsynligvis bare ha forbigående effekter på inflasjonen. Median inflasjonsprognosen for FOMC-deltakerne er 2,4% i år og synker til 2% neste år før den stiger igjen innen utgangen av 2023.
0:05:36
Feds respons på denne krisen har blitt styrt av vårt mandat om å fremme maksimal sysselsetting og stabile priser for det amerikanske folket. Sammen med vårt ansvar for å fremme den finansielle stabiliteten i finanssystemet. Som vi sier i vår uttalelse om langsiktige mål og pengepolitisk strategi, ser vi på maksimal sysselsetting som et bredt og inkluderende mål. Vår evne til å oppnå maksimal sysselsetting i årene som kommer, avhenger i stor grad av å ha langsiktige inflasjonsforventninger, godt forankret på 2%. Som komiteen gjentok i dagens politiske uttalelse, med inflasjonen som vedvarende ligger under 2%, vil vi sikte på å oppnå en inflasjon moderat over 2% i en periode, slik at inflasjonen i gjennomsnitt ligger på 2% over tid, og de langsiktige inflasjonsforventningene forblir godt forankret på 2%.
0:06:26
Vi forventer å opprettholde en ekspansiv pengepolitikk inntil disse sysselsettings- og inflasjonsresultatene er oppnådd. Når det gjelder renten, forventer vi fortsatt at det vil være passende å opprettholde det nåværende målområdet på null til en kvart prosent for den føderale fondsstyringsrenten inntil arbeidsmarkedsforholdene har nådd nivåer som er i samsvar med komiteens vurdering av maksimal sysselsetting. Inflasjonen har steget til 2% og er på vei til å overstige 2% moderat i noen tid. Jeg vil bemerke at en midlertidig økning i inflasjonen over 2%, slik det ser ut til å skje i år, ikke vil oppfylle denne standarden. I tillegg vil vi fortsette å øke vår beholdning av statsobligasjoner med minst 1480 milliarder TP3T per måned.
0:07:07
Slutt på verdipapirer med sikkerhet i boliglån fra myndigheter med minst 1440 milliarder tettpund per måned. Inntil det er gjort vesentlig ytterligere fremgang mot våre mål for maksimal sysselsetting og prisstabilitet. Økningen i balansen vår siden mars i fjor har vesentlig lettet de økonomiske forholdene. Og gir betydelig støtte til økonomien. Økonomien er langt unna våre sysselsettings- og inflasjonsmål, og det vil sannsynligvis ta litt tid før det oppnås vesentlig ytterligere fremgang.
0:07:36
Våre fremtidige veiledninger for den føderale fondsrenten, sammen med våre balanseveiledninger, vil sikre at pengepolitikken forblir svært ekspansiv etter hvert som oppgangen skrider frem. Veiledningen vår er resultatbasert og knytter kursen for den føderale fondsrenten og balansen for å nå våre mål for sysselsetting og inflasjon. Samlet sett gir våre rente- og balanseverktøy kraftig støtte til økonomien, og vil fortsette å gjøre det. Avslutningsvis forstår vi at våre handlinger påvirker lokalsamfunn, familier og bedrifter over hele landet. Alt vi gjør er i tjeneste for vårt offentlige oppdrag.
0:08:17
Vi er forpliktet til å bruke hele vårt spekter av verktøy for å støtte økonomien og for å sikre at gjenopprettingen etter denne vanskelige situasjonen blir så robust som mulig. Takk, jeg ser frem til spørsmålene dine.
2 – 0:08:43
Howard fra Reuters. Hei, styreleder Pellinen. Takk for det.
3 – 0:08:48
Så kan du forklare oss hvordan prognosen for 2021 passer inn i disse definisjonene av betydelig videre fremgang? Du vet om 2,4% inflasjon? Forstår du at det anses som forbigående. Det virker fortsatt som en viss fremgang der. Fire og en halv prosent arbeidsledighet.
1 – 0:09:06
Er det på tide å begynne å snakke om nedtrapping ennå? Ikke ennå, så som du påpekte, har vi sagt at vi ville fortsette aktivakjøpene i dette tempoet inntil vi ser betydelig ytterligere fremgang. Og det er faktisk fremgang, ikke prognostisert fremgang. Så det er en forskjell fra vår tidligere tilnærming. Så det vi mener med det er ganske enkelt. Det er at vi ønsker å se at arbeidsmarkedene har beveget seg, arbeidsmarkedsforholdene har endret seg.
0:09:36
Du vet, vi har gjort betydelige fremskritt mot maksimal sysselsetting, og inflasjonen har gjort betydelige fremskritt mot 2%-målet som vi ønsker å se nå. Det inkluderer åpenbart et element av vurdering. Og når vi ser, vil vi se nøye fremover. Vi forstår også at vi vil ønske å gi så mye forhåndsvarsel som mulig om eventuell nedtrapping. Så når vi ser at vi er på rett spor når vi ser faktiske data komme inn, tyder det på at vi er på rett spor til kanskje å oppnå betydelig ytterligere fremgang.
0:10:05
Da sier vi det, og vi sier det i god tid før vi tar en beslutning om å faktisk trappe ned. Hvis jeg kunne følge opp det,
3 – 0:10:19
Dette endret perspektivet, hvorfor skulle ikke det tyde på en svekkelse av engasjementet her? Veldig mange flyttet seg inn i 2022,
1 – 0:10:26
Det virker som det. Jeg ser ikke det i det hele tatt. Du vet, vi har en rekke ulike perspektiver i komiteen. Jeg ønsker det velkommen, og du vet, vi har debattert ting. Vi diskuterte ting, og vi kommer alltid sammen om en løsning.
0:10:38
Men du vet at den sterke majoriteten av komiteen ikke viser noen renteøkning i løpet av denne prognoseperioden. Og du vet, ettersom dataene forbedres i takt med at utsiktene forbedres betydelig siden desembermøtet, ville man forvente at prognosen vil gå opp. Det er sannsynligvis ikke overraskende at noen kommer med sine anslag om passende tidspunkt for oppskytning. Likevel vet du at majoriteten av komiteen, den aller største delen av komiteen, ikke viser noen renteøkning i løpet av denne perioden. Og igjen, en del av det er å ønske å se faktiske data i stedet for bare en prognose.
0:11:16
På dette tidspunktet forventer vi at det vil begynne å blande seg med raskere fremgang både på utgifts- og arbeidsmarkedene, og inflasjon etter hvert som året går på grunn av fremgangen med vaksinene på grunn av den finanspolitiske støtten vi får. Vi forventer at det skjer, men vi må se det først. Flott, takk Vic. Hei Terra-venn, jeg ville spørre om den supplerende gjeldsgraden. Du vet at det har vært mye snakk om hva dere alle skal gjøre denne måneden, og jeg tar gjerne imot en oppdatering hvis du har en, men bare mer generelt. Tror du at gjeldsgraden på lang sikt skaper problemer for implementering av pengepolitikken på et tidspunkt hvor reservetilførselen kommer til å forbli stor?
1 – 0:12:08
Og i så fall, tror du at endringer i gjeldsgraden, inkludert SLR, er måten å håndtere det problemet på? Victoria. Vi vil ha noe å kunngjøre om det i løpet av de kommende dagene. Og jeg kommer ikke til å utdype spørsmålene dine, så hvorfor stiller du ikke et annet spørsmål hvis du vil? Fordi på grunn av det spørsmålet skal jeg bare si at det fungerer i løpet av de kommende dagene. Jada, ok. Vel, da spør jeg om arbeidsledighet.
2 – 0:12:34
Du vet at det er arbeidsledighetsratene, dere har alle prognoser for EU-landene? Men dere har også virkelig understreket at det ikke er det eneste dere ser på. Dere ser også på arbeidsstyrkedeltakelse og sånne ting.
1 – 0:12:49
Så ser dere alle på måter å kanskje legge til hvordan dere anslår arbeidsledighetsraten i sammendraget av økonomiske prognoser? Vel, la meg si, som vi sier i uttalelsen vår, et langsiktig mål i pengepolitisk strategi, vi ser på en rekke indikatorer på arbeidsmarkedet. Vi har aldri bare sett på arbeidsledighetsraten, som er den eneste indikatoren på arbeidsmarkedsresultater som er i SCP. Vi ser på et veldig bredt spekter og hører oss snakke hele tiden om deltakelse i forhold til sysselsetting i forhold til befolkning, som er kombinasjonen av de to om ulike mål på arbeidsledighet. Så det er lønn. Det er jobbflyten. Du vet, alle disse tingene går inn i en vurdering, forskjeller mellom ulike grupper. Alt som går inn i en vurdering av maksimal sysselsetting, å forsøke å innlemme alt dette i sammendraget av økonomiske prognoser ville ikke være praktisk.
0:13:38
Det vi selvsagt inkluderer er arbeidsledighetsraten, og det er en svært utilstrekkelig statistikk, så den inkluderer ikke mange andre ting vi ser på. Jeg vil ikke si at vi ønsker å inkludere de andre dusin tingene vi ser på i Sep, men fra tid til annen ser vi på å legge til forskjellige ting, men... Jeg vil bare si at Sep er en... Det er et sammendrag, det er én enhet. Den kommer ikke til å inkludere alle tingene vi ser på. Jeg tror du vet, de tingene vi ser på, som vi snakker om hele tiden.
0:14:15
Så vi ser egentlig ikke aktivt på å utvide disse indikatorene i KP betydelig akkurat nå. Takk, Chris rugaber. Associated Press. Takk, jeg er. Styreleder Powell, jeg ville bare spørre.
0:14:36
Den generelle prognosen du spår. En veldig lav arbeidsledighet neste år, og i 2020 har du inflasjon på tre, eller Fed totalt sett er i SC sendt. Innen 2020 får jeg tre. Ingen renteøkning i noe av dette i noen av denne prognoseperioden, så dette forteller oss at CIA har høyere inflasjon i forhold til det som er anslått eller ikke. Som du har snakket om, er arbeidsledigheten utilstrekkelig, eller hva forteller dette oss om Fed-reaksjonsfunksjonene som ser ut til å oppfylle Feds doble mandat innen 2023.
1 – 0:15:17
Igjen, ingen renteøkning forventes. Så jeg antar at det første jeg må si er at september ikke er en komitéprognose. Det er ikke noe vi sitter rundt og debatterer, diskuterer, godkjenner og sier at dette representerer vår reaksjonsfunksjon som komité. Det er en sammenstilling av prognoser fra forskjellige personer, og siden vi ikke debatterer eller diskuterte, ville det være vanskelig for meg å si nøyaktig hvorfor hver deltaker gjorde det de skulle gjøre, så alt jeg vil si om dette er det.
0:15:53
Vi har lagt frem det jeg synes er veldig tydelige retningslinjer for opptrapping, og det er egentlig tre ting. Arbeidsmarkedsforhold som er i samsvar med våre estimater for maksimal sysselsetting. Og som jeg nevnte, vurderer vi et bredt spekter av indikatorer når vi vurderer arbeidsmarkedsforholdene, ikke bare inflasjonen i arbeidsledighetsraten som har nådd 2% og ikke bare på midlertidig basis, og inflasjonen er på vei til å ligge moderat over 2% i en periode. De to første av disse tre er i stor grad basert på databaser, den tredje har et lite element av forventninger i seg. Så vi er veldig fast bestemt på å implementere disse retningslinjene på en robust måte.
0:16:29
Det er veiledningen vi valgte nøye for å implementere vårt nye rammeverk for å oppfylle disse standardene, og vi må se data som jeg nevnte. Så hva sier egentlig denne SCP-en? Den sier at vi er forpliktet til rammeverket vårt i veiledningen vi har gitt for å implementere den. Vi vil vente til kravene i veiledningen er tydelig oppfylt før vi vurderer en endring i styringsrenten vår. Og det siste jeg vil si er dette.
0:17:03
Den økonomiske tilstanden om to eller tre år er svært usikker, og jeg vil ikke fokusere for mye på den nøyaktige tidspunktet for en potensiell renteøkning. Så langt inn i fremtiden. Så det er slik jeg ville tenke om KP.
2 – 0:17:25
Takk, Paul Kiernan. Takk til styrelederen, kompis. Spørsmålet mitt er todelt.
1 – 0:17:32
For det første, hvor høyt er du komfortabel med å la inflasjonen stige der?
2 – 0:17:37
Det er noe tvetydighet rundt det nye målet ditt.
3 – 0:17:41
Som du nevnte, forventningsdrevet.
2 – 0:17:45
Og tror du at denne tvetydigheten kan føre til at markedene priser inn en lavere toleranse for inflasjon enn det Fed faktisk har, og dermed føre til at de finansielle forholdene strammes inn for tidlig?
1 – 0:17:58
Er det en bekymring? Takk. Så vi har sagt at vi ønsker å se inflasjonen ligge moderat over 2% en stund. Og vi har i utgangspunktet motstått generelt. Fristelsen til å prøve å kvantifisere den delen av det er bare. Å snakke om inflasjon er én ting, faktisk å ha inflasjonen over 2% er den virkelige tingen, så jeg. Men vi, du vet, i løpet av årene har vi snakket om 2%. Inflasjon er en global ting.
0:18:27
Vi har ikke oppnådd det, så jeg vil si at vi gjerne vil. Du vet, prestere. Det er det vi egentlig ønsker å gjøre, å få inflasjonen moderat over 2%. Jeg vil ikke være for spesifikk om hva det betyr, for jeg tror det er vanskelig å gjøre det, og vi har ikke gjort det ennå. Du vet, når vi faktisk er over 2%, kan vi gjøre det.
0:18:48
Hør her, jeg vil si dette. Den fundamentale endringen i rammeverket vårt er at vi stort sett ikke skulle handle forebyggende basert på prognoser. Og vi kommer til å vente med å se faktiske data, og jeg tror det vil ta tid for folk å tilpasse seg det. Og å tilpasse den nye praksisen, og den eneste måten vi virkelig kan bygge troverdigheten til det på, er ved å gjøre det. Så det er slik jeg ville tenke på det.
0:19:15
2 – 0:19:21
Takk Matthew Boesler. Venn fra barnestolen. Dette er Matthew Boeser fra Bloomberg News, så det er en utbredt antagelse på dette tidspunktet om at USA vil oppnå hjerteimmunitet en gang i år. Og du har hele tiden sagt at den økonomiske utviklingen vil bli bestemt av virusets utvikling. Jeg er nysgjerrig basert på prognosene du publiserte i dag, som viser at arbeidsledigheten fortsatt vil være over anslagene for maksimal sysselsetting frem til slutten av neste år og kanskje en gang inn i 2023. Tror du at beslutningstakere må gjøre mer her for å liksom samkjøre?
0:19:53
Flokkimmunitet og tidsfrister for full ansettelse.
1 – 0:20:01
Hvis du vil takke deg. Så angående flokkimmunitet, overlater jeg det spørsmålet til ekspertene. Vi kontrollerer ikke det, vi er ikke ansvarlige for å definere det. Og det overlater hele den diskusjonen til ekspertene. Jeg mener, vi fokuserer på det.
0:20:18
Er den delen vi kontrollerer, som er støtten vi gir økonomien, og der ga vi veldig tydelig veiledning. Og når det gjelder kjøp av eiendeler, er det på sitt nåværende nivå inntil vi gjør betydelige ytterligere fremskritt, det er et element av dømmekraft i det, og vi vil derfor gi tydelig kommunikasjon i god tid før faktisk nedtrapping, og vi har nettopp gått gjennom kriteriene for å heve renten. De er veldig spesifikke, og vi er veldig forpliktet til å få dem oppfylt robust. Jeg er enig med deg i det.
0:20:56
Virusets spredningsvei fortsetter å være svært viktig. Vi har disse. Du vet, nye stammer som kan være ganske virulente, og vi er faktisk ikke ferdige ennå, og jeg. Vi er helt klart på god vei med tilfeller som kommer ned, som jeg nevnte, men vi er ikke ferdige, og jeg vil hate å se oss ta blikket fra ballen før vi faktisk er ferdige med jobben. Så. Det er slik jeg ville sett på det.
2 – 0:21:26
Hvis jeg bare kort kan følge opp, hvordan ser du på denne typen frakobling når det gjelder en økonomi som forventes å bli gjenåpnet i stor grad i år, men full sysselsetting tar en økonomi som forventes å bli gjenåpnet i stor grad i år,
3 – 0:21:41
men full sysselsetting tar lengre tid å oppnå, er det vel slik?
2 – 0:21:47
Faktorer knyttet til viruset vil fortsatt være med oss i årene som kommer. Er det slik man skal tolke prognosene?
1 – 0:21:54
Jeg tror det er noe av det. Jada, det vil være noe av det. Det vil fortsatt være litt sosial distansering. Folk kan for eksempel reise ut i rommet. Det innebærer nær kontakt med andre. Noen vil gjøre det med en gang, andre vil holde tilbake, så jeg tror det vil være noe av det.
0:22:09
I tillegg må man huske at det er rundt 10 millioner mennesker som trenger å komme tilbake i arbeid, og det vil ta litt tid før det skjer. Du vet at det kan skje, det kan skje. Kanskje raskere enn det har gjort tidligere, fordi det innebærer å gjenåpne en sektor av økonomien i stedet for å stimulere samlet etterspørsel og vente på at det skal skape jobbbehov for arbeidere. At dette kan være en annen type prosess, og at det kan være raskere. Vi vet ikke det, men det er bare mange mennesker som trenger å komme tilbake i arbeid, og det kommer ikke til å skje over natten.
0:22:44
Det ville det være. Det kommer til å ta litt tid, uansett hvor bra økonomien går, vil arbeidsledigheten ta ganske lang tid å gå ned. Å gå ned, og det samme vil deltakelsen. Det er alt jeg kan si. Jeg tror jo raskere, jo bedre.
0:22:58
Vi skulle gjerne sett at det kom før heller enn senere. Vi ønsker ikke mer enn det velkommen. Men realistisk sett, gitt tallene, vil det ta litt tid.
2 – 0:23:09
Takk, Steve Leisman.
3 – 0:23:12
Herr styreleder, takk. Jeg lurer på om du kan ha en slags tredelt del her, men alt er relatert. Kan du kommentere det nåværende nivået på 10-årsrenten og noen andre lange renter der ute? Om du tror de vil ha en negativ effekt på økonomien, og hvis ikke, er det et nivå som ville gitt deg bekymring? Og til slutt, den tredje delen er at andre sentralbankfolk har uttrykt bekymring for hva som har skjedd med rentene i deres land, og til og med noen har tatt grep, men ikke du. Kan du gi oss din generelle idé eller orientering om ideen om å komme inn i markedet og påvirke en bestemt tendens i obligasjonsmarkedet?.
0:23:42
Liker du det? Jeg likte det ikke øverst i verktøykassen din? Eller er det noe du tror er nederst i verktøykassen?
1 – 0:23:53
Jada, så vi overvåker et bredt spekter av finansielle forhold, og vi er alltid oppmerksomme på markedsutviklingen. Selvfølgelig er vi fortsatt langt unna målene våre, og det er viktig at startforholdene forblir imøtekommende for å støtte oppnåelsen av disse målene. Og hvis du ser på ulike indekser for finansielle forhold, vil du se at de generelt viser det. Finansielle forhold generelt sett er svært imøtekommende, og det er passende, så det er slik vi ser på det. Jeg vil legge til, som sagt, at jeg ville være bekymret for urolige forhold i markedene eller en vedvarende innstramming av finansielle forhold som truer oppnåelsen av målene våre. Vi mener at pengepolitikken vår fortsatt er passende veiledning for den føderale styringsrenten.
0:24:31
Kjøp av eiendeler gir sterk støtte til økonomien. Og vi er forpliktet til å opprettholde den tålmodige og imøtekommende holdningen inntil jobben er ferdig.
3 – 0:24:49
Kan du gi oss en idé om hvordan du føler om det verktøyet med å kunne komme inn i en bestemt del av markedet, enten ved å operere under en operasjonell vri eller noe sånt?
1 – 0:24:57
Er det noe du føler er det viktigste i verktøykassen din, eller noe du egentlig ikke foretrekker? Du vet at verktøyene vi har, er verktøyene vi har. Det jeg sier deg er at den pengepolitikken vi har i dag, mener vi er passende. Vi mener at våre aktivakjøp i sin nåværende form, det vil si, på tvers av kurven, er 80 milliarder i statsobligasjoner. 40 milliarder i boliglånssikrede verdipapirer på nett. Vi mener at det er det rette stedet for aktivakjøp.
0:25:21
Nå kan vi endre dem. Selvfølgelig, på en rekke forskjellige måter, skulle vi anse det som passende. Men foreløpig mener vi at vår politiske holdning til dette er passende.
2 – 0:25:37
Takk, Rachel Siegel. Ja, kompis. Tusen takk for at du tok spørsmålet mitt.
3 – 0:25:46
Du har snakket om pandemiens uforholdsmessige belastning på svarte amerikanere, latinamerikanere, asiatiske amerikanere og andre grupper i arbeidsmarkedet, og jeg lurer på om du kan snakke om spesifikke indikatorer som sentralbanken vil bruke for å måle jobbvekst for grupper som har vedvarende høyere arbeidsledighet sammenlignet med hvite amerikanere. Og i tillegg, siden du har beskrevet vaksiner som nøkkelen til den økonomiske gjenopprettingen, er sentralbanken bekymret for lavere vaksinasjonsrater?
2 – 0:26:13
I fargede samfunn, og hvilke barrierer tror du finnes der?
1 – 0:26:18
Tusen takk. Så hvilke tiltak? Vi overvåker og kommuniserer regelmessig om ulike forskjeller i arbeidsmarkedet. La oss si at den afroamerikanske arbeidsledigheten er betydelig forhøyet, og det samme er den latinamerikanske arbeidsledigheten. Vi ser på disse, og som du vet, er det slakk i arbeidsmarkedet. Det er trist å se, fordi disse forskjellene virkelig har sunket til rekordlave nivåer siden vi begynte å føre dataene på den måten.
0:26:45
Så sent som for et år siden, i februar i fjor, hadde vi disse forskjellene ganske lave. Det som skjer i en nedgangskonjunktur er at de øker dobbelt så raskt som hvit arbeidsledighet, så vi overvåker disse tingene. Vi er verktøy. De påvirker selvfølgelig arbeidsledigheten generelt, men vi kommer til å se på dem som en form for slakk i arbeidsmarkedet og håpe at. Du vet at det er fremgang der, og i denne spesielle nedgangskonjunkturen var det selvfølgelig bare et direkte slag mot en del av økonomien som sysselsetter mange minoriteter og lavtlønnede arbeidere.
0:27:20
Offentligheten som møter arbeidere i tjenesteytende næringer. I mange tilfeller har de ikke mye økonomiske eiendeler. De er ikke spesielt godt betalt. De har kanskje andre jobber og sånne ting, så dette var et direkte slag mot den delen av økonomien, og det er den delen av økonomien som har det tregest å komme seg. Så vi skulle gjerne sett at disse menneskene fortsetter å få støtte.
0:27:45
Du vet, etter hvert som vi som den bredere økonomien henter oss inn igjen, noe som skjer veldig mye nå når det gjelder ulike vaksinasjonsnivåer, det er fakta, uheldige fakta. Det er egentlig ikke noe vi har i vår politikk. Verktøysett for å håndtere det, men det er sant at med dataene vi har tyder det på at det er betydelige forskjeller mellom ulike etniske grupper. Nei, men det er ikke noe for oss.
0:28:11
Det er noe finansmyndighetene og regjeringen mer generelt må jobbe med. Takk, Gina smalec. Hei Paul, takk for at du tok spørsmålene våre. Jeg lurte på om du kunne snakke litt om hvordan du ser for deg at den finanspolitiske støtten som har kommet vil påvirke økonomiens potensial på lengre sikt, bare i den forstand at du har snakket mye om potensialet for arrdannelse i arbeidsmarkedet og hvordan det kan tynge våre fremtidsutsikter. Og jeg lurer på om du ser for deg at det fungerer i motsatt retning.
0:28:42
Du vet, hvis vi får folk raskere tilbake til arbeidsmarkedet,
1 – 0:28:49
Bare det forbedrer sjansene våre. Så jeg tror det. Finanspolitikken generelt sett vil virkelig ha hjulpet oss med å unngå. Mye av poengsummen vi var veldig, veldig bekymret for i begynnelsen, og jeg tror det bare er størrelsen og hastigheten Kongressen har levert med CARES-loven. Og siden den gang kommer det til å ende opp med å akselerere tilbakeføringen til full sysselsetting, det kommer til å gjøre en enorm forskjell i folks liv, og det har allerede, som jeg nevnte i mine bemerkninger, åpningsbemerkninger, vært raskere enn vi forventet. Noe av det er bare veldig vanskelig å forutsi, gitt at vi aldri har sett en hendelse som dette, men noe av det er bare styrken på den finanspolitiske responsen.
0:29:33
Som jeg tror vil se bra ut på lengre sikt. Du vet jo egentlig. Det er det, den første delen handler om å unngå arrdannelse, og jeg tror ikke vi har unngått all arrdannelsen. Men vi har sannsynligvis unngått. Det verste tilfellet er der, og jeg håper vi fortsetter med det, og vi vil fortsette med retningslinjene våre.
0:29:51
Selvfølgelig, for å gjøre hva vi kan for å sørge for at det fortsetter på lengre sikt, selv om det som skal til for å drive produksjonskapasiteten per innbygger eller per arbeidstime for å heve levestandarden over tid, er investeringer i menneskelige ferdigheter og evner, investeringer i programvare for investering i anlegg og utstyr. Det krever mye investering for å støtte en mer produktiv økonomi og heve levestandarden, og det er, som du vet, det som ikke har vært prinsippet. Fokus med disse tiltakene, våre tiltak absolutt, og vi har ikke disse verktøyene, men det Kongressen har gjort er hovedsakelig å erstatte tapt inntekt og begynne å støtte folk når økonomien går tilbake til normalen. Men det bør være et fokus på langsiktig fokus, jeg tror det ville være sunt på investeringsfronten. Takk, James Politi.
1 – 0:30:49
Takk, styreleder Powell. Jeg ville stille et spørsmål om eurosonen. Selv om utsiktene for den amerikanske økonomien har blitt mye bedre, har fremgangen i eurosonen vært langt mindre oppmuntrende, og den viser tegn til alvorlig svakhet på grunn av den tregere vaksinasjonsutrullingen. En fornyet nedstengning og restriksjoner, hvor bekymret er du for transatlantiske økonomiske divergenser og muligheten for at disse problemene i eurosonen og svakheten i eurosonen kan trekke ned den amerikanske oppgangen, slik den på en måte gjorde i etterkant av finanskrisen? Du har rett i at tempoet i oppgangen er divergerende. Oppgangen her, som vi gjorde etter den forrige krisen, og i dette tilfellet, så vel som det andre, leder den amerikanske oppgangen an i den globale oppgangen. Og.
0:31:45
Du vet, uker, gjennomfører politikk, selvfølgelig, her er fokuset vårt på våre, du vet, våre mål, eller innenlandske. Det er maksimalt arbeidsgiverpress her i USA. Vi overvåker utviklingen i utlandet, og vi vet det fordi de vet at vi vet at de kan. Det kan påvirke resultatene våre. Så jeg tror at amerikansk etterspørsel er veldig sterk hvis.
0:32:07
Hvis det, etter hvert som økonomien bedrer seg, også vil støtte global aktivitet over tid. Det vil være gjennom import, og du vet at når den amerikanske økonomien er sterk, har den styrken en tendens til å støtte global global aktivitet også, så det er én ting jeg ikke bekymrer meg for. Jeg bekymrer meg ikke på kort sikt. Jeg mener, jeg skulle gjerne sett at Europa vokser raskere. Jeg skulle gjerne sett vaksinen.
0:32:36
Utrullingen går smidigere. Men jeg bekymrer meg ikke så mye for oss på kort sikt, fordi vi er på god vei, veldig sterk økonomisk støtte kommer nå, vaksinasjon går raskt og tilfeller går ned. Jeg tror vi er, jeg tror vi er på et bra sted. Alt ligger foran oss, men dataene burde bli sterkere ganske raskt her og forbli sterke en stund fremover. Takk for håndteringen.
0:33:06
Hei, tusen takk for at du tok imot spørsmålene våre. Jeg lurte på om sentralbanken (Fed) planlegger å utvide de samme restriksjonene på bankutbytte og tilbakekjøp av aksjer.
3 – 0:33:21
Beklager. Tilbakekjøp av aksjer som for øyeblikket er på plass, vil fortsette i andre kvartal.
2 – 0:33:26
Og hvis du i det hele tatt vurderer scenarioanalysen og stresstestene midt i syklusen som var på plass i fjor, i år, og hva som ville fått deg til å vurdere
1 – 0:33:35
gjør noe sånt igjen. Så vi har ikke tatt en avgjørelse om det. Vi er et par uker unna å kunngjøre den avgjørelsen. Da vil jeg ikke forutsi det her. I dag vil jeg si at vi skal fortsette vår datadrevne tilnærming. Du vet at vi begrenset tilbakekjøp og utbytte, slik at firmaene bevarer kapital gjennom 2020.
0:33:54
Bankene økte faktisk kapitalnivået og reservenivået i stresstestene i desember, og viste at bankene er sterke og godt kapitaliserte under hypotetiske resesjoner. Det var ganske strenge standarder vi brukte i desember. Vi er midt i stresstestingen vår for 2021, og vi vil offentliggjøre resultatene før slutten av juni, og det laget er svært betydelig. Ytterligere stress i tillegg til stresset bankene allerede har absorbert det siste året. Arbeidsledigheten har økt til 111 TP3T og aksjekursene har falt mer enn 501 TP3T. Men alt det, du vet, resultatene av stresstestene og beslutningen om utdelinger.
0:34:33
Alt dette kommer ganske snart. Som jeg nevnte, tenk deg. Takk, Edward Laurence. Takk, Jeff. Du tilbyr deg å ta disse spørsmålene. Du la standardene for å komme i gang og komme tilbake til juni 2020.
3 – 0:34:55
Du sa jo at du ikke engang tenker på å heve rentene.,
2 – 0:34:59
men jeg ser for meg at sju medlemmer får oppsving i 2020. Tre og fire neste år. Hvordan? Hvor mye debatt, og hvordan kan du karakterisere den samtalen?
1 – 0:35:07
Har det vært snakk om å bevege seg ut av den nedre grensen tidligere enn signalisert? Vel, jeg. Du vet, det kommer an på alt. Vi har satt veldig klare kriterier for oppsving, akkurat der vi har sagt at vi ønsker å se. Arbeidsmarkedsforhold som er i samsvar med våre estimater for maksimal sysselsetting, og det betyr ikke bare arbeidsledighet, det betyr et mye bredere sett med kriterier. Vi ønsker en inflasjon på 2% og ikke på en midlertidig basis. Og vi ønsker også at inflasjonen skal være på vei mot den.
0:35:32
Vær moderat til å løpe moderat over 2% eller noe. Det er de tre betingelsene alle i komiteen er enige om, ikke sant? Så det kommer an på hva som er din prognose for økonomien. Hvis du vil. Hvis du vil, vet du at folk vil ha en rekke vurderinger av hvor god økonomien kommer til å bli.
0:35:46
Det vet du at vi ikke gjør. Jeg vil si at vi er i en relativt høy usikker situasjon. Hvis man ser på usikkerheten, sier folk i komiteen generelt at usikkerheten rundt prognosen er veldig høy sammenlignet med det normale nivået. Vi har ikke kommet ut av en pandemi før. Vi har ikke hatt denne typen finanspolitisk støtte før, og alt dette totalt sett. Så man vil ha forskjellige perspektiver fra komitédeltakerne om hvor rask veksten vil være, hvor raskt arbeidsmarkedet vil reagere, hvor raskt inflasjonen vil øke.
0:36:20
Og disse tingene kommer til å diktere hvor folk skriver ned et estimat for oppskytning. Selvfølgelig er ikke dette en beslutning om å lette. Nå tar vi den beslutningen, men det er et estimat basert på antagelser om vekst, og det er ment å være et verktøy for å generelt vise offentligheten hvordan vår objektive funksjon fungerer, hvordan vi tenker på fremtiden. Det er ikke ment å faktisk fastslå et tidspunkt for når vi kanskje eller kanskje ikke vil lette. Vi skulle ikke ta den beslutningen på en stund.
0:36:49
Sannsynligheten er stor for at økonomien på den tiden og stedet vil være veldig annerledes enn den vi tror den vil være, så jeg må noen ganger med prikkene passe på å påpeke at de ikke er en komitéprognose. Så vet du dette, men de er ikke en komitéprognose, det er bare å sammenstille disse prognosene egentlig for enkeltpersoner. Vi tror det tjener et nyttig formål. Det er ikke ment å være et løfte eller engang en spådom om når komiteen vil handle. Det vil være veldig avhengig av.
0:37:21
Økonomiske utfall som er svært usikre.
2 – 0:37:29
Takk til Brian Chung. Under styreleder Powell ville jeg utdype litt om kommentaren din om finanspolitiske stimulanser.,
3 – 0:37:38
Så det høres ut som deg, antar jeg. Ser du argumentet for enda, kanskje mer, investeringer, i hvert fall fra Kongressen, for å støtte den mer produktive økonomien, slik du svarer på spørsmålet om generasjon? Så vi har bare 1,4 billioner i utgifter. Så hvor ser du det fysiske rommet akkurat nå?
2 – 0:37:52
Gjør du det fortsatt? Jeg antar at du kanskje ser for deg landet et sted akkurat nå,
1 – 0:37:56
hvor det ikke ville være et problem om det skulle bli mer utgifter på dette tidspunktet. Nei, Brian, det er ikke opp til oss å bestemme hva Kongressen skal bruke penger på, eller når jeg svarte på et genialt spørsmål, som egentlig var hvordan vi sikrer at det ikke blir skadet på arrdannelse, for eksempel, eller at det ikke blir skadet på økonomiens produksjonskapasitet. Og jeg synes det som har skjedd så langt har gjort en ganske god jobb med det. Men egentlig ville jeg fremheve det mer langsiktige poenget, nemlig å jobbe med produktiviteten over lengre perioder. Det vil si at det kommer ned til en rekke ting, men en av disse tingene er investeringer. Investering i folks ferdigheter, utdanning og evner. Jeg antyder ikke på noen måte at Kongressen bør jobbe med alle disse tingene akkurat nå, eller at det rett og slett ikke er noe.
0:38:43
Det er ikke vår jobb. Jeg sier bare at det er det finanspolitikken egentlig kan gjøre. Pengepolitikken kan ikke gjøre, men investere i økonomiens fremtidige produksjonskapasitet. Øke potensiell vekst. Disse tingene er utelukkende verktøy Kongressen har.
0:38:56
Og igjen, jeg kommenterte ikke den nåværende finanspolitiske situasjonen i det hele tatt. Takk videre til Michael Derby.
3 – 0:39:16
Takk for spørsmålet ditt. Jeg ville bare ha et oppdatert syn på ditt syn på risikoer knyttet til finansiell stabilitet, og om du ser noen overdrevne risikoer i finansmarkedene som bekymrer deg. Enten kjenner du spesifikt til den delen av markedet, eller, for eksempel, hvilken trussel det kan utgjøre for den generelle økonomien.
1 – 0:39:38
Eller så, som du vet, er finansiell stabilitet for oss et rammeverk. Det er ikke én ting, det er ikke et bestemt marked eller en bestemt eiendel eller noe sånt. Det er et rammeverk vi har. Vi rapporterer om det halvårlig. Styret får en rapport om det kvartalsvis, og vi overvåker det hver dag, og det har fire søyler, og det er fire sentrale sårbarheter.
0:39:51
Verdsettelse av eiendeler, gjeld fra bedrifter og husholdninger som finansierer risiko og gjeldsgrad mellom finansinstitusjoner. Disse fire tingene, og jeg skal bare raskt berøre ham. Så hvis du ser på verdivurderinger av eiendeler, kan du si at noen målinger viser at noen verdivurderinger av eiendeler er høyere sammenlignet med historien. Jeg tror det er klart. Når det gjelder husholdninger og bedrifter, gikk husholdningene inn i krisen i svært god form etter historiske standarder.
0:40:23
Gjeldsgraden i husholdningssektoren har liksom gradvis gått ned og ned og ned siden finanskrisen. Det har også hatt noen negative effekter. Folk mistet jobben og den slags ting, men de har også fått mye støtte nå, så skaden har ikke vært så ille som vi trodde. Bedrifter har på samme måte hatt en høy gjeldsbelastning.
0:40:48
Men mange andre inntekter gikk ned, men de har gjort så mye finansiering, og det er mye kontanter i balansen deres, så ingenting i disse to sektorene skiller seg virkelig ut og er veldig problematisk på kort sikt. Jeg nevnte finansieringsrisiko som den siste, så vi så det igjen i denne krisen. Sammenbrudd i deler av markedene for kortsiktig finansiering kom under enormt mye stress. Og de har vært stille siden våren, og vi, du vet, vi stengte ned fasilitetene våre og alt det der, men vi gjør det ikke. Vi føler ikke for det.
0:41:21
Vi kan la øyeblikket passere uten å bare si igjen at noen aspekter ved markedene for kortsiktig finansiering, og mer generelt, ikke-bankbasert finansiell formidling, ikke holdt seg så bra under jorden. Mer generelt holdt ikke-bankbasert finansiell formidling seg så bra under stort press under enormt press, og vi må gå tilbake og se på det. Så det er en svært høy prioritet for oss. Som regulatorer og tilsynsmyndigheter skal vi gå tilbake, og dette vil involvere alle de andre regulatoriske etatene, det involverer dem også alle og se om vi kan styrke disse tingene. Så det er et bredere detaljert blikk.
2 – 0:42:07
Takk, Michael McKee. Styreleder, kan du hjelpe meg å forstå noe om september og prognosene dine? Inflasjonen du snakker om for i år sier er forbigående, og innen 2023 er du tilbake på to poeng, 1%. Det er ingen prognose for en renteøkning for 2023. Hvis du kommer ned på 3 1/2 prosent arbeidsledighet, men inflasjonen bare er på to eller to poeng, 1%, er du villig til å la rentene være på 0 fremover?,
3 – 0:42:38
eller omtrent 0 fremover? Med andre ord, kan vi havne i en Japan-lignende situasjon der rentene bare holder seg lave fordi inflasjonen gjør det?
1 – 0:42:49
Vel, igjen, jeg ville ikke lest for mye inn i Dot-plottet fra mars 2021 i september. Husker du hva det er? Det er en samling av individuelle prognoser fra individuelle medlemmer. De gjør alle forskjellige vurderinger. De har forskjellige prognoser. Økonomiske prognoser.
0:43:04
Noen har mer optimistiske, noen mindre optimistiske, og husk også at september-planen faktisk ikke inkluderer alt som bidrar til maksimal sysselsetting, ikke sant? Det er bare det at den bare inkluderer arbeidsledighet, så... jeg vil bare si... Vi har lagt frem klare retningslinjer. Budskapet fra SCP som jeg ønsker å formidle til folk er at vi har lagt frem klare retningslinjer.
0:43:28
Jeg nevnte hva det var. Det er inflasjon opp til, så arbeidsmarkedsforholdene er i samsvar med våre estimater for maksimal sysselsetting. Og det er ikke bare arbeidsledighet, det er alle de andre indikatorene. Men totalt sett, opp til maksimal sysselsetting, er det en inflasjon på 2% og ikke på forbigående basis. En inflasjon som er på vei til å overstige 2% i moderate mengder i en periode.
0:43:54
Det er kriteriene vi forpliktet oss til å implementere det robust. Veiledning, og det er hva dette sier. Det er egentlig alt det sier. Vi kommer til å vente til disse kravene er oppfylt, og igjen, du vet at den økonomiske tilstanden om to eller tre år er svært usikker, og jeg vil ikke fokusere for mye på den nøyaktige tidspunktet for en potensiell renteøkning så langt inn i fremtiden.
2 – 0:44:23
Oppfølging, jeg lurer bare på om du alltid sa at du før 2019 fokuserte på problemene med å ha for lave renter. Hvordan kan du si at vi er villige til å leve med det til vi når disse målene? Selv om du får det. Nå målet ditt med maksimal sysselsetting.
1 – 0:44:44
Så det jeg vil si er at vi er forpliktet til å gi økonomien den støtten den trenger for å komme tilbake så raskt som mulig. Til en tilstand med maksimal sysselsetting og prisstabilitet, og... Du vet, i den grad det er å ha lave renter og støtte fra pengepolitikken generelt. Det reiser andre spørsmål. Vi mener det er helt avgjørende å opprettholde styrken og stabiliteten i det bredere finansielle systemet. Og å nøye overvåke spørsmål om finansiell stabilitet, hvis det er det du mener.
0:45:19
Det gjør vi. Vi overvåker veldig nøye. Jeg vil påpeke at i løpet av den lange oppgangen, den lengste i USAs historie, var rentene på 10 år og åtte måneder svært lave. De lå på 0 i syv år, og så og så kom de aldri over omtrent 22/4% i løpet av den tiden. Vi så ingen faktisk overdreven gjeldsoppbygging. Vi så ikke at formuespriser dannet seg til bobler som ville true økonomiens fremgang.
0:45:46
Vi så ikke de tingene du ikke så, en boligboble, du vet, de tingene som har hatt en tendens til å skade en økonomi virkelig, og som i nyere tid har skadet USA. Vi så dem ikke bygge seg opp til tross for svært lave renter. En del av det er bare at du er i et lavrentemiljø. Du er i et mye lavererentemiljø. Sammenhengen mellom lave renter og den typen finansiell ustabilitet er rett og slett ikke like tett.
0:46:10
Slik folk tror det er, betyr ikke det at vi ignorerer det. Vi ignorerer det ikke. Vi følger det veldig nøye, og vi tror ikke vi tror det er en sammenheng. Jeg vil si at det er det, men det er ikke fullt så tydelig. Vi overvåker faktisk økonomiske forhold veldig, veldig bredt og nøye, og det gjorde vi ikke før den globale finanskrisen for 12 år siden.
0:46:30
Nå gjør vi det, og vi har også lagt mye tid og krefter i å styrke de store finansinstitusjonene som danner kjernen i vårt finansielle system, slik at de er mye sterkere og mye mer robuste. Det gjelder bankene. Jeg tror det gjelder SCPS. Vi ønsker at det skal være sant. For andre ikke-bankmarkeder og institusjoner innen finansformidling, så jeg tror det er... Det er, du vet, pengepolitikken burde være det for meg.
0:47:03
Sørg for. Vi oppnår våre makroøkonomiske mål, finansiell reguleringspolitikk og tilsyn bør ha som mål å styrke det finansielle systemet slik at det er sterkt og robust og kan tåle den typen ting det ikke kunne. Helt ærlig, og vi lærte det i 2008, ni til ti. Denne gangen holdt den regulerte delen av det finansielle systemet seg veldig bra. Vi fant noen andre områder som trenger styrking, og det er det vi jobber med nå. Takk. Anakin, CNN.
0:47:39
Takk for at du tok spørsmålet mitt. Jeg er styreleder Powell. Kan du snakke litt med oss om forholdet mellom den vedvarende pandemiske arbeidsledigheten og den forventede økningen i sysselsettingsinflasjon?
1 – 0:47:56
Oppveier det første det siste til en viss grad? Beklager, kan du gjenta at dere slo opp der et øyeblikk?
2 – 0:48:03
Nei, nei. Jeg håpet at det ikke ville skje. Hører du meg nå? Ja ja, ok, flott. Jeg spurte om du kunne snakke litt med oss om forholdet mellom den vedvarende pandemiske arbeidsledigheten og den forventede økningen i inflasjonen.
1 – 0:48:17
Jeg lurer på om førstnevnte oppveier sistnevnte, og i hvilken grad dere overvåker dette. Dere spør om forholdet mellom arbeidsledighet og inflasjon. Er det det som er spørsmålet?
2 – 0:48:31
Ja, nettopp. OK, de oppveier hverandre. Den vedvarende arbeidsledigheten blant de demokratiske demokratene.
1 – 0:48:39
Ja. Jeg tror jeg hører deg riktig, så jeg vil si et par ting. Det var en tid da det var en tett sammenheng mellom arbeidsledighet og inflasjon. Den tiden er for lengst forbi. Vi hadde ekstremt lav arbeidsledighet, og ikke ekstremt lav. Vi hadde lav arbeidsledighet i 2018 og 19 og begynnelsen av 20 uten å ha plagsom inflasjon i det hele tatt, vi lå på 3,5%. Vi svingte rundt med arbeidsledighet, fra 3,5% til 4%, og det var ikke bare arbeidsledighet, deltakelsen var høy, lønningene økte.
0:49:09
Det er en veldig sunn ting, og vi så ikke at prisveksten økte. Det er en sammenheng mellom lønnsinflasjon og arbeidsledighet. Men det er ikke det som skjer, det er at når lønningene øker fordi arbeidsledigheten er lav, har selskapene absorbert den økningen inn i marginene sine i stedet for å øke prisene. Og det ser ut til å være et trekk ved sen syklusadferd. Så vi er ikke det når vi, når vi søker å oppnå lav arbeidsledighet, høy sysselsetting, som er vårt mandat.
0:49:45
Så vi tror vi har friheten til å gjøre det basert på dataene uten å bekymre oss for mye om inflasjon. Takk til Greg Rob. Hei, takk for at du tok spørsmålet mitt. Jeg ville følge opp litt. Jeg forstår hva du sier om punktplottet og budskapet du prøver å sende med punktplottet, men gjelder det samme for taper tantrum?
3 – 0:50:19
Du har sagt at det vil ta litt tid å få grunnleggende fremskritt mot målene dine, men det virker som om en gang nå kan være når som helst.
1 – 0:50:30
Vel, så vi har sagt betydelig videre fremgang. Nå, hvis du går tilbake. Oktober, november, beklager, november, desember og januar. Fremgangen i arbeidsmarkedet avtok veldig kraftig, så vi hadde et gjennomsnitt på 29 000 jobber per måned. Hvis du går tilbake og ser på nivået av jobbskaping før det var veldig, veldig høyt, veldig høyt. Så vi gjorde ingen fremgang på arbeidsmarkedet fra november til januar, februar, vi så en fin, fin oppgang.
0:51:03
En god jobbrapport, 379 000 465 fra privat sektor, så det er bra. Den kan gå så mye høyere, og du vet at det hadde vært fint å se at man virkelig kunne gjøre raskere fremskritt. Det er forskjellig fra betydelig fremgang. Vi skulle gjerne sett at den var høyere enn det, og jeg tror den vil være det. Det er forventningen. Du vil se nå.
0:51:24
Jeg tror det er en veldig sterk jobbskaping, ikke så høy som den var i de aller første dagene av oppgangen. Gjenåpningen av økonomien, men likevel veldig sterk. OK, så det jeg sier er å oppnå betydelig fremgang fra der vi har hatt tre måneder med svært liten fremgang. Betydelig fremgang fra der vi har hatt tre måneder med svært liten fremgang vil ta litt tid, og det ønsker vi ikke å gå inn på. Jeg ønsker ikke å prøve å sette en nål på kalenderen et sted, fordi det vil være dataavhengig. Når vi ser oss selv på sporet til å gjøre betydelige ytterligere fremskritt, det skal vi gjøre. Vi kommer til å si det.
0:52:04
Vi forstår fullt ut at den testen er en som krever vurdering. Hvis du husker under den globale finanskrisegjenopprettingen, sa vi at kvantitativ lettelse nummer tre var en betydelig forbedring av utsiktene for arbeidsmarkedet. Men hva betyr det?
0:52:21
Vel, det betyr en betydelig forbedring i utsiktene for arbeidsmarkedet, noe som betydde at vi ville kommunisere når vi trodde vi hadde det. Dette er bare sånn på en måte. Det vi sier er betydelig. Ytterligere fremskritt mot målene våre vil. Fortelle folk når vi tenker, helt til vi sier det, helt til vi sier det.
0:52:35
Inntil vi gir oss et signal, kan du anta at vi ikke er der ennå, og når vi nærmer oss det i god tid, i god tid, vil vi gi et signal om at, ja, vi er på vei til muligens å oppnå det, å vurdere nedtrapping. Så det er slik vi planlegger å håndtere det. Det er egentlig ikke annerledes. Fra fra QE tre, og jeg tror vi har lært det vi har lært av erfaringene fra disse siste tolv årene, er å kommunisere veldig nøye, veldig tydelig i god tid. Og deretter. Følg opp med kommunikasjonen din.
0:53:09
I dette tilfellet er det et resultatbasert sett med veiledning, ettersom vår renteveiledning er en, det vil avhenge av den økonomiske utviklingen. Derfor er det ikke passende å begynne å peke på datoer ennå.
2 – 0:53:23
Takk, takk. Takk, Don Lee, latterlig. Vannkraft? Og som du vet, sitter husholdningene på mye overskuddssparing, og jeg lurer på om du kombinert med det har og slipper løs på det.
3 – 0:53:44
Du vet, oppdemmet etterspørsel. Hvor mye tror du det ville påvirke inflasjonen?
1 – 0:53:50
Og ville du forvente at det skulle være virkelig forbigående? Vi, du vet, vi og alle som forutsier dette, det vi alle gjør er å se på mengden besparelser vi ser på. Vi har rimelig gode data om det, og vi ser på de offentlige overføringene som vil bli gjort som en del av de ulike lovene, og vi prøver å gjøre en vurdering av hva som vil være folks tendens til å bruke disse pengene. Den marginale tilbøyeligheten til å forbruke. Og ut fra det kan du utvikle et estimat av effekten på utgifter på vekst. På ansettelser og til slutt på inflasjon, så det er det vi alle gjør, og vi har. Du vet, vi har. Vi kan se på historien, og vi kan gjøre estimater, og disse er alle veldig transparente og offentlige, og du kan sammenligne dem med hverandre.
0:54:41
Og selvfølgelig har vi alle. Vi har alle gjort det, og jeg tror vi har gjort svært konservative antagelser og fornuftige vanlige antagelser i hvert trinn av den prosessen. Og det jeg sa før, som er svært sannsynlig, vil bli en økning i inflasjonen ettersom mars i april i fjor falt utenfor 12-månedersvinduet fordi de var svært lave inflasjonstall. Det vil bli en ganske betydelig økning i inflasjon.
0:55:04
Det vil forsvinne raskt, for det er bare sånn tallene beregnes. Etter det. Etter hvert som økonomien åpner igjen. Folk vil begynne å bruke mer penger, og da vet du at du bare kan gå ut på middag én gang per kveld, men mange kan gå ut på middag, så de gjør ikke det nå. De skal ikke på restauranter, ikke på kino. Den delen av økonomien og reiser og hoteller.
0:55:29
Den delen av økonomien fungerer egentlig ikke på full kapasitet. Men når det skjer, kan folk begynne å bruke penger. Det ville heller ikke være overraskende om man ser dette nå, spesielt i vareøkonomien. Det vil være flaskehalser. Det vil ikke være noen, det vil ikke være mulig å tilby tjenester.
0:55:45
All etterspørselen kanskje. Kanskje for en periode, så disse tingene kan føre til en. Vi har modellert at andre mennesker må veve, og det vi ser er relativt beskjedent. Økninger i inflasjon, så, men det er ikke permanente ting. Du vet hva som vil skje er tilbudssiden, tilbudssiden. USA er veldig dynamisk.
0:56:03
Folk starter bedrifter. De åpner restauranter igjen. Du vet, flyselskapene flyr igjen. Vel, alle disse tingene vil skje, og det vil vise seg å bli en engangs prisøkning, men det vil ikke endre seg. Inflasjon fremover fordi inflasjonsforventningene er sterkt forankret rundt 2%.
0:56:21
Vi vet at inflasjonsdynamikken utvikler seg over tid. Det var en tid da inflasjonen gikk opp. Den holdt seg oppe, og den tiden er ikke det. Nå har det ikke vært tilfelle på noen tiår, og vi tror det ikke vil gjøre det. Det vil ikke plutselig endres til et annet regime.
0:56:42
Disse tingene har en tendens til å endre seg over tid. Og de har en tendens til å endre seg når sentralbanken ikke forstår at det å ha inflasjonsforventningene forankret på 2% er nøkkelen til alt. Å ha dem forankret på 2% er det som gir oss muligheten til å presse hardt på når økonomien er veldig svak. Hvis vi så inflasjonsforventningene bevege seg vesentlig over 2%, ville vi selvfølgelig ført en politikk på en måte som ville sørge for at det ikke skjedde.
0:57:08
Vi er forpliktet til å ha inflasjonsforventningene forankret på 2%, ikke vesentlig på eller over eller under 2%. Så det er, jeg tror at hvis du ser på besparelsene, ser på hele den modellen, det er liksom det som kommer ut av vår vurdering. Det finnes forskjellige muligheter. Jeg tror det er en relativt uvanlig, veldig uvanlig situasjon å ha alle disse å si.
0:57:32
Vinger og denne mengden finanspolitisk støtte og pengepolitisk støtte. Likevel er det vårt mest sannsynlige tilfelle, og etter hvert som dataene som kommer inn i økonomien utvikler seg, vil selvsagt utfallet vårt justeres. Basert veiledning vil umiddelbart tilpasses. Vi tror vi skal møte den faktiske utviklingen i økonomien. Takk til Scott Horsley for det siste spørsmålet.
0:57:57
Takk Jeremy, fortell meg hva jeg lurer på om flaskehalsene i forsyningskjeden.,
3 – 0:58:09
spesielt på den positive siden. Blir de bedre eller blir de verre? Vi så at de var en slags hemsko for industriproduksjonstallene vi la ut i går, og hva forventer du at de vil gjøre med prisene om bare i
1 – 0:58:23
På kort sikt? Du vet, jeg tror det er umulig å si det ærlig med noen sikkerhet, men jeg forventer at det er fullt mulig. La oss si det sånn at du vil se flaskehalser, som dukker opp og deretter avvikles over tid, og du vil sannsynligvis se det over tid, fordi du vet, egentlig, de sterke dataene ligger foran oss. Du vet, du er akkurat nå, at sjekkene går ut akkurat nå, og det vil øke utgiftene. Covid-tilfellene går ned.
0:58:55
Vaksinasjon går raskt nå. Du vet, de virkelig sterke økonomiske dataene kommer. De burde komme, forutsatt at vi holder oss på dette sporet, og det er da du virkelig vil vite hvor flaskehalsene er. Men du kan se at de ikke er det. Disse er ikke permanente, det er ikke som om tilbudssiden ikke vil være i stand til å tilpasse seg disse tingene.
0:59:12
Markedet vil klarne seg, det kan bare ta litt tid, og noe av svaret på det kan være pris. I mange tilfeller vil det ikke være pris. Ja, du vil se at folk var motvillige til å heve prisene, og det er litt av historien om... Du vet lønnen, lønns-Phillipskurven viser at når arbeidsledigheten går ned, går lønningene opp, men selskaper velger å ikke prøve å sende den prisøkningen videre til kundene sine. Så du vil se mye av det her også, tror jeg, uansett, vi får se, men det er min grunnleggende oppfatning.
0:59:47
Tusen takk. Takk.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi