1 – 0:00:00
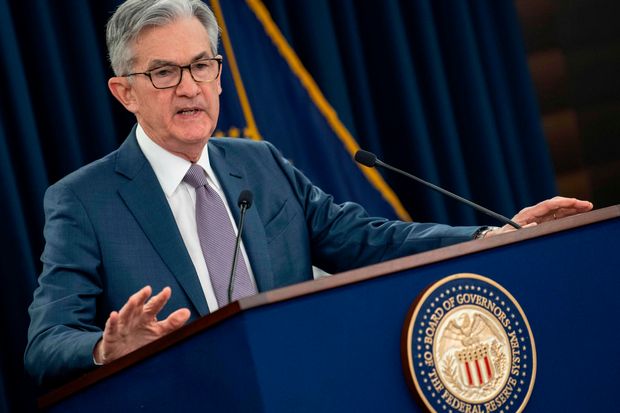
Het domein van zorgverleners en experts. En we zijn hen en alle essentiële werkers dankbaar voor hun inzet en opoffering. Het gevaar voor de Amerikaanse economie was ook duidelijk. Het Congres reageerde verreweg het snelst en meest omvangrijk op een economische recessie sinds de Tweede Wereldoorlog. Er werd financiële steun geboden aan huishoudens, bedrijven, zorgverleners en staats- en lokale overheden.
0:00:21
Hier bij de Federal Reserve hebben we snel al onze instrumenten ingezet om verlichting en stabiliteit te bieden, zodat het herstel zo sterk mogelijk zal zijn en blijvende schade aan de economie wordt beperkt. We zijn vastbesloten om de monetaire beleidsdoelen te bereiken die het Congres ons heeft gesteld: maximale werkgelegenheid en prijsstabiliteit. De economische gevolgen zijn reëel en wijdverspreid. Maar met de kennis van achteraf kunnen we zeggen dat een aantal van de ergste economische gevolgen zijn voorkomen door snel en krachtig optreden van het Congres, de gehele overheid en steden en dorpen in het hele land. Meer mensen hebben hun baan kunnen behouden.
0:01:03
Dankzij deze snelle en krachtige beleidsmaatregelen konden meer bedrijven openblijven en konden meer inkomsten worden gespaard. Hoewel we deze positieve ontwikkelingen verwelkomen, mag niemand zelfgenoegzaam zijn. Bij de Fed zullen we de economie blijven ondersteunen, zo lang als nodig is. Vandaag heeft het FOMC de rentetarieven bijna op nul gehouden en onze omvangrijke aankopen van activa gehandhaafd. Deze maatregelen, samen met onze sterke richtlijnen voor de rentetarieven en onze balans, zullen ervoor zorgen dat het monetaire beleid de economie krachtig blijft ondersteunen totdat het herstel is voltooid.
0:01:38
Het verloop van de economie blijft sterk afhankelijk van het verloop van het virus en de maatregelen die worden genomen om de verspreiding ervan te beheersen. Sinds januari is het aantal nieuwe gevallen, ziekenhuisopnames en sterfgevallen gedaald. En de voortdurende vaccinaties bieden hoop op een terugkeer naar meer normale omstandigheden later dit jaar. In de tussentijd zullen het blijven naleven van de afstandsregels, de maatregelen en het dragen van mondkapjes ons helpen om dat doel zo snel mogelijk te bereiken. Het economisch herstel verloopt nog steeds ongelijkmatig en is nog lang niet voltooid, en de toekomst blijft onzeker.
0:02:16
Na de afzwakking van het herstel dat eind vorig jaar begon, zijn de indicatoren voor economische activiteit en werkgelegenheid de laatste tijd weer verbeterd. De sectoren van de economie die het zwaarst getroffen zijn door de heropleving van het virus en de toegenomen sociale afstand blijven echter zwak. De huishoudelijke uitgaven aan goederen zijn dit jaar tot nu toe aanzienlijk gestegen. Daarentegen blijven de huishoudelijke uitgaven aan diensten laag, met name aan diensten waarbij mensen doorgaans dicht bij elkaar komen, zoals reizen en de horeca.
0:02:47
De woningmarkt is meer dan volledig hersteld van de recessie, terwijl ook de bedrijfsinvesteringen en de industriële productie zijn aangetrokken. Het algehele herstel van de economische activiteit sinds afgelopen voorjaar is vooral te danken aan ongekende maatregelen op het gebied van fiscaal en monetair beleid, die huishoudens, bedrijven en gemeenschappen aanzienlijke steun hebben geboden. Het herstel is sneller verlopen dan algemeen verwacht en de prognoses van de FOMC-deelnemers voor de economische groei dit jaar zijn naar boven bijgesteld. Dit geldt met name voor onze samenvatting van de economische projecties van december. In hun commentaar op de positievere vooruitzichten wezen de deelnemers op de vooruitgang met vaccinaties en het recente fiscale beleid.
0:03:26
Net als de algehele economische activiteit zijn de omstandigheden op de arbeidsmarkt de laatste tijd verbeterd. De werkgelegenheid steeg in februari met 379.000 banen, doordat de vrijetijds- en horecasector ongeveer tweederde van de banen terugwon die in december en januari verloren waren gegaan.
1 – 0:03:49
Desondanks ligt de werkgelegenheid in deze sector ruim 3 miljoen lager dan aan het begin van de pandemie. Voor de economie als geheel ligt de werkgelegenheid 9,5 miljoen lager dan vóór de pandemie. Het werkloosheidspercentage blijft hoog, namelijk 6,21 miljard mensen in februari. Dit cijfer onderschat het tekort aan werkgelegenheid, vooral omdat de participatie op de arbeidsmarkt aanzienlijk lager ligt dan vóór de pandemie. Vooruitkijkend verwachten de FOMC-leden dat het werkloosheidspercentage verder zal dalen. De mediane prognose is 4,51 miljard mensen aan het einde van dit jaar en daalt naar 3,51 miljard mensen tegen het einde van 2023.
0:04:27
De economische neergang heeft niet alle Amerikanen even hard getroffen, en juist degenen die het minst in staat zijn de lasten te dragen, zijn het zwaarst getroffen. Met name de hoge werkloosheid is zeer ernstig geweest voor laagbetaalde werknemers in de dienstensector en voor Afro-Amerikanen en Latino's. De economische ontwrichting heeft veel levens op zijn kop gezet en grote onzekerheid over de toekomst gecreëerd. De algehele inflatie blijft onder onze doelstelling van 2%. De komende maanden zullen de inflatiecijfers over een periode van twaalf maanden stijgen, omdat de zeer lage cijfers van maart en april vorig jaar niet meer meetellen.
0:04:59
Naast deze basiseffecten zouden we ook een opwaartse druk op de prijzen kunnen zien. Vooral als de bestedingen snel aantrekken naarmate de economie zich verder heropent. Met name als knelpunten in de toeleveringsketen de snelheid waarmee de productie op korte termijn kan reageren beperken. Deze eenmalige prijsstijgingen zullen echter waarschijnlijk slechts een tijdelijk effect hebben op de inflatie. De mediane inflatieprognose van de FOMC-deelnemers is 2,41 TP3T dit jaar en daalt naar 21 TP3T volgend jaar, alvorens tegen het einde van 2023 weer te stijgen.
0:05:36
De reactie van de Fed op deze crisis is ingegeven door ons mandaat om maximale werkgelegenheid en stabiele prijzen voor de Amerikaanse bevolking te bevorderen, evenals onze verantwoordelijkheid om de financiële stabiliteit van het financiële systeem te waarborgen. Zoals we in onze verklaring over de langetermijndoelen en de monetaire beleidsstrategie stellen, beschouwen we maximale werkgelegenheid als een breed en inclusief doel. Ons vermogen om maximale werkgelegenheid in de komende jaren te bereiken, hangt in belangrijke mate af van langetermijninflatieverwachtingen die stevig verankerd zijn op 2%. Zoals het comité vandaag in de beleidsverklaring herhaalde, zullen we, nu de inflatie aanhoudend onder de 2% blijft, ernaar streven de inflatie gedurende enige tijd gematigd boven de 2% te houden, zodat de inflatie gemiddeld 2% bedraagt en de langetermijninflatieverwachtingen stevig verankerd blijven op 2%.
0:06:26
We verwachten een soepel monetair beleid te handhaven totdat deze resultaten op het gebied van werkgelegenheid en inflatie zijn bereikt. Wat de rentetarieven betreft, blijven we ervan uitgaan dat het gepast is om de huidige doelbandbreedte van nul tot een kwart procent voor de federal funds rate te handhaven totdat de arbeidsmarkt een niveau heeft bereikt dat consistent is met de inschatting van het comité van maximale werkgelegenheid. De inflatie is gestegen tot 21 TP3T en zal naar verwachting nog enige tijd matig boven de 21 TP3T uitkomen. Ik wil er wel op wijzen dat een tijdelijke stijging van de inflatie boven de 21 TP3T, zoals dit jaar waarschijnlijk lijkt te gebeuren, niet aan deze norm voldoet. Daarnaast zullen we onze portefeuille met schatkistpapier blijven verhogen met ten minste 1 TP4T80 miljard per maand.
0:07:07
De afbouw van door overheidsinstanties gegarandeerde hypotheekobligaties zal met ten minste 1 TP4 TP40 miljard per maand worden stopgezet. Dit totdat er aanzienlijke vooruitgang is geboekt in de richting van onze doelstellingen voor maximale werkgelegenheid en prijsstabiliteit. De toename van onze balans sinds afgelopen maart heeft de financiële omstandigheden aanzienlijk versoepeld en biedt substantiële steun aan de economie. De economie is nog ver verwijderd van onze doelstellingen voor werkgelegenheid en inflatie, en het zal waarschijnlijk nog enige tijd duren voordat er aanzienlijke vooruitgang wordt geboekt.
0:07:36
Onze forward guidance voor de federal funds rate, samen met onze balans guidance, zal ervoor zorgen dat het monetaire beleid zeer soepel blijft naarmate het herstel vordert. Onze guidance is resultaatgericht en koppelt het verloop van de federal funds rate en de balans aan de voortgang richting het bereiken van onze werkgelegenheids- en inflatiedoelstellingen. Over het geheel genomen bieden onze rente- en balansinstrumenten krachtige steun aan de economie en zullen dat blijven doen. Tot slot begrijpen we dat onze acties gevolgen hebben voor gemeenschappen, gezinnen en bedrijven in het hele land. Alles wat we doen staat in dienst van onze publieke missie.
0:08:17
We zetten al onze middelen in om de economie te ondersteunen en ervoor te zorgen dat het herstel van deze moeilijke periode zo robuust mogelijk verloopt. Dank u wel, ik zie uw vragen graag tegemoet.
2 – 0:08:43
Howard van Reuters. Oh, hallo voorzitter Pellinen. Dank daarvoor.
3 – 0:08:48
Kunt u ons uitleggen hoe de prognose voor 2021 zich verhoudt tot deze definitie van aanzienlijke verdere vooruitgang? U kent de inflatie van 2,41 TP3T wel, toch? Ik begrijp dat dat als tijdelijk wordt beschouwd. Dat lijkt toch wel enige vooruitgang. En een werkloosheidspercentage van 4,5 procent.
1 – 0:09:06
Is het al tijd om te praten over het afbouwen van de activa? Nog niet, zoals u al aangaf, hebben we gezegd dat we de aankopen van activa in dit tempo zullen voortzetten totdat we substantiële verdere vooruitgang zien. En dat is daadwerkelijke vooruitgang, geen voorspelde vooruitgang. Dat is dus een verschil met onze eerdere aanpak. Wat we daarmee bedoelen is vrij eenvoudig: we willen zien dat de arbeidsmarkten zich hebben ontwikkeld, dat de arbeidsmarktomstandigheden zijn veranderd.
0:09:36
We hebben aanzienlijke vooruitgang geboekt richting maximale werkgelegenheid, en de inflatie heeft ook aanzienlijke vooruitgang geboekt richting de 2%-doelstelling die we nu willen zien. Dat houdt natuurlijk een element van inschatting in. En wanneer we dat zien, zullen we zorgvuldig vooruitkijken. We begrijpen ook dat we een eventuele afbouw van de stimuleringsmaatregelen zo vroeg mogelijk willen aankondigen. Dus wanneer we zien dat we op schema liggen, wanneer de concrete gegevens binnenkomen, suggereert dat dat we op weg zijn om mogelijk nog aanzienlijke vooruitgang te boeken.
0:10:05
Dan zullen we dat zeggen, en wel ruim van tevoren, voordat er daadwerkelijk een besluit wordt genomen om af te bouwen. Mag ik daarop verder ingaan?,
3 – 0:10:19
Dit veranderde de situatie, waarom zou dat niet duiden op een verzwakking van de betrokkenheid? Heel veel mensen hebben hun plannen naar 2022 verschoven.,
1 – 0:10:26
Zo lijkt het. Ik zie dat helemaal niet. We hebben verschillende perspectieven in de commissie. Dat juich ik toe. We debatteren over dingen. We bespreken zaken en we komen altijd tot een gezamenlijke oplossing.
0:10:38
Maar zoals u weet, verwacht het overgrote deel van de commissie geen renteverhoging gedurende deze prognoseperiode. En naarmate de gegevens verbeteren en de vooruitzichten sinds de vergadering in december aanzienlijk verbeteren, zou je verwachten dat de prognoses naar boven bijgesteld worden. Het is waarschijnlijk geen verrassing dat sommigen hun eigen inschatting geven van het geschikte moment voor de lancering. Desondanks verwacht het overgrote deel van de commissie, verreweg het grootste deel, geen renteverhoging gedurende deze periode. En nogmaals, dat komt deels doordat ze liever concrete gegevens zien dan alleen een prognose.
0:11:16
Op dit moment verwachten we dat er in de loop van het jaar een snellere groei zal plaatsvinden op zowel de bestedingen- als de arbeidsmarkt, en dat de inflatie zal toenemen als gevolg van de vooruitgang met de vaccins en de fiscale steun die we krijgen. We verwachten dat dit zal gebeuren, maar we moeten het eerst afwachten. Geweldig, bedankt Vic. Hoi Terra, ik wilde je iets vragen over de aanvullende hefboomratio. Er is veel gesproken over wat jullie deze maand gaan doen, en ik hoor graag een update als je die hebt. Maar even in het algemeen: denk je dat de hefboomratio op de lange termijn problemen zal opleveren bij het implementeren van monetair beleid, nu de reservehoeveelheid groot zal blijven?
1 – 0:12:08
En zo ja, denkt u dat veranderingen in de schuldratio, inclusief de SLR, de manier zijn om dat probleem aan te pakken? Victoria. We zullen daarover de komende dagen iets bekendmaken. En ik ga niet verder in op uw vragen, dus waarom stelt u niet nog een vraag als u dat wilt? Want over die ene vraag ga ik zeggen dat we daar de komende dagen iets aan zullen doen. Ehm, oké. Dan vraag ik naar de werkloosheid.
2 – 0:12:34
Je weet dat er de werkloosheidscijfers zijn, en jullie hebben prognoses voor de zes EU-landen? Maar jullie hebben ook benadrukt dat dat niet het enige is waar jullie naar kijken. Jullie kijken ook naar de arbeidsparticipatie en dat soort dingen.
1 – 0:12:49
Dus kijken jullie naar manieren om de werkloosheidscijfers mee te nemen in de samenvatting van de economische prognoses? Nou, zoals we in onze verklaring al aangaven, kijken we bij onze monetaire beleidsstrategie voor de lange termijn naar een reeks indicatoren voor de arbeidsmarkt. We kijken nooit alleen naar het werkloosheidspercentage, de enige indicator voor de arbeidsmarkt die in de samenvatting van de economische prognoses staat. We kijken naar een veel breder scala aan indicatoren en we hebben het vaak over participatie, over de werkgelegenheidsgraad, wat een combinatie is van verschillende werkloosheidscijfers. Denk bijvoorbeeld aan lonen, de arbeidsmarkt en de arbeidsmarktontwikkeling. Al die factoren spelen een rol bij de beoordeling van de maximale werkgelegenheid. Het zou niet praktisch zijn om dat allemaal in de samenvatting van de economische prognoses te verwerken.
0:13:38
Het is duidelijk dat we alleen het werkloosheidspercentage meenemen, en dat is een zeer ontoereikende statistiek. Het omvat dus niet veel andere factoren waar we naar kijken. Ik wil niet beweren dat we van plan zijn om al die andere factoren die we analyseren in het rapport op te nemen, maar zo nu en dan overwegen we wel om verschillende dingen toe te voegen. Ik zou zeggen dat het rapport een samenvatting is, een enkel instrument. Het zal niet alle factoren bevatten waar we naar kijken. Ik denk dat u wel weet naar welke factoren we kijken, en waar we het voortdurend over hebben.
0:14:15
We zijn dus momenteel niet actief bezig met het significant verbreden van die indicatoren in het CP. Dank u, Chris Rugaber. Associated Press. Dank u. Voorzitter Powell, ik wilde het even vragen.
0:14:36
De algehele prognose die u geeft, is een zeer lage werkloosheid volgend jaar en in 2020 een inflatiestijging. Of de Fed zal in het algemeen de rente verhogen. Tegen 2020 zal er geen renteverhoging plaatsvinden gedurende de gehele prognoseperiode. Dit geeft aan of de Fed hogere inflatiecijfers verwacht of niet. Zoals u al zei, is de werkloosheid onvoldoende, of wat zegt dit over de reactie van de Fed, die blijkbaar voldoet aan haar dubbele mandaat tegen 2023?.
1 – 0:15:17
Wederom geen renteverhoging te verwachten. Dus allereerst wil ik zeggen dat de prognose van september geen commissieprognose is. Het is niet iets waar we samen over debatteren, discussiëren en goedkeuren, en waarvan we zeggen dat het onze reactie als commissie vertegenwoordigt. Het is een compilatie van projecties van onze reactie als commissie. Het is een compilatie van projecties van verschillende mensen, en aangezien we er niet over gedebatteerd of gediscussieerd hebben, zou het moeilijk voor me zijn om precies te zeggen waarom elke deelnemer deed wat hij of zij van plan was te doen. Dus alles wat ik erover kan zeggen is dat.
0:15:53
We hebben naar mijn mening zeer duidelijke richtlijnen opgesteld voor de herstart, en die bestaan eigenlijk uit drie punten. Arbeidsmarktomstandigheden die consistent zijn met onze schattingen van maximale werkgelegenheid. Zoals ik al zei, houden we bij de beoordeling van de arbeidsmarkt rekening met een breed scala aan indicatoren, niet alleen met de werkloosheidsgraad, maar ook met de inflatie die 21% heeft bereikt en niet slechts tijdelijk is. De inflatie zal naar verwachting nog enige tijd gematigd boven de 21% blijven. De eerste twee punten zijn grotendeels gebaseerd op data, het derde punt bevat wel een element van verwachtingen. We zijn er dan ook vastberaden op om deze richtlijnen op een robuuste manier te implementeren.
0:16:29
Het is de richtlijn die we zorgvuldig hebben gekozen om ons nieuwe raamwerk te implementeren. Om aan deze normen te voldoen, zullen we, zoals ik al zei, gegevens moeten inzien. Dus wat zegt deze SCP nu eigenlijk? Het zegt dat we ons inzetten voor ons raamwerk en de richtlijnen die we hebben opgesteld om dat raamwerk te implementeren. We wachten tot duidelijk is voldaan aan de eisen die in die richtlijnen zijn vastgelegd voordat we een wijziging van ons beleidstarief overwegen. En tot slot wil ik dit nog zeggen.
0:17:03
De economische situatie over twee of drie jaar is zeer onzeker, en ik zou me niet te veel willen richten op het exacte tijdstip van een mogelijke renteverhoging zo ver in de toekomst. Zo zou ik dus over het commerciële dividend denken.
2 – 0:17:25
Dank u wel, Paul Kiernan. Dank u wel, voorzitter. Mijn vraag bestaat uit twee delen.
1 – 0:17:32
Ten eerste, hoe hoog wilt u de inflatie daar laten oplopen?
2 – 0:17:37
Er is enige onduidelijkheid over uw nieuwe doelstelling.
3 – 0:17:41
Zoals je al zei, wordt het gedreven door verwachtingen.
2 – 0:17:45
En denkt u dat die onduidelijkheid ertoe kan leiden dat markten een lagere inflatietolerantie incalculeren dan de Fed in werkelijkheid heeft, waardoor de financiële omstandigheden voortijdig zouden kunnen verkrappen?
1 – 0:17:58
Is dat een punt van zorg? Dank u. We hebben gezegd dat we de inflatie graag een tijdje gematigd boven de 2% zouden zien. En we hebben over het algemeen de verleiding weerstaan om dat deel daarvan te kwantificeren. Praten over inflatie is één ding, maar een inflatie boven de 2% is pas echt belangrijk. Maar we hebben het in de loop der jaren wel vaker over 2% gehad. Inflatie is een wereldwijd begrip.
0:18:27
We hebben het nog niet bereikt, dus ik zou zeggen dat we dat graag zouden willen. We willen presteren. Wat we echt graag willen doen, is de inflatie iets boven de 2% krijgen. Ik wil niet te specifiek zijn over wat dat precies inhoudt, want ik denk dat het moeilijk is om dat te bereiken, en we hebben het nog niet gedaan. Weet je, als we daadwerkelijk boven de 2% zitten, kunnen we dat wel.
0:18:48
Kijk, ik zou dit zeggen: een fundamentele verandering in ons kader is dat we grotendeels niet meer preventief zullen handelen op basis van voorspellingen. We wachten op de daadwerkelijke data, en ik denk dat het tijd zal kosten om daaraan te wennen. En om die nieuwe werkwijze te omarmen, is door het gewoon te doen. Zo zie ik het.
0:19:15
2 – 0:19:21
Dankjewel Matthew Boesler. Mijn beste vriend. Dit is Matthew Boesler van Bloomberg News. Er bestaat op dit moment een wijdverbreide veronderstelling dat de VS ergens dit jaar groepsimmuniteit zullen bereiken. En u hebt altijd gezegd dat het verloop van de economie zal worden bepaald door het verloop van het virus. Ik ben benieuwd naar de prognoses die u vandaag hebt gepubliceerd, waaruit blijkt dat de werkloosheid tot eind volgend jaar en mogelijk zelfs tot in 2023 nog steeds boven de schattingen van maximale werkgelegenheid zal liggen. Denkt u dat beleidsmakers hier meer moeten doen om de situatie beter op elkaar af te stemmen?
0:19:53
De tijdlijnen voor groepsimmuniteit en volledige werkgelegenheid.
1 – 0:20:01
Alstublieft, dank u wel. Wat betreft groepsimmuniteit, die vraag laat ik echt over aan de experts. Wij hebben daar geen controle over en zijn niet verantwoordelijk voor de definitie ervan. Ik laat die hele discussie over aan de experts. Wij richten ons op wat er verder speelt.
0:20:18
Het deel dat we zelf in de hand hebben, is de steun die we aan de economie bieden, en daarvoor hebben we zeer duidelijke richtlijnen gegeven. Wat betreft de aankopen van activa, die blijven op het huidige niveau totdat we aanzienlijke verdere vooruitgang boeken. Daar zit een element van beoordeling bij, en daarom zullen we ruim van tevoren duidelijke communicatie geven over de daadwerkelijke afbouw. We hebben zojuist de criteria voor het verhogen van de rente doorgenomen. Die zijn zeer specifiek, en we zijn er zeer op gebrand om ze op een robuuste manier te waarborgen. Daar ben ik het helemaal mee eens.
0:20:56
Het verloop van het virus blijft erg belangrijk. We hebben te maken met nieuwe stammen die behoorlijk virulent kunnen zijn, en we zijn er nog niet klaar mee. We zijn duidelijk op de goede weg, met dalende besmettingscijfers zoals ik al zei, maar we zijn er nog niet en ik zou het vreselijk vinden als we de focus zouden verliezen voordat we de klus hebben geklaard. Zo kijk ik ernaar.
2 – 0:21:26
Mag ik nog even kort doorvragen? Hoe ziet u de discrepantie tussen een economie die naar verwachting dit jaar grotendeels heropend zal worden, en het bereiken van volledige werkgelegenheid in een economie die naar verwachting dit jaar grotendeels heropend zal worden?,
3 – 0:21:41
Maar duurt het langer om volledige werkgelegenheid te bereiken? Is dat zo?
2 – 0:21:47
Factoren die verband houden met het virus zullen ons de komende jaren nog steeds beïnvloeden. Is dat hoe we de voorspellingen moeten interpreteren?
1 – 0:21:54
Ik denk dat dat wel een beetje zo zal zijn. Er zal zeker nog steeds sprake zijn van sociale afstand. Mensen die bijvoorbeeld de ruimte in gaan, vallen daar ook onder. Dat brengt nauw contact met anderen met zich mee. Sommige mensen zullen dat meteen doen, anderen zullen zich nog even inhouden, dus ik denk dat dat wel een beetje zo zal zijn.
0:22:09
Daarbij moet je wel bedenken dat er zo'n 10 miljoen mensen zijn die weer aan het werk moeten, en dat gaat nog wel even duren. Het kán wel gebeuren, misschien zelfs sneller dan in het verleden, omdat het gaat om de heropening van een deel van de economie in plaats van het stimuleren van de totale vraag en wachten tot dat leidt tot een toename van de vraag naar banen. Dat dit een ander proces zou kunnen zijn en sneller zou kunnen verlopen. Dat weten we nog niet, maar er zijn gewoon heel veel mensen die weer aan het werk moeten, en dat gaat niet van de ene op de andere dag gebeuren.
0:22:44
Dat zou zo zijn. Het zal nog wel even duren, hoe goed de economie het ook doet, het zal nog wel even duren voordat de werkloosheid daalt. En de participatiegraad ook. Dat is alles wat ik erover kan zeggen. Ik denk dat hoe sneller, hoe beter.
0:22:58
We zouden het fantastisch vinden als het zo snel mogelijk zou gebeuren. Niets zouden we liever zien. Maar realistisch gezien, gezien de aantallen, zal het nog wel even duren.
2 – 0:23:09
Dankjewel Steve Leisman.
3 – 0:23:12
Mijnheer de voorzitter, dank u wel. Zou u dit in drie delen kunnen bespreken, maar wel met elkaar in verband? Kunt u iets zeggen over het huidige niveau van de tienjaarsrente en andere langlopende rentes? Denkt u dat deze een negatief effect op de economie zullen hebben, en zo niet, is er een niveau dat u zorgen zou baren? En tot slot, het derde deel: andere centrale bankiers hebben hun bezorgdheid geuit over de ontwikkeling van de rentes in hun landen en sommigen hebben zelfs actie ondernomen, maar u niet. Kunt u ons uw algemene visie of standpunt geven ten aanzien van het idee om in te grijpen en een specifieke looptijd van de obligatiemarkt te beïnvloeden?.
0:23:42
Vind je dat leuk? Ik vond het niet prettig dat het bovenin je gereedschapskist lag. Of is het iets waarvan je denkt dat het onderin de gereedschapskist thuishoort?
1 – 0:23:53
Zeker, we houden een breed scala aan financiële omstandigheden in de gaten en we zijn altijd alert op marktontwikkelingen. Natuurlijk zijn we nog ver verwijderd van onze doelen, en het is belangrijk dat de beginomstandigheden soepel blijven om het bereiken van die doelen te ondersteunen. En als je naar verschillende indexen van de financiële omstandigheden kijkt, zie je dat die over het algemeen een zeer soepel monetair beleid laten zien, en dat is gepast, dus zo bekijken we het. Ik wil daaraan toevoegen, zoals ik al zei, dat ik me zorgen zou maken over wanordelijke marktomstandigheden of een aanhoudende verkrapping van de financiële omstandigheden die het bereiken van onze doelen bedreigen. Wij zijn van mening dat de koers van ons monetaire beleid nog steeds een passende leidraad vormt voor de federal funds rate.
0:24:31
Een stimuleringsmaatregel voor de aankoop van activa die de economie sterk ondersteunt. En we zijn vastbesloten om deze geduldige en soepele houding aan te nemen totdat de klus echt geklaard is.
3 – 0:24:49
Kunt u ons een idee geven van hoe u aankijkt tegen die mogelijkheid om een specifiek marktsegment te betreden, bijvoorbeeld door te opereren tijdens een onverwachte wending in de bedrijfsvoering of iets dergelijks?
1 – 0:24:57
Beschouwt u dat als het belangrijkste instrument in uw gereedschapskist, of juist als iets waar u niet zo'n voorkeur voor hebt? We hebben nu eenmaal de middelen die we hebben. Wat ik u wil zeggen is dat we de huidige monetaire beleidsstandpunten passend vinden. We denken dat onze huidige activa-aankopen, oftewel 80 miljard dollar aan staatsobligaties en 40 miljard dollar aan hypotheekobligaties, de juiste aanpak zijn.
0:25:21
Nu kunnen we ze veranderen. Natuurlijk op verschillende vlakken, mochten we dat nodig achten. Maar voorlopig vinden we ons huidige standpunt passend.
2 – 0:25:37
Dankjewel, Rachel Siegel. Graag gedaan. Heel erg bedankt dat je mijn vraag hebt beantwoord.
3 – 0:25:46
U hebt gesproken over de onevenredige impact van de pandemie op zwarte Amerikanen, Latijns-Amerikaanse Amerikanen, Aziatische Amerikanen en andere groepen op de arbeidsmarkt. Ik ben benieuwd of u specifieke indicatoren kunt noemen die de Fed zal gebruiken om de banengroei te meten voor groepen die aanhoudend hogere werkloosheidscijfers hebben dan blanke Amerikanen. En in verband daarmee, aangezien u vaccins als cruciaal voor het economisch herstel hebt beschreven, maakt de Fed zich zorgen over lagere vaccinatiepercentages?
2 – 0:26:13
In gemeenschappen van kleur, welke barrières bestaan daar volgens u?
1 – 0:26:18
Hartelijk dank. Welke maatregelen bedoelt u dan? We monitoren en communiceren zeer regelmatig over verschillende ongelijkheden op de arbeidsmarkt. Stel dat de werkloosheid onder Afro-Amerikanen aanzienlijk hoger ligt dan onder Hispanics. We kijken naar die cijfers en zien, zoals u weet, dat er sprake is van onderbenutting op de arbeidsmarkt. Dat is jammer, want die ongelijkheden waren juist tot een historisch laag niveau gedaald sinds we deze gegevens bijhouden.
0:26:45
Nog maar een jaar geleden, in februari vorig jaar, waren die verschillen vrij klein. Maar tijdens een recessie stijgen ze twee keer zo snel als de werkloosheid onder blanken, dus we houden die zaken in de gaten. We gebruiken die instrumenten. Natuurlijk hebben ze invloed op de werkloosheid in het algemeen, maar we beschouwen ze als een vorm van onderbenutting op de arbeidsmarkt en hopen dat er vooruitgang wordt geboekt. Deze specifieke recessie heeft natuurlijk een directe klap uitgedeeld aan een deel van de economie waar veel minderheden en laagbetaalde werknemers werkzaam zijn.
0:27:20
De werknemers in de dienstensector die direct contact hebben met het publiek, beschikken vaak niet over veel financiële middelen. Ze verdienen niet bijzonder goed. Ze hebben wellicht ook andere banen, dus deze crisis heeft deze sector van de economie direct getroffen. Bovendien herstelt deze sector zich het langzaamst. Daarom willen we graag dat deze mensen blijvend steun ontvangen.
0:27:45
Weet je, naarmate de economie zich herstelt, wat nu al grotendeels gebeurt, zijn er wel degelijk grote verschillen in vaccinatiegraad. Dat zijn feiten, helaas feiten. We hebben geen beleid of instrumentarium om dit aan te pakken, maar het klopt wel dat de gegevens die we hebben suggereren dat er aanzienlijke verschillen bestaan tussen verschillende etnische groepen. Nee, maar dat is niet iets waar wij ons mee bezighouden.
0:28:11
Dat is iets waar de fiscale autoriteiten en de overheid in het algemeen zich mee bezig moeten houden. Dankjewel Gina Smarec. Hallo Paul, bedankt dat je onze vragen hebt beantwoord. Ik vroeg me af of je iets zou kunnen vertellen over hoe je denkt dat de fiscale steunmaatregelen die eraan komen, het economische potentieel op de lange termijn beïnvloeden. Je hebt het namelijk vaak gehad over de mogelijke negatieve gevolgen voor de arbeidsmarkt en hoe dat onze toekomstperspectieven zou kunnen beïnvloeden. En ik vraag me af of je denkt dat het ook andersom kan werken.
0:28:42
Weet je, als we mensen sneller terug op de arbeidsmarkt krijgen,
1 – 0:28:49
Dat verbetert onze kansen. Dus ik denk dat het begrotingsbeleid ons in het algemeen enorm heeft geholpen om veel van de problemen te voorkomen waar we ons in het begin grote zorgen over maakten. Ik denk dat dat te danken is aan de omvang en de snelheid waarmee het Congres de CARES Act heeft aangenomen. Sindsdien zal dat de terugkeer naar volledige werkgelegenheid aanzienlijk versnellen, het zal een enorm verschil maken in het leven van mensen, en zoals ik al in mijn openingswoord zei, is het herstel sneller verlopen dan we hadden verwacht. Dat is deels moeilijk te voorspellen, aangezien we nog nooit zoiets hebben meegemaakt, maar deels komt het door de kracht van de begrotingsreactie.
0:29:33
Wat er volgens mij op de lange termijn goed uit zal zien. Weet je, eigenlijk. Dat is het, het eerste deel gaat over het voorkomen van littekens, en ik denk dat we niet alle littekens hebben vermeden. Maar we hebben waarschijnlijk wel het ergste scenario voorkomen. En ik hoop dat we hiermee doorgaan en dat we dit beleid zullen blijven voeren.
0:29:51
Natuurlijk moeten we er alles aan doen om ervoor te zorgen dat dit op de lange termijn doorzet. Maar wat nodig is om de productiviteit per hoofd van de bevolking of per gewerkt uur te verhogen en zo de levensstandaard op de lange termijn te verbeteren, is investeren in de vaardigheden en bekwaamheden van mensen, investeren in machines en apparatuur, en investeren in software. Er is veel investering nodig om een productievere economie te ondersteunen en de levensstandaard te verhogen, en dat is, zoals u weet, niet het principe geweest waarop we ons bij deze maatregelen, onze maatregelen zeker, hebben gericht. We beschikken niet over de juiste instrumenten, maar wat het Congres vooral heeft gedaan, is het verloren inkomen compenseren en mensen ondersteunen naarmate de economie zich herstelt. Maar ik denk dat een focus op de lange termijn, met name op het gebied van investeringen, gezond zou zijn. Dank u, James Politi.
1 – 0:30:49
Dank u wel, voorzitter Powell. Ik wilde een vraag stellen over de eurozone. Hoewel de vooruitzichten voor de Amerikaanse economie aanzienlijk zijn verbeterd, is de vooruitgang in de eurozone veel minder bemoedigend en vertoont deze tekenen van ernstige zwakte als gevolg van de trage uitrol van vaccinaties en hernieuwde lockdowns en beperkingen. Hoe bezorgd bent u over de economische divergentie tussen de twee landen en de mogelijkheid dat de problemen en zwakte in de eurozone het Amerikaanse herstel kunnen afremmen, zoals in zekere zin ook gebeurde na de financiële crisis? U heeft gelijk dat het tempo van het herstel uiteenloopt. Het herstel verloopt hier, net als na de vorige crisis, en in dit geval, net als toen, loopt het Amerikaanse herstel voorop in het wereldwijde herstel.
0:31:45
U weet dat we het beleid van Weeks volgen, maar hier ligt onze focus natuurlijk op onze, u weet wel, onze doelstellingen, ofwel binnenlandse doelstellingen. Het gaat om het maximaliseren van de druk op werkgevers hier in de Verenigde Staten. We volgen de ontwikkelingen in het buitenland op de voet en we weten, omdat zij weten dat wij dat ook weten, dat ze onze resultaten kunnen beïnvloeden. Dus ik denk dat de vraag vanuit de VS erg sterk is.
0:32:07
Als de economie aantrekt, zal dat op termijn ook de wereldwijde economische activiteit ondersteunen. Dat zal gebeuren via import, en zoals u weet, wanneer de Amerikaanse economie sterk is, ondersteunt die kracht doorgaans ook de wereldwijde economische activiteit. Dus dat is iets waar ik me op de korte termijn geen zorgen over maak. Ik zou het geweldig vinden als Europa sneller zou groeien. Ik zou graag zien dat er een vaccin komt.
0:32:36
De uitrol verloopt steeds soepeler. Maar ik maak me niet al te veel zorgen over de nabije toekomst, want we zijn goed op weg. Er komt nu sterke financiële steun, de vaccinaties gaan snel en het aantal besmettingen daalt. Ik denk dat we er goed voor staan. Alles ligt nog voor ons, maar de cijfers zouden vrij snel sterker moeten worden en dat ook nog wel even zo moeten blijven. Dank u wel voor de afhandeling.
0:33:06
Hallo, hartelijk dank dat u onze vragen hebt beantwoord. Ik wilde graag vragen of de Fed van plan is dezelfde beperkingen op bankdividenden en aandeleninkopen te verlengen.
3 – 0:33:21
Het spijt me. De aandeleninkopen die momenteel van kracht zijn, lopen door tot in het tweede kwartaal.
2 – 0:33:26
En als je kijkt naar alle scenarioanalyses en stresstests halverwege de cyclus die vorig jaar en dit jaar werden uitgevoerd, wat zou je dan doen overwegen?
1 – 0:33:35
Zoiets opnieuw doen. We hebben daar nog geen besluit over genomen. We maken dat besluit over een paar weken bekend. Ik zal hier verder geen vooruitblik geven. Vandaag kan ik wel zeggen dat we onze datagedreven aanpak zullen voortzetten. Zoals u weet, hebben we de terugkoop van aandelen en de dividenduitkeringen beperkt, zodat de bedrijven hun kapitaal behouden tot en met 2020.
0:33:54
De banken hebben hun kapitaal en reserves daadwerkelijk verhoogd tijdens de stresstests in december. Deze tests toonden aan dat banken sterk en goed gekapitaliseerd zijn, zelfs onder hypothetische recessies. De tests die we in december hebben uitgevoerd, waren behoorlijk streng. We zitten midden in onze stresstests voor 2021 en zullen de resultaten daarvan vóór eind juni publiceren. Deze extra belasting komt bovenop de belasting die de banken het afgelopen jaar al hebben moeten doorstaan, met een werkloosheidspercentage van 111% en aandelenkoersen die met meer dan 50% zijn gedaald. Maar dat alles, de resultaten van de stresstests en de beslissing over de uitkeringen, spelen allemaal een rol.
0:34:33
Dat alles zal vrij snel gebeuren. Zoals ik al zei, stel je voor. Dankjewel, Edward Laurence. Dank Jeff, voor het beantwoorden van deze vragen en het vaststellen van de normen voor de lancering en de terugkeer naar juni 2020.
3 – 0:34:55
Je zei dat je er zelfs niet aan denkt om de tarieven te verhogen.,
2 – 0:34:59
Maar ik zie zeven leden in 2020 van start gaan. Drie en vier volgend jaar. Hoe? Hoeveel discussie zal er zijn en hoe kun je dat gesprek karakteriseren?
1 – 0:35:07
Is er sprake van een eerdere doorbraak dan aangekondigd? Nou, dat hangt er natuurlijk van af. We hebben zeer duidelijke criteria vastgesteld voor de doorbraak, precies waar we willen zien dat de arbeidsmarkt consistent is met onze schattingen van maximale werkgelegenheid. En dat betekent niet alleen werkloosheid, maar een veel breder scala aan criteria. We willen inflatie van 2%, en niet slechts tijdelijk. En we willen dat de inflatie ook op koers ligt om dat niveau te bereiken.
0:35:32
Een gematigde groei van ongeveer 2% of zoiets. Dat zijn de drie voorwaarden waar iedereen in de commissie het over eens is, toch? Het komt er dus op neer wat je economische prognose is. Als je dat wilt. Je weet dat mensen verschillende inschattingen zullen hebben over hoe goed de economie het gaat doen.
0:35:46
Je weet dat we dat niet doen. Ik zou zeggen dat we ons in een relatief onzekere situatie bevinden. Als je kijkt naar de onzekerheid, dan zeggen de leden van de commissie over het algemeen dat de onzekerheid over de prognose veel groter is dan normaal. We hebben nog nooit eerder een pandemie meegemaakt. We hebben nog nooit eerder dit soort financiële steun gehad, alles bij elkaar genomen. Dus je zult verschillende perspectieven horen van de commissieleden over hoe snel de groei zal gaan, hoe snel de arbeidsmarkt zich zal herstellen, hoe snel de inflatie zal stijgen.
0:36:20
En die factoren zullen bepalen waar mensen een schatting van de lancering zullen noteren. Dit is natuurlijk geen besluit om te lanceren. Dat besluit nemen we pas later, maar het is een schatting gebaseerd op aannames over groei en het is bedoeld als een hulpmiddel om het publiek te laten zien hoe onze doelstellingsfunctie werkt, hoe we over de toekomst denken. Het is niet bedoeld om een exact moment vast te stellen waarop we wel of niet zullen lanceren. We zouden dat besluit sowieso nog niet nemen.
0:36:49
De kans is groot dat de economie op dat moment en op die plek heel anders zal zijn dan we denken, dus ik moet soms bij de puntjes benadrukken dat dit geen prognose van de commissie is. U weet dit al, maar het is geen prognose van de commissie, het is slechts een verzameling van deze projecties van individuele personen. We denken dat het een nuttig doel dient. Het is niet bedoeld als een belofte of zelfs een voorspelling van wanneer de commissie actie zal ondernemen. Dat zal sterk afhangen van de omstandigheden.
0:37:21
Economische uitkomsten die zeer onzeker zijn.
2 – 0:37:29
Mijn dank gaat uit naar Brian Chung. Voorzitter Powell wilde graag iets meer vertellen over uw opmerkingen over de fiscale stimuleringsmaatregelen.,
3 – 0:37:38
Dus het klinkt alsof jij het bent, denk ik. Zie de argumenten voor nog meer, misschien zelfs meer, investeringen, in ieder geval vanuit het Congres, om de productievere economie te ondersteunen, zoals je in je antwoord op de algemene vraag al aangeeft. We hebben nu 1,9 biljoen dollar aan uitgaven. Hoe zie je de fysieke ruimte er nu voor je uitzien?
2 – 0:37:52
Doe je dat nog steeds? Ik denk dat je het land misschien op dit moment vanuit een bepaald perspectief kunt bekijken.,
1 – 0:37:56
Het zou geen probleem zijn als er op dit moment meer geld zou worden uitgegeven. Nee, dus Brian, het is niet aan ons om te beslissen waaraan het Congres geld moet uitgeven, of toen ik die geniale vraag beantwoordde, die eigenlijk ging over hoe we bijvoorbeeld littekens kunnen voorkomen, of schade aan de productiviteit van de economie. En ik denk dat wat er tot nu toe is gebeurd, daar een behoorlijk goede bijdrage aan heeft geleverd. Maar ik wilde vooral het punt maken dat we op de lange termijn moeten werken aan de productiviteit. Dat wil zeggen, dat het neerkomt op een aantal dingen, maar een daarvan is investeren. Investeren in mensen, in hun vaardigheden, opleiding, aanleg. Ik suggereer absoluut niet dat het Congres daar nu aan moet werken, of dat dat gewoon niet nodig is.
0:38:43
Dat is niet onze taak. Ik zeg alleen dat dat is wat het begrotingsbeleid wél kan doen. Monetair beleid kan niet investeren in de toekomstige productiviteit van de economie. Het potentiële groeipotentieel verhogen. Dat zijn instrumenten waarover het Congres beschikt.
0:38:56
En nogmaals, ik gaf absoluut geen commentaar op de huidige begrotingssituatie. Dank u wel, Michael Derby.
3 – 0:39:16
Dank u voor uw vraag. Ik wilde graag uw actuele visie horen op de risico's voor de financiële stabiliteit en of u zich zorgen maakt over bepaalde excessen op de financiële markten. Of u nu specifiek over dat marktsegment denkt, of over de mogelijke bedreiging die het voor de algehele economie zou kunnen vormen.
1 – 0:39:38
Zoals u weet, is financiële stabiliteit voor ons een raamwerk. Het is niet één ding, het is geen specifieke markt of een specifiek actief of iets dergelijks. Het is een raamwerk dat we hanteren. We rapporteren er halfjaarlijks over. De raad van bestuur ontvangt er elk kwartaal een rapport over en we houden het dagelijks in de gaten. Het heeft vier pijlers, en dat zijn vier belangrijke kwetsbaarheden.
0:39:51
Waarde van activa, schulden van bedrijven en huishoudens, financieringsrisico en hefboomwerking bij financiële instellingen. Die vier dingen, en ik zal er even kort op ingaan. Als je kijkt naar de waarde van activa, kun je zeggen dat sommige activa, volgens sommige maatstaven, hoger liggen dan in het verleden. Dat is volgens mij duidelijk. Wat betreft huishoudens en bedrijven: huishoudens verkeerden, historisch gezien, in een zeer goede positie aan het begin van de crisis.
0:40:23
De schuldenlast in de huishoudensector was sinds de financiële crisis geleidelijk aan steeds verder afgenomen. Dat had weliswaar negatieve gevolgen. Mensen raakten hun baan kwijt, maar ze hebben nu ook veel steun gekregen, dus de schade is minder groot dan we dachten. Bedrijven daarentegen hadden een hoge schuldenlast.
0:40:48
Maar veel andere inkomsten daalden, hoewel ze zoveel financiering hebben verstrekt en er veel liquide middelen op hun balansen staan, dus er is in die twee sectoren niets dat echt opvalt of op korte termijn zorgwekkend is. Ik noemde het financieringsrisico als laatste, en dat zagen we ook weer tijdens deze crisis. Delen van de kortetermijnfinancieringsmarkten kwamen onder enorme druk te staan. En het is sinds de lente rustig geweest, en we hebben onze faciliteiten gesloten en zo, maar we hebben niet het gevoel dat we ons zorgen maken.
0:41:21
We kunnen het moment voorbij laten gaan zonder nogmaals te benadrukken dat bepaalde aspecten van de kortetermijnfinancieringsmarkten en, meer in het algemeen, de niet-bancaire financiële bemiddeling, het in het geheim niet zo goed hebben gedaan. De niet-bancaire financiële bemiddeling heeft het onder enorme druk niet goed gedaan, en we moeten dat opnieuw bekijken. Dat is voor ons een topprioriteit. Als toezichthouders en regelgevers zullen we dit opnieuw onderzoeken, en dit zal ook alle andere regelgevende instanties betrekken, om te kijken of we die aspecten kunnen versterken. Dat is dus een meer gedetailleerde analyse.
2 – 0:42:07
Dank u wel, Michael McKee. Voorzitter, kunt u mij iets uitleggen over september en uw prognoses? De inflatie waar u het over heeft voor dit jaar is volgens u tijdelijk, en tegen 2023 weer gedaald naar 2,11%. Er wordt geen renteverhoging voor 2023 voorspeld. Als de werkloosheid 3,5% bedraagt, maar de inflatie slechts 2,11%, bent u dan bereid de rente vanaf dat moment op 0% te laten staan?,
3 – 0:42:38
Of ongeveer nul in de toekomst? Met andere woorden, zouden we in een situatie zoals in Japan terecht kunnen komen, waar de rentes laag blijven omdat de inflatie laag is?
1 – 0:42:49
Nogmaals, ik zou niet te veel conclusies trekken uit de 'september-puntgrafiek' van maart 2021. Weet je nog wat het is? Het is een compilatie van individuele projecties van individuele leden. Ze maken allemaal verschillende inschattingen. Ze hebben verschillende voorspellingen. Economische voorspellingen.
0:43:04
Sommigen hebben een optimistischer beeld, anderen een minder optimistisch, en vergeet niet dat de SCP niet alle factoren omvat die bijdragen aan maximale werkgelegenheid, toch? Het omvat alleen werkloosheid, dus. Ik zou zeggen: we hebben duidelijke richtlijnen opgesteld. De boodschap van de SCP die ik mensen wil meegeven is: we hebben duidelijke richtlijnen opgesteld.
0:43:28
Ik heb uitgelegd wat het is. Het gaat om inflatie tot een bepaald niveau, dus de arbeidsmarktomstandigheden komen overeen met onze schattingen van maximale werkgelegenheid. En dat betreft niet alleen de werkloosheid, maar ook alle andere indicatoren. Maar over het geheel genomen, tot aan maximale werkgelegenheid, is de inflatie 2% en niet slechts tijdelijk. De inflatie zal naar verwachting gedurende enige tijd gematigd boven de 2% uitkomen.
0:43:54
Dat zijn de criteria waaraan we ons hebben gecommitteerd om dat op een degelijke manier te implementeren. Richtlijnen, en dat is wat hier staat. Dat is echt alles wat er staat. We gaan wachten tot aan die eisen is voldaan, en nogmaals, de staat van de economie over twee of drie jaar is zeer onzeker, en ik wil me niet te veel richten op het exacte tijdstip van een mogelijke renteverhoging zo ver in de toekomst.
2 – 0:44:23
Als aanvulling wil ik nog even iets kwijt: vóór 2019 zei u altijd dat u zich concentreerde op de problemen die ontstonden door te lage rentetarieven. Hoe kunt u nu zeggen dat we bereid zijn hiermee te leven totdat we deze doelen bereiken? Zelfs als u uw doel van maximale werkgelegenheid bereikt.
1 – 0:44:44
Wat ik dus wil zeggen is dat we vastbesloten zijn de economie de steun te geven die ze nodig heeft om zo snel mogelijk te herstellen. Naar een staat van maximale werkgelegenheid en prijsstabiliteit, en, voor zover mogelijk, lage rentes en brede steun vanuit het monetaire beleid. Dat roept andere vragen op. We vinden het absoluut essentieel om de kracht en stabiliteit van het bredere financiële systeem te behouden. En om de kwesties rond financiële stabiliteit nauwlettend in de gaten te houden, als dat is waar u op doelt.
0:45:19
Dat doen we. We houden de situatie nauwlettend in de gaten. Ik wil erop wijzen dat tijdens de lange economische expansie, de langste in de Amerikaanse geschiedenis, de rentes van 10 jaar en acht maanden erg laag waren. Ze stonden zeven jaar lang op 0 en kwamen daarna nooit boven de 2,41 ton uit. We hebben geen buitensporige schuldenopbouw gezien. We hebben geen zeepbellen in de activaprijzen gezien die de economische groei zouden bedreigen.
0:45:46
We hebben geen huizenbubbel gezien, weet je, de dingen die een economie doorgaans echt schade berokkenen en die de VS in het recente verleden hebben getroffen. We hebben ze niet zien ontstaan ondanks de zeer lage rentes. Dat komt deels doordat we ons in een omgeving met lage rentes bevinden. Een omgeving met veel lagere rentes. Het verband tussen lage rentes en financiële instabiliteit is gewoon niet zo sterk.
0:46:10
Zoals mensen denken, wil dat niet zeggen dat we het negeren. We negeren het niet. We houden het juist heel nauwlettend in de gaten en we denken niet dat er een verband is. Ik zou zeggen van wel, maar het is niet zo duidelijk. We monitoren de financiële omstandigheden nu heel breed en zorgvuldig, en dat deden we niet vóór de wereldwijde financiële crisis van twaalf jaar geleden.
0:46:30
Nu doen we dat wel, en we hebben ook veel tijd en moeite gestoken in het versterken van de grote financiële instellingen die de kern van ons financiële systeem vormen. Die instellingen zijn veel sterker en veerkrachtiger geworden. Dat geldt voor de banken. Ik denk dat het ook geldt voor de SCPS. We willen dat het ook geldt voor andere niet-bancaire financiële intermediaire markten en instellingen. Dus ik denk dat dat is hoe monetair beleid er volgens mij uit zou moeten zien.
0:47:03
Zorg ervoor. We bereiken onze macro-economische doelstellingen, en het financiële regelgevingsbeleid en toezicht moeten erop gericht zijn het financiële systeem te versterken, zodat het sterk en robuust is en bestand is tegen de soorten problemen die het voorheen niet aankon. Eerlijk gezegd, en dat hebben we in 2008 geleerd, heeft het gereguleerde deel van het financiële systeem het deze keer heel goed gedaan. We hebben een aantal andere gebieden gevonden die versterking nodig hebben, en daar werken we nu aan. Dank u. Anakin, CNN.
0:47:39
Bedankt dat u mijn vraag beantwoordt. Ik ben voorzitter Powell. Kunt u ons iets vertellen over het verband tussen de aanhoudende werkloosheid als gevolg van de pandemie en de verwachte stijging van de werkgelegenheidsinflatie?
1 – 0:47:56
Compenseert het eerste het tweede enigszins? Sorry, zou u even willen herhalen dat u het net even hebt uitgemaakt?
2 – 0:48:03
Nee, nee. Ik hoopte juist dat dat niet zou gebeuren. Kun je me nu horen? Ja, oké, prima. Ik vroeg of je ons iets kon vertellen over het verband tussen de aanhoudende werkloosheid als gevolg van de pandemie en de verwachte inflatiestijging.
1 – 0:48:17
Ik vraag me af of het eerste het tweede compenseert en in hoeverre jullie dit in de gaten houden. Jullie vragen naar de relatie tussen werkloosheid en inflatie. Klopt dat?
2 – 0:48:31
Ja, precies. Oké, ze heffen elkaar op. De aanhoudende werkloosheid onder de demik.
1 – 0:48:39
Ja. Ik denk dat ik je goed begrijp, dus ik wil graag een paar dingen zeggen. Er was een tijd dat er een sterk verband bestond tussen werkloosheid en inflatie. Die tijd is allang voorbij. We hadden extreem lage werkloosheid, maar ook weer niet extreem laag. We hadden een lage werkloosheid in 2018, 2019 en begin 2020, zonder dat er sprake was van zorgwekkende inflatie; de werkloosheid lag rond de 3,51 biljoen dollar. De werkloosheid schommelde tussen de 3,51 biljoen en 41 biljoen dollar, en het ging niet alleen om de werkloosheid, de participatiegraad was hoog en de lonen stegen.
0:49:09
Dat is een zeer gezonde ontwikkeling en we hebben geen prijsinflatie zien stijgen. Er is een verband tussen looninflatie en werkloosheid. Maar wat er niet gebeurt, is dat wanneer de lonen stijgen omdat de werkloosheid laag is, bedrijven die stijging in hun marges opnemen in plaats van de prijzen te verhogen. En dat lijkt een kenmerk te zijn van gedrag in de late fase van de conjunctuurcyclus. Dus we zitten niet in de situatie waarin we ons bevinden, terwijl we juist streven naar een lage werkloosheid en een hoge werkgelegenheid, wat onze opdracht is.
0:49:45
We denken dus dat we de vrijheid hebben om dat te doen op basis van de data, zonder ons al te veel zorgen te hoeven maken over inflatie. Dank aan Greg Rob. Hallo, bedankt dat je mijn vraag hebt beantwoord. Ik wilde er nog even op terugkomen. Ik begrijp wat je zegt over de puntgrafiek en de boodschap die je daarmee wilt overbrengen, maar geldt hetzelfde voor de taper tantrum?
3 – 0:50:19
Je hebt gezegd dat het even zal duren voordat je fundamentele vooruitgang boekt met je doelen, maar het lijkt erop dat dat 'even' nu elk moment kan zijn.
1 – 0:50:30
Wel, we hebben het over aanzienlijke verdere vooruitgang. Maar als je terugkijkt naar oktober, november, sorry, november, december en januari, dan zien we dat de vooruitgang op de arbeidsmarkt zeer sterk vertraagde. Gemiddeld kwamen er toen slechts 29.000 banen per maand bij. Als je kijkt naar de banengroei daarvoor, dan was die juist heel erg hoog. Dus van november tot en met januari boekten we geen vooruitgang op de arbeidsmarkt, maar in februari zagen we een mooie opleving.
0:51:03
Een goed banenrapport: 379.465 banen in de particuliere sector, dus dat is goed. Het kan echter nog veel hoger en het zou mooi zijn om te zien dat er sneller vooruitgang wordt geboekt. Dat is iets anders dan substantiële vooruitgang. We zouden graag zien dat het hoger ligt dan dat, en ik denk dat dat ook zal gebeuren. Dat is de verwachting. U zult het zien.
0:51:24
Ik denk dat de banengroei echt sterk is teruggekeerd, niet zo sterk als in de beginfase van het herstel na de heropening van de economie, maar desalniettemin zeer sterk. Oké, wat ik dus wil zeggen is dat het even zal duren om substantiële vooruitgang te boeken na drie maanden waarin er nauwelijks vooruitgang is geboekt. We willen daar niet te veel over speculeren, want het hangt af van de data. Wanneer we zien dat we op schema liggen om substantiële verdere vooruitgang te boeken, zullen we dat ook zeggen.
0:52:04
We begrijpen volledig dat die toets een beoordelingscriterium is. Zoals u zich wellicht herinnert, zeiden we tijdens het herstel na de wereldwijde financiële crisis dat kwantitatieve versoepeling nummer drie een aanzienlijke verbetering van de vooruitzichten voor de arbeidsmarkt betekende. Maar wat houdt dat precies in?
0:52:21
Wel, dat betekent dat een aanzienlijke verbetering van de vooruitzichten voor de arbeidsmarkt ertoe leidde dat we dat zouden laten weten zodra we dachten dat we die verbetering hadden bereikt. In zekere zin is dit vergelijkbaar. Wat we zeggen is substantieel. Verdere vooruitgang richting onze doelen zal dat ook zijn. We zullen mensen laten weten wanneer we denken dat we vooruitgang hebben geboekt, totdat we het daadwerkelijk kunnen zeggen.
0:52:35
Totdat we een signaal afgeven, kunt u ervan uitgaan dat we er nog niet zijn. Maar naarmate we het punt naderen, ruim van tevoren, zullen we een signaal afgeven dat we inderdaad op weg zijn om dat te bereiken en dat we het afbouwen van de stimuleringsmaatregelen kunnen overwegen. Zo gaan we het aanpakken. Het is eigenlijk niet anders dan bij QE drie, en ik denk dat we de afgelopen twaalf jaar hebben geleerd dat we ruim van tevoren heel zorgvuldig en duidelijk moeten communiceren. En vervolgens: kom je communicatie ook na.
0:53:09
In dit geval gaat het om een resultaatgerichte richtlijn, aangezien onze renterichtlijn afhankelijk is van de ontwikkeling van de economie. Daarom is het niet gepast om nu al concrete data te noemen.
2 – 0:53:23
Dank u wel, dank u wel. Dank u wel, Don Lee van de LA Times. Waterkracht? En zoals u weet, beschikken huishoudens over een aanzienlijk spaargeld, en ik vraag me af of u, in combinatie met dat spaargeld, de mogelijkheid hebt om dat te benutten.
3 – 0:53:44
Je kent vastgeroeste vraag wel. Hoeveel invloed denk je dat dat op de inflatie zal hebben?
1 – 0:53:50
En zou je verwachten dat dat echt van tijdelijke aard is? Wij, en iedereen die dit soort voorspellingen doet, kijken naar de hoeveelheid besparingen. We hebben daar redelijk goede gegevens over en we kijken naar de overheidsuitgaven die zullen worden gedaan als onderdeel van de verschillende wetten. We proberen een inschatting te maken van de neiging van mensen om dat geld uit te geven. De marginale consumptiequote. En op basis daarvan kun je een schatting maken van de impact op de bestedingen, de groei, de werkgelegenheid en uiteindelijk de inflatie. Dat is wat we allemaal doen, en we hebben... We kunnen naar de geschiedenis kijken en schattingen maken, en die zijn allemaal heel transparant en openbaar, en je kunt ze met elkaar vergelijken.
0:54:41
En natuurlijk hebben we dat allemaal gedaan. We hebben dat allemaal gedaan, en ik denk dat we bij elke stap van dat proces zeer conservatieve en verstandige aannames hebben gemaakt. Waar het op neerkomt, is wat ik al eerder zei, en dat is zeer waarschijnlijk: een stijging van de inflatie, aangezien maart en april van vorig jaar buiten het 12-maandsbereik vielen omdat de inflatiecijfers toen erg laag waren. Dat zal een behoorlijk significante inflatiestijging zijn.
0:55:04
Het effect zal echter snel verdwijnen, want zo worden de cijfers nu eenmaal berekend. Daarna, als de economie weer opengaat, zullen mensen meer gaan uitgeven. Je mag dan wel maar één keer per avond uit eten, maar veel mensen kunnen dat wel, dus doen ze dat nu niet. Ze gaan niet naar restaurants, niet naar theaters. Dat deel van de economie, reizen en hotels.
0:55:29
Dat deel van de economie functioneert momenteel niet op volle capaciteit. Maar naarmate dat verandert, kunnen mensen weer meer gaan uitgeven. Het zou ook niet verrassend zijn als je dit nu al ziet, met name in de goedereneconomie. Er zullen knelpunten ontstaan. Er zal geen aanbod meer zijn, er zal niet meer aan de vraag voldaan kunnen worden.
0:55:45
Misschien wel de hele vraag. Misschien voor een bepaalde periode, dus dat zou kunnen leiden tot een... We hebben gemodelleerd dat andere mensen zich moeten aanpassen, en wat we zien is een relatief bescheiden stijging van de inflatie, dus, maar dat zijn geen permanente dingen. Je weet wat er zal gebeuren, is dat de aanbodzijde, de aanbodzijde in de Verenigde Staten, erg dynamisch is.
0:56:03
Mensen starten bedrijven. Restaurants gaan weer open. De luchtvaartmaatschappijen vliegen weer. Al die dingen zullen gebeuren, en dus zal het een eenmalige prijsstijging zijn, maar de inflatie zal zich niet verder ontwikkelen, omdat de inflatieverwachtingen sterk verankerd zijn rond de 21%.
0:56:21
We weten dat de inflatiedynamiek in de loop der tijd verandert. Er was een tijd dat de inflatie steeg en hoog bleef, maar die tijd is voorbij. Dat is al tientallen jaren niet meer het geval en we denken dat dat ook niet zal veranderen. De inflatie zal niet plotseling omslaan naar een ander regime.
0:56:42
Deze zaken veranderen doorgaans in de loop der tijd. En ze veranderen vaak wanneer de centrale bank niet begrijpt dat het verankeren van de inflatieverwachtingen op 2% de sleutel tot succes is. Het verankeren op 2% geeft ons de mogelijkheid om krachtig te reageren wanneer de economie echt zwak is. Als we de inflatieverwachtingen aanzienlijk boven de 2% zouden zien uitkomen, zouden we uiteraard beleid voeren om dat te voorkomen.
0:57:08
We streven ernaar de inflatieverwachtingen te verankeren op 2%, en niet materieel op, boven of onder 2%. Dus, als je naar de besparingen kijkt, naar dat hele model, dan is dat wat uit onze beoordeling naar voren komt. Er zijn verschillende mogelijkheden. Ik denk dat het een relatief ongebruikelijke, zeer ongebruikelijke situatie is om al deze scenario's te hebben.
0:57:32
Wings en deze hoeveelheid fiscale en monetaire steun. Niettemin is dat ons meest waarschijnlijke scenario, en naarmate de economische gegevens binnenkomen, zullen we onze uitkomst uiteraard aanpassen. Op basis daarvan zullen we onze richtlijnen onmiddellijk bijstellen. We denken ons aan te passen aan het daadwerkelijke verloop van de economie. Dank aan Scott Horsley voor de laatste vraag.
0:57:57
Dankjewel Jeremy, kun je me vragen stellen over die knelpunten in de toeleveringsketen?,
3 – 0:58:09
Vooral aan de positieve kant. Gaan ze vooruit of achteruit? We zagen dat ze een negatieve invloed hadden op de cijfers over de industriële productie die gisteren werden gepubliceerd, en wat verwacht je dat ze met de prijzen zullen doen?
1 – 0:58:23
Op de korte termijn? Weet je, ik denk dat het eerlijk gezegd onmogelijk is om dat met enige zekerheid te zeggen, maar ik verwacht wel dat het heel goed mogelijk is. Laten we het zo stellen: je zult knelpunten zien ontstaan die na verloop van tijd weer verdwijnen, en dat zul je waarschijnlijk over een langere periode zien gebeuren, want de sterke cijfers liggen nog voor ons. Je ziet nu dat de cheques net worden uitbetaald en dat zal de uitgaven verhogen. Het aantal coronabesmettingen neemt af.
0:58:55
De vaccinatiecampagne gaat nu snel. Je weet wel, de echt sterke economische cijfers komen eraan. Die zouden er moeten komen, ervan uitgaande dat we op deze koers blijven, en dan zullen we echt weten waar de knelpunten zitten. Maar je ziet nu al dat dat niet het geval is. Dit zijn geen permanente problemen, het is niet zo dat de aanbodzijde zich niet aan deze dingen kan aanpassen.
0:59:12
De markt zal zich herstellen, het kan alleen even duren en de prijs speelt misschien een rol. In veel gevallen zal het echter niet de prijs zijn. Ja, je zult zien dat mensen terughoudend waren om de prijzen te verhogen, en dat is een beetje het verhaal erachter. De looncurve van Phillips laat zien dat naarmate de werkloosheid daalt, de lonen stijgen, maar bedrijven kiezen ervoor om die prijsverhoging niet door te berekenen aan hun klanten. Dus je zult dat hier ook veel zien, denk ik. We zullen het zien, maar dat is in ieder geval mijn basisidee.
0:59:47
Hartelijk dank. Dank u wel.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi