1 – 0:00:00
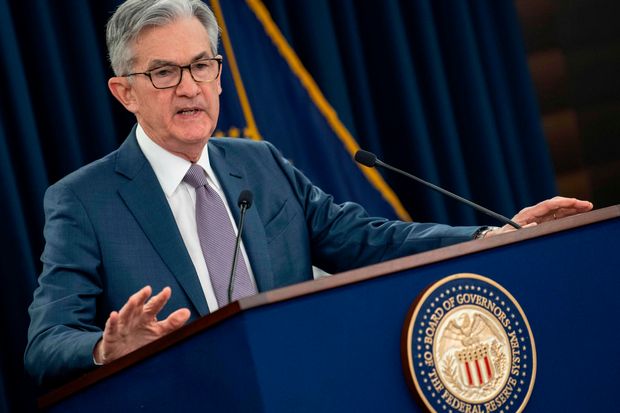
Oblasť poskytovateľov zdravotnej starostlivosti a odborníkov. A sme im vďační, ako aj všetkým nevyhnutným pracovníkom za ich službu a obete. Nebezpečenstvo pre ekonomiku USA bolo tiež jasné. Kongres zabezpečil zďaleka najrýchlejšiu a najväčšiu reakciu na akýkoľvek povojnový ekonomický pokles. Poskytnutie fiškálnej podpory domácnostiam, podnikom, poskytovateľom zdravotnej starostlivosti a štátnym a miestnym vládam.
0:00:21
Tu na Federálnom rezervnom systéme sme rýchlo nasadili naplný rozsah našich nástrojov na poskytnutie úľavy a stability, aby sa uistili, že zotavenie bude čo najsilnejšie a aby sa obmedzilo trvalé poškodenie ekonomiky. Sme silne zaviazaní dosiahnuť ciele menovej politiky, ktoré nám dal Kongres. Maximálne zamestnanosť a cenovú stabilitu. Ekonomické následky boli reálne a rozsiahle. Ale vďaka perspektíve môžeme povedať, že sa mnohé z najhorších ekonomických výsledkov vyhli rýchlym a energickým opatrením Kongresu, v celej vláde a v mestách a mestách na celej krajine. Viac ľudí si udržalo svoje pracovné miesta.
0:01:03
Viac firiem mohlo zostať otvorených a viac príjmov bolo zachránených vďaka týmto rýchlym a rozhodným opatreniam v politike. A hoci vítame tieto pozitívne vývoje, nikto by nemal byť spokojný. V Centrálnej banke budeme naďalej poskytovať ekonomike podporu, ktorú potrebuje, a to tak dlho, ako je potrebné. Dnes FOMC udržal úrokové sadzby blízko 0 a pokračoval v našich značných nákupoch aktív. Tieto opatrenia spolu s našim silným vedením v oblasti úrokových sadzieb a nášho bilančného správu zaisťujú, že monetárna politika bude naďalej poskytovať silnú podporu ekonomike až do dokončenia zotavenia.
0:01:38
Cesta ekonomiky naďalej výrazne závisí od priebehu vírusu a opatrení prijatých na kontrolu jeho šírenia. Od januára počet nových prípadov, hospitalizácií a úmrtí klesol. A pokračujúce očkovanie dúfa v návrat k normálnejším podmienkam neskôr v tomto roku. Medzitým pokračujúce dodržiavanie opatrení sociálneho odstupu a nosenie masiek nám pomôže dosiahnuť tento cieľ čo najskôr. Hospodárske zotavenie zostáva nerovnomerné a ďaleko nie je úplné a cesta dopredu zostáva neistá.
0:02:16
Nasledujúc opatrnosť v tempe zotavovania, ktoré sa začalo koncom minulého roka. Ukazovatele ekonomickej aktivity a zamestnanosti sa v poslednom čase zlepšili. Hoci sektory ekonomiky najviac postihnuté návratom vírusu a väčšou sociálnou distanciou zostávajú slabé. Výdavky domácností na tovary sa do teraz v tomto roku značne zvýšili. Naopak, výdavky domácností na služby zostávajú nízke, najmä na služby, ktoré zvyčajne vyžadujú, aby sa ľudia zhromažďovali tesne pri sebe, vrátane cestovného ruchu a hoteliérstva.
0:02:47
Sektor bydliska sa úplne zotavil z poklesu, zatiaľ čo podnikateľské investície a výroba sa tiež zvýšili. Celkové zotavenie ekonomickej aktivity od minulého jari sa deje, je dôležité, kvôli bezprecedentným opatreniam fiškálnej a menovej politiky, ktoré poskytli zásadnú podporu domácnostiam, podnikom a komunitám. Obnova prebehla rýchlejšie, ako sa všeobecne očakávalo a predpovede účastníkov FOMC pre ekonomický rast v tomto roku boli zrevidované vyššie. Najmä od našej decembrovej sumarizácie ekonomických projekcií. Pri komentovaní silnejšieho výhľadu si účastníci všimli pokrok pri vakcináciách, ako aj nedávnej fiškálnej politike.
0:03:26
Pokiaľ ide o celkovú hospodársku aktivitu, situácia na trhu práce sa nedávno zlepšila. Zamestnanosť vzrástla o 379 tisíc v februári, keď sektor voľného času a pohostinnosti získal približne 2/3 pracovných miest, ktoré sa stratili v decembri a januári.
1 – 0:03:49
Napriek tomu je zamestnanosť v tomto sektore viac ako 3 000 000 nižšia ako v čase vypuknutia pandémie. Pre ekonomiku ako celok je zamestnanosť 9,5 milióna nižšia ako predpandémická úroveň. Chcete úroveň nezamestnanosti zostáva zvýšená na 6,2% v februári. Táto hodnota podceňuje nedostatok zamestnanosti, najmä keď účasť na pracovnom trhu zostáva poznamenane nižšia ako v predpandémických úrovniach. Hľadiac dopredu, účastníci FOMC projektujú, že miera nezamestnanosti bude naďalej klesať. Medián projekcie je 4,5% na konci tohto roku a posúva sa na 3,5% na konci 2023.
0:04:27
Ekonomický pokles nepostihol všetkých Američanov rovnomerne a tí, ktorí si najmenej mohli vzať bremeno, boli najviac postihnutí. Najmä vysoká miera nezamestnanosti bola obzvlášť vážna pre nízko platených pracovníkov v sektore služieb a pre Afroameričanov a Hispáncov. Ekonomické narušenie zvrátilo mnoho životov a vytvorilo veľkú neistotu o budúcnosti. Celková inflácia zostáva pod našou cieľom 2%. V nasledujúcich mesiacoch sa 12-mesačné miery inflácie posunú nahor, keď veľmi nízke hodnoty z marca a apríla minulého roka vypadnú z výpočtu.
0:04:59
Okrem týchto základných účinkov by sme mohli vidieť aj vzostupný tlak na ceny. Ak sa výdavky rýchlo vzpriamia, keď sa ekonomika naďalej otvára. Najmä ak úzke miesta v dodávateľskom reťazci obmedzia, ako rýchlo sa môže výroba prispôsobiť v blízkom horizonte. Avšak, tieto jednorazové zvýšenia cien budú mať pravdepodobne len prechodné účinky na infláciu. Stredný scenár inflácie účastníkov FOMC je 2,4% tohto roka a poklesne na 2% v budúcom roku pred vzostupom do konca roku 2023.
0:05:36
Reakcia Fedu na túto krízu bola vedená naším mandátom podporovať maximálne zamestnanosť a stabilné ceny pre americký ľud. Spolu s našimi povinnosťami podporovať finančnú stabilitu finančného systému. Ako hovoríme v našom vyhlásení o dlhodobejších cieľoch a stratégii monetárnej politiky, vnímame maximálne zamestnanosť ako širokú a inkluzívnu cieľ. Naša schopnosť dosiahnuť maximálnu zamestnanosť v najbližších rokoch dôležitým spôsobom závisí od toho, aby dlhodobé očakávania inflácie boli dobre ukotvené na úrovni 2%. Ako výbor opakoval v dnešnom vyhlásení o politike s infláciou, ktorá trvalo klesá pod 2%, budeme sa snažiť dosiahnuť infláciu mierne nad 2% na určitý čas, aby inflácia dosahovala v priemere 2% v čase a dlhodobé očakávania inflácie zostanú dobre ukotvené na úrovni 2%.
0:06:26
Očakávame, že si udržíme akomodujúci postoj monetárnej politiky, kým sa nedosiahnu tieto výsledky zamestnanosti a inflácie. Pokiaľ ide o úrokové sadzby, naďalej očakávame, že bude vhodné udržiavať súčasný rozsah cieľu nula až jednej štvrtiny percent pre sadzbu federálnych prostriedkov, kým sa podmienky na trhu práce nedostanú na úrovne v súlade s posúdením výboru maximálnej zamestnanosti. A inflácia sa zvýšila na 2% a je na ceste mierne prekročiť 2% na určitý čas. Chcel by som poznamenať, že prechodný nárast inflácie nad 2%, ktorý sa zdá, že sa bude vyskytovať tento rok, by nespĺňal túto normu. Okrem toho budeme naďalej zvyšovať naše Holdings cenných papierov ministerstva financií minimálne 80 miliárd dolárov mesačne.
0:07:07
Koniec hypotekárnych cenných papierov podporených agentúrou o aspoň 40 miliárd dolárov za mesiac. Pokým sa nezaznamenal podstatný ďalší pokrok v dosahovaní našich cieľov maximálneho zamestnanosti a cenovej stability. Zvýšenie nášho súvahy od marca minulého roku výrazne zmiernilo finančné podmienky. A poskytuje podstatnú podporu ekonomike. Ekonomika je ďaleko od našich cieľov zamestnanosti a inflácie a bude pravdepodobne trvať nejaký čas, kým sa dosiahne podstatný ďalší pokrok.
0:07:36
Naša prognózovanie federálnych sadzieb fondov spolu s naším pokynmi k bilanciačnému hárkovi zabezpečí, že postoj menovej politiky zostane vysoko prispôsobivý, keď sa ozdravenie pokračuje. Naša pokyn je založená na výsledkoch a viazaní cestu federálnych sadzieb fondov a bilančného hárku na pokrok pri dosiahnutí našich cieľov zamestnanosti a inflácie. Celkovo sú naše nástroje úrokových sadzieb a bilančných hárkuje poskytovať mohutný impulz ekonomike a budú pokračovať v tom. Na záver chápeme, že naše opatrenia majú vplyv na komunity, rodiny a podniky na celej krajine. Všetko, čo robíme, je v službe našej verejnej misie.
0:08:17
Sme zaviazaní využívať celý rozsah našich nástrojov na podporu ekonomiky a na zabezpečenie, aby bol návraty z tejto ťažkej doby čo najrobustnejší. Ďakujem, teším sa na vaše otázky.
2 – 0:08:43
Howard z Reuters. Ó, ahoj chair pellinen. Vďaka za to.
3 – 0:08:48
Mohli by ste nám vysvetliť, ako sa prognóza na rok 2021 mapuje do tejto podstatnej ďalšej definície pokroku? Viete 2,4% inflácie? Chápem, že sa to považuje za dočasné. To stále vyzerá ako určitý pokrok. Nezamestnanosť štyri a pol percenta.
1 – 0:09:06
Je čas začať hovoriť o zmene tempa? Zatiaľ nie, takže ako ste poukázali, povedali sme, že budeme pokračovať v nákupoch aktív týmto tempom, kým neuvidíme podstatnú ďalší pokrok. A to je skutočný pokrok, nie pokrok v prognóze. A to je rozdiel od nášho minulého prístupu. A čo tým myslíme, je celkom jasné. Chceme vidieť, že trhy práce sa pohybovali, podmienky na trhu práce sa pohybovali.
0:09:36
Viete, dosiahli sme podstatný pokrok smerom k maximálnej zamestnanosti a inflácia dosiahla podstatný pokrok smerom k cieľu 2%, ktorý chceme vidieť. To samozrejme zahŕňa prvok úsudku. A keď uvidíme, budeme sa opatrne pozerať dopredu. Tiež chápaprme, že budeme chcieť poskytnúť čo najviac vopred oznámenie o akejkoľvek možnej redukcii. Takže keď vidíme, že sme na správnej ceste, keď vidíme skutočné údaje, ktoré prichádzajú, to naznačuje, že sme na ceste dosiahnuť podstatný ďalší pokrok.
0:10:05
Potom to povieme, a povieme to dobre vopred pred akýmkoľvek rozhodnutím skutočne spomaliť. Ak by som mohol nadviazať na to,
3 – 0:10:19
to posunulo body, prečo by to nemalo naznačovať oslabenie záväzku? Obrovský počet ľudí sa posunul do roku 2022,
1 – 0:10:26
zdá sa. Vôbec to nevidím. Viete, máme rad perspektív v komisii. Vítam to a. Viete, máme, diskutujeme o veciach. Diskutovali sme o veciach a vždy sa zjednotíme okolo riešenia.
0:10:38
Ale viete, silná väčšina výboru neukazuje zvýšenie sadzby počas tohto obdobia prognózy. A ako viete, keď sa údaje zlepšia, keď sa perspektíva veľmi výrazne zlepší od decembrového stretnutia, očakávali by ste, že prognózy sa posunú nahor. Pravdepodobne nie je prekvapením, že niektorí ľudia by si do svojho odhadu vložili svoj odhad vhodného času na vzlet. Napriek tomu, viete, väčšina výboru, najväčšia časť, ďaleko väčšina výboru, neukazuje zvýšenie sadzby počas tohto. A opäť, časť toho je chcieť vidieť skutočné údaje namiesto len prognózy.
0:11:16
V tomto bode naozaj očakávame, že budeme pokračovať v rýchlejšom pokroku na trhu práce aj výdajov, a inflácia sa počas roka zvýši kvôli pokroku s vakcínami kvôli fiškálnej podpore, ktorú dostávame, očakávame, že sa tak stane, ale musíme to vidieť najskôr. Ďakujem veľmi pekne Vic. Ahoj Terra pal, chcel som sa opýtať na doplňujúci pomerný ukazovateľ pákového efektu. Viete, bolo veľa diskusií o tom, čo s ním chystáte robiť tento mesiac, som rád, že počujem aktualizáciu, ak ju máte, ale všeobecnejšie povedané. Myslíte si, že z dlhodobého hľadiska pomerný ukazovateľ pákového efektu predstavuje problémy pri implementácii menovej politiky v čase, keď zostáva ponuka rezerv vysoká?
1 – 0:12:08
A ak áno, myslíte si, že zmeny v pomere pákového efektu vrátane SLR sú spôsobom, ako riešiť tento problém? Victoria. Budeme mať čo oznámiť v nadchádzajúcich dňoch. A nebudem sa rozpísať o vašich otázkach, takže prečo si neurodíte ďalšiu otázku, ak chcete? Pretože to, čo chcem povedať, je, že sa budeme rozpísať v nadchádzajúcich dňoch. Um, jasne. Dobre, potom sa pýtam na nezamestnanosť.
2 – 0:12:34
Viete, že sú miery nezamestnanosti, všetci máte projekcie pre mieru EU šesť? Ale tiež ste, viete, naozaj zdôrazňovali fakt, že to nie je jediná vec, ktorú sledujete. Sledujete aj účasť v pracovnej sile a podobne.
1 – 0:12:49
Takže sa všetci pozeráte na možnosti rozšírenia spôsobu, ako prognózujete mieru nezamestnanosti v zhrnutí ekonomických projekcií? No, dovoľte mi povedať, ako sa hovorí v našom vyhlásení, dlhodobejšie ciele v stratégii monetárnej politiky, pozeráme sa na rad ukazovateľov na trhu práce. Nikdy sme sa pozerali iba na mieru nezamestnanosti, čo je jediný ukazovateľ výsledkov na trhu práce, ktorý sa nachádza v SCP. Pozeráme sa na veľmi širokú škálu a počúvame nás všetko rečníkov o participácii o pomere zamestnanosti k populácii, čo je kombinácia týchto dvoch o rôznych mierah nezamestnanosti. Takže sú to mzdy. Sú to toky pracovných miest, je to. Viete, všetky tieto veci sú tie, ktoré vstupujú do posúdenia, nerovnosti rôznych skupín. Všetko to vstupuje do posúdenia maximálneho zamestnania, snažiacemu sa zahrnúť všetko to do zhrnutia ekonomických projekcií by nebolo praktické.
0:13:38
Samozrejme, čo v skutočnosti zahŕňame, je iba miera nezamestnanosti a to je veľmi nedostatočná štatistika, takže nezahŕňa veľa ďalších vecí, ktoré sa pozorujeme a. Nechcel by som povedať, že sa chystáme zahrnúť ďalších tucet vecí, ktoré sledujeme, do Sep, ale od času k času sa pozorujeme na pridávanie rôznych vecí, ale. Chcel by som len povedať, že Sep je. Je to zhrnutie je 1 zariadenie. Nebude to obsahovať všetky veci, ktoré sledujeme. Myslím, že vieš veci, ktoré sledujeme, o ktorých rozprávame všetky časy.
0:14:15
Takže v skutočnosti teraz aktívne neuvažujeme o výraznom rozšírení týchto ukazovateľov v CP. Ďakujem Chris Rugaber. Associated Press. Ďakujem, som.Chair Powell, chcel som sa spýtať.
0:14:36
Celková prognóza, ktorú prognózujete. Veľmi nízka miera nezamestnanosti budúci rok a v roku 2023 máte infláciu alebo celková Fed je v SC poslala. Do roku 2023 to dostanem. Žiadne zvýšenie sadzieb v žiadnom z toho v žiadnom z tohto horizontu prognózy, takže to nám hovorí, že CIA vyššie miery inflácie v tom, čo sa projektuje alebo nie. Ako ste hovorili, je miera nezamestnanosti nedostatočná, alebo čo nám to hovorí o funkciách reakcie Fed, ktoré sa zdá, že plníte duálny mandát Fed do roku 2023.
1 – 0:15:17
Ešte raz, žiadne zvýšenie sadzieb sa neočakáva. Takže prvá vec, ktorú by som mal povedať, je, že FOMC nie je prognóza výboru. Nie je to niečo, čo sa sedíme a debatujeme a diskutujeme a schválime a hovoríme, že to predstavuje našu našu reakčnú funkciu ako výbor. Je to kombinácia projekcií našej reakčnej funkcie ako výboru. Je to kombinácia projekcií od rôznych ľudí, a keďže sme to nedebatovali alebo nediskutovali, bolo by pre mňa ťažké povedať, prečo presne každý účastník. Urobil by to, čo sa chystal robiť, takže všetko, čo by som povedal o tom, je to.
0:15:53
Vyložili sme to, čo si myslím, že je veľmi jasné riadenie spustenia, a je to naozaj tri veci. Podmienky na trhu práce, ktoré sú v súlade s našimi odhadmi maximálnej zamestnanosti. A ako som spomenul, zvažujeme širokú škálu ukazovateľov pri hodnotení podmienok na trhu práce, nielen miery nezamestnanosti. Inflácia, ktorá dosiahla 2% a nielen na dočasný základ, a inflácia je na ceste k behu mierne nad 2% na nejaký čas. Prvé dva z týchto troch sú veľmi databázové, tretí má malý kúsok prvku. Očakávania v ňom. Sme teda veľmi odhodlaní implementovať tohto sprievodcu robustným spôsobom.
0:16:29
Sú to pokyny, ktoré sme si dôkladne vybrali na implementáciu nášho nového rámca, aby spĺňali tieto normy, budeme musieť vidieť údaje, ako som spomínal. Takže o čom je to, čo je to? Hovorí to, že sme zaviazaní nášmu rámcu a pokynov, ktoré sme poskytli na implementáciu tohto rámca. Budeme čakať, kým budú požiadavky uvedené v týchto pokynoch jasne splnené, kým zvážime zmenu našej politiky sadzieb. A posledné, čo chcem povedať, je toto.
0:17:03
Stav ekonomiky za dva alebo tri roky je. Vysoko neistý a nechcel by som sa príliš zamerať na presný čas potenciálneho zvýšenia sadzieb. Tak ďaleko do budúcnosti. Tak by som o tom rozmýšľal o CP.
2 – 0:17:25
Ďakujem, Paul Kiernan. Ďakujem pán predseda. Moja otázka je dvojaká.
1 – 0:17:32
Prvý, ako vysoko ste ochotní nechať stúpať infláciu tam?
2 – 0:17:37
V tvojom novom cieli je určitá nejasnosť.
3 – 0:17:41
Ako ste spomenuli, riadené očakávaniami.
2 – 0:17:45
A myslíte si, že táto nejednoznačnosť by mohla spôsobiť, že trhy budú kalkulovať nižšiu toleranciu inflácie, ako ju má v skutočnosti Fed, čím by sa finančné podmienky predčasne sprísňovali?
1 – 0:17:58
Je to problém? Ďakujem. Takže sme povedali, že by sme chceli vidieť infláciu beží mierne nad 2% počas nejakého času. A v podstate sme sa vzopierali. Pokušenie pokúsiť sa to kvantifikovať je len čiastku. Hovoriť o inflácii je jedna vec a v skutočnosti mať infláciu beží nad 2% je skutočná vec, takže ja. Ale vy viete počas rokov my sme, hovorili sme o 2%. Inflácia je globálna.
0:18:27
Nedosiahnuli sme to, takže by som povedal, že by sme chceli. Viete, vykonávať. To je to, čo by sme naozaj chceli urobiť – dosiahnuť infláciu mierne nad 2%. Nechcem byť príliš špecifický o tom, čo to znamená, pretože si myslím, že je to ťažko dosiahnuť, a ešte sme to neurobili. Keď sme v skutočnosti nad 2%, môžeme to urobiť.
0:18:48
Počúvajte, povedal by som to takto. Základná zmena v našom rámci je, že sa nebudeme konať preemptívne na základe predpovedí vo väčšine prípadov. A budeme čakať, kým neuvidíme skutočné údaje, a myslím si, že ľuďom bude trvať, kým sa na to zvyknu. A aby sa na to zvykli nový druh praxe a jediný spôsob, ako môžeme skutočne zbudovať dôveryhodnosť, je tým, že to budeme robiť. Takto by som to myslel.
0:19:15
2 – 0:19:21
Ďakujeme Matthew Boesler. High chair pal. Toto je Matthew Boeser z Bloomberg News, takže v tomto bode existuje rozšírená domnienka, že USA dosiahnu imunitu stáda niekedy v tomto roku. Ako ste povedali, cesta ekonomiky bude určená priebehom vírusu. Som zvedavý, či sa na základe projekcií, ktoré ste dnes zverejnili a ktoré ukazujú, že nezamestnanosť bude stále nad odhadmi maximálnej zamestnanosti až do konca budúceho roku a možno aj niekedy v roku 2023. Myslíte si, že tvorcovia politiky by mali robiť viac na vyrovnanie?
0:19:53
Časové plány skupinovej imunity a plnej zamestnanosti.
1 – 0:20:01
Ak budete ďakovat. Takže na immunite stáda sa naozaj chystám nechať túto otázku na odborníkov. Nekontrolujeme to, nie sme zodpovední za jej definovanie. A. Nechám celú diskusiu odborníkom. Myslím na to, na čom sa zameriavame.
0:20:18
Je to tá časť, ktorú kontrolujeme, a to je podpora, ktorú poskytujeme ekonomike, a tam sme poskytli veľmi jasné pokyny. V prípade nákupov aktív je to na ich súčasnej úrovni, kým neurobíme podstatný ďalší pokrok, je v tom prvok úsudku, a preto poskytneme jasné komunikácie dlho vopred, než začneme znižovať, a práve sme si prešli kritériami na zvýšenie úrokových sadzieb. Sú veľmi špecifické a. Veľmi sa zaväzujeme, aby boli splnené robustne. Súhlasil by som s vami, že.
0:20:56
Cesta vírusu naďalej zostáva veľmi dôležitá. Máme tie. Viete, nové kmene, ktoré môžu byť pomerne virulentné, a my vlastne ešte nie sme hotoví, a ja. Je jasné, že ideme dobrou cestou s prípadmi klesajúcimi, ako som už spomenul, ale nie sme hotoví a nechcel by som, aby sme stratili zo zreteľa loptu, kým vlastne nedokončíme prácu. Tak. Takto by som sa na to pozrel.
2 – 0:21:26
Ak by som sa mohol len krátko nasledovať, ako vidíte svojský disconnect v zmysle ekonomiky, ktorá sa očakáva, že bude široko znovuotvorená v tomto roku, ale plná zamestnanosť berie ekonomiku, ktorá sa očakáva, že bude široko znovu otvorená v tomto roku,
3 – 0:21:41
ale úplné zamestnanie trvá dlhšie na dosiahnutie? Je to tak?
2 – 0:21:47
Faktory súvisiace s vírusom budú s nami stále prítomné v nasledujúcich rokoch. Je to správny spôsob, ako interpretovať prognózy?
1 – 0:21:54
Myslím, že na tom niečo je. Určite tam bude niečo z toho. Stále bude nejaké sociálne odstupňovanie. Ľudia možno napríklad idú do vesmíru, to je príklad. Ktorý zahŕňa blízky kontakt s inými. Niektorí ľudia to urobia hneď, iní budú čakať, a tak si myslím, že tam bude niečo z toho.
0:22:09
Okrem toho si však pamätajte, že existuje 10 miliónov ľudí v rozsahu 10 miliónov ľudí, ktorí sa musia vrátiť do práce, a bude to chvíľu trvať, kým sa to stane. Viete, že sa to dá, dá sa to stať. Možno možno rýchlejšie ako to bolo v minulosti, pretože to zahŕňa opätovné otvorenie sektora ekonomiky na rozdiel od stimulácie agregovaného dopytu a čakania na to, aby to vytvorilo dopyt po práci pre pracovníkov. To by mohlo byť iný druh procesu a mohlo by to byť rýchlejšie. Nevieme to, ale je to len veľa ľudí, ktorí sa musia vrátiť do práce, a to sa nestane cez noc.
0:22:44
Áno, bolo by to. Bude to chvíľu trvať, bez ohľadu na to, ako sa ekonomike darí, nezamestnanosť bude trvať pomerne dlho. Bude klesnúť a rovnako tak bude aj účasť. To je všetko, čo viem povedať. Myslím si, že čím rýchlejšie, tým lepšie.
0:22:58
Radi by sme to videli skôr ako neskôr. Radšej by sme nevideli nic iné ako to. Ale realisticky povedané, vzhľadom na čísla, bude to chvíľu trvať.
2 – 0:23:09
Ďakujeme Steve Leisman.
3 – 0:23:12
Pán predseda, ďakujem. Zaujímalo by ma, či by ste mohli povedať trojizbovú otázku, ale všetko spolu súvisiace. Mohli by ste sa vyjadriť k aktuálnej úrovni 10-ročného výnosu a niektorým iným dlhodobým sadzbám tam vonku? Či si myslíte, že by mali negatívny vplyv na ekonomiku, a ak nie, je tam úroveň, ktorá by vám dala obavy? A nakoniec, tretia časť iných centrálnych bankárov vyjadrila obavy z toho, čo sa stalo s výnosmi v ich krajinách a dokonca niektorí podnikli opatrenia, ale nie vy. Mohli by ste nám dať vašu všeobecnú predstavu alebo orientáciu k myšlienke. Z vstupu na trh a ovplyvňovania konkrétneho tenoru obligačného trhu.
0:23:42
Páči sa vám to? Nepáčilo sa mi to na vrchu vášho nástrojového boxu? Alebo je to niečo, čo si myslíte, že je na spodku nástrojového boxu?
1 – 0:23:53
Áno, sledujeme širokú škálu finančných podmienok a vždy dbáme na vývoj na trhu. Samozrejme, stále sme ďaleko od našich cieľov, a je dôležité, aby sa počiatočné podmienky naďalej akomodujúce na podporu dosiahnutia týchto cieľov. Ak sa pozriete na rôzne indexy finančných podmienok, uvidíte, že všeobecne ukazujú. Finančné podmienky celkovo sú veľmi akomodujúce, a to je vhodné, takže sa na to pozeráme. Dodám, ako som povedal, bol by som znepokojený nezorganizovanými podmienkami na trhoch alebo trvalým sprisnením finančných podmienok, ktoré ohrozujú dosiahnutie našich cieľov. Myslíme si, že postoj našej monetárnej politiky zostáva vhodný smerom k sadzbe federálnych prostriedkov.
0:24:31
An on asset purchases providing strong support for the economy. And we’re committed to maintaining that patiently accommodative stance until the job is well and truly done.
3 – 0:24:49
Mohli by ste nám dať predstavu o tom, ako sa cítite voči tomuto nástroju, keď máte možnosť vstúpiť do určitej časti trhu, buď počas operácie, alebo niečo podobné?
1 – 0:24:57
Je to niečo, čo považujete za vrchol svojho balíka nástrojov, alebo je to niečo, čo naozaj nepreferujete? Viete, nástroje, ktoré máme, sú nástroje, ktoré máme. Čo vám chcem povedať, je to, že postoj monetárnej politiky, ktorý máme dnes, je podľa našej mienky vhodný. Myslíme si, že naše nákupy aktív v ich súčasnej forme, čo znamená, že viete, naprieč krivkou. 80 miliárd v amerických štátnych dlhopisoch. 40 miliárd v cenných papieroch s hypotekárnym krytím na čistej báze. Myslíme si, že to je to správne miesto pre nákupy aktív.
0:25:21
Teraz ich môžeme zmeniť. Samozrejme, v určitom počte rôznych dimenzií by sme mali považovať to za vhodné. Ale zatiaľ si myslíme, že naša postojová politika v tejto veci je vhodná.
2 – 0:25:37
Ďakujem, Rachel Siegel. Určite kamaráte. Veľmi vám ďakujem za vašu otázku.
3 – 0:25:46
Hovorili ste o neprimeranom dopade pandémie na černošských Američanov, hispánskych Američanov, ázijských Američanov a ďalšie skupiny na pracovnom trhu, a chcel by som sa vás spýtať, či môžete hovoriť o konkrétnych ukazovateľoch, ktoré bude Fed používať na meranie nárastu pracovných miest pre skupiny, ktoré majú trvalo vyššie miery nezamestnanosti v porovnaní s bielymi Američanmi. A v súvislosti s tým, keďže ste vakcíny popísali ako kľúčové pre ekonomické oživenie, je Fed znepokojený nižšou mierou očkovania?
2 – 0:26:13
V komunitách osôb s inými etnickými pôvodmi a aké prekážky si myslíte, že tam existujú?
1 – 0:26:18
Ďakujem veľmi pekne. Ktoré opatrenia? Takže pravidelne monitorujeme a komunikujeme o rôznych disparitách na pracovnom trhu. Povedzme, že miera nezamestnanosti Afroameričanov je podstatne zvýšená, rovnako ako miera nezamestnanosti Hispáncov. Takže sa na to pozeráme a vidíme to ako vieš. Je to voľnosť na pracovnom trhu. Je smutné vidieť, pretože tieto disparity sa veľmi znížili na rekordné minimá, odkedy sme začali údaje sledovať takto.
0:26:45
Ešte pred rokom, februára minulého roka, sme mali tieto nerovnosti dosť nízke. To, čo sa stane počas recesie, je, že sa pohybujú dvakrát rýchlejšou rýchlosťou ako nezamestnanosť bielych, takže ich monitorujeme. Sme nástroje. Samozrejme, ovplyvňujú nezamestnanosť všeobecne, ale budeme ich pozerať ako formu vôle na trhu práce a dúfame. Viete, že tam je pokrok, a v tejto konkrétnej recesii, samozrejme, bol to priamy úder na časť ekonomiky, ktorá zamestnáva veľa menšín a nižšie platených pracovníkov.
0:27:20
Verejne pôsobiaci pracovníci v sektore služieb. V mnohých prípadoch nemajú veľa finančných aktív. Nie sú veľmi dobre platení. Môžu mať iné pracovné miesta a podobne, takže to bol priamy úder na túto časť ekonomiky a je to najpomalenejšia časť ekonomiky na obnovu. Chceli by sme, aby títo ľudia naďalej dostávali podporu.
0:27:45
Viete, ako my ako širšia ekonomika sa zotavuje, čo čo je veľmi vysoké teraz z hľadiska rozdielnych úrovní očkovania, že’s. To sú fakty, nešťastné fakty. Naozaj nie sú niečo, čo máme v rámci našej politiky. Nástroj na riešenie, ale je pravda, že s údajmi, ktoré máme, naznačujú, že existujú významné rozdiely medzi rôznymi etnickými skupinami a. Nie, ale to nie je pre nás.
0:28:11
To je na fiskálnych orgánov a vlády všeobecne, aby pracovali. Ďakujem Gina smalec. Hej Paul, vďaka za zodpovedanie našich otázok. Zaujímalo by ma, či by ste mohli hovoriť trochu o tom, ako vidíte podporu fiškálnej politiky, ktorá klesla, a ako to ovplyvňuje potenciál ekonomík v dlhodobejšom horizonte, práve v tom zmysle, že ste veľa hovorili o potenciáli pre straty na trhu práce a ako to môže vážiť na naše budúce vyhliadky. A zaujímalo by ma, či to vidíte ako fungovanie v opačnom smere.
0:28:42
Viete, ak by sme ľudí rýchlejšie vrátili na trh práce,
1 – 0:28:49
len aby sme zlepšili naše šance. Takže skutočne verím tomu. Celková fiškálna politika nám naozaj pomôže vyhnúť sa. Väčšine bodovania, ktoré nás na začiatku veľmi, veľmi znepokojovalo, a myslím si, že to je len rozsah a rýchlosť, s akou kongres vykonával zákon CARES. A odvtedy sa to bude veľmi zrýchľovať návrat k plnej zamestnanosti, bude to mať obrovský vplyv na životy ľudí, a už to má, ako som spomenul v svojich úvodných poznámkach, obnova bola rýchlejšia, ako sme očakávali. Časť z toho je veľmi ťažko predpovedateľná, pretože sme nikdy nevideli takúto udalosť, ale časť je len sila fiškálnej odpovede.
0:29:33
Čo si myslím, bude vyzerať dobre v priebehu rokov dlhodobejšie. Viete, aby ste naozaj. To je všetko, prvá časť sa týka vyhýbaniu sa zjazvovaniu a myslím, že sme sa nevyhnuli všetkému zjazvovaniu. Ale pravdepodobne sme sa vyhli. Najhoršia prípad je tam a dúfam, že budeme pokračovať a budeme pokračovať s našou politikou.
0:29:51
Samozrejme, aby sme urobili všetko, čo je v našich silách, aby sa to pokračovalo dlhodobejšie, aj keď sa na jednotlivca alebo za hodinu práce zvýši produktívna kapacita, aby sa zvýšil životný štandard v čase, je potrebná investícia, investícia do zručností a schopností ľudí, investícia do rastlín a zariadení, investícia do softvéru. Vyžaduje to veľa investícií na podporu produktívnejšej ekonomiky a zvýšenie životného štandardu, a to, vieš, nebolo princípom. Zamerajte sa s týmito opatreniami, naše opatrenia určite, a nemáme tieto nástroje, ale to, čo robil Kongres, bolo hlavne nahrádzanie strateného príjmu a začatie podpory ľudí, keď sa ekonomika vracia do normálu. Ale mal by existovať dlhodobý zameriavací bod. Myslím si, že by bol zdravý na investičnej fronte. Ďakujem James politi.
1 – 0:30:49
Ďakujem, pán Powell. Chcel som vám položiť otázku o eurozóne. Zatiaľ čo výhľad na americkú ekonomiku sa výrazne zlepšil, pokrok v eurozóne bol oveľa menej povzbudivý a ukazuje znaky vážnej slabosti v dôsledku pomalšieho zavádzania očkovania. Obnovené uzavretia a obmedzenia, ako ste znepokojení divergenciu transatlantickej ekonomiky a možnosti, že problémy v eurozóne a slabosť v eurozóne by mohli stiahnuť americké zotavenie, ako to robili v určitom zmysle po finančnej kríze? Máte pravdu, že tempo zotavenia máme divergentné. Zotavovanie tu, ako sme to robili po poslednej kríze, a v tomto prípade, ako aj v ostatných, je zotavenie v USA vedením globálneho zotavenia. A.
0:31:45
Viete, stretnutia určujú politiku, samozrejme, tu sa naša pozornosť zameriava na naše, viete, naše ciele alebo domáce. Maximálna schopnosť zamestnávateľa tu v Spojených štátoch. Monitorujeme vývoj v zahraničí a vieme, že preto, že vedia, že to vieme, môžu. To môže ovplyvniť naše výsledky. Myslím si, že US dopyt je veľmi silný US dopyt ak.
0:32:07
Ak, s zlepšením ekonomiky, bude podporovať globálnu činnosť aj postupom času. To bude prostredníctvom dovozu a viete, keď je ekonomika USA silná, táto sila má tendenciu podporovať globálnu globálnu činnosť aj tak, tak je to jedna vec, na ktorej sa nestarám. Nestarám sa v blízkom budúcnosti. Myslím, že by som rád videl Európu rastúcu rýchlejšie. Rád by som videl vakcínu.
0:32:36
Zavedenie prebieha hladšie. Ale príliš som sa neobávam nás v blízkom termíne, pretože sme na veľmi dobrej ceste, veľmi silná fiškálna podpora prichádza teraz, očkovanie prebieha rýchlo a prípady sa znižujú. Myslím si, že sme, myslím si, že sme na dobrom mieste. Všetko je pred nami, ale údaje by sa mali posilniť dosť rýchlo tu a zostať silné počas nejakého času. Ďakujem spracovávaniu.
0:33:06
Ahoj, ďakujem vám veľmi za to, že ste si vzali naše otázky. Chcel som sa spýtať, či Fed plánuje rozšíriť rovnaké obmedzenia na dividendy z bánk a spätné nákupy akcií.
3 – 0:33:21
Prepáčte. Spätné nákupy akcií, ktoré sú v súčasnosti v platnosti do druhého štvrťroka.
2 – 0:33:26
A ak vôbec zvažujete analýzu scenárov a stresové testy v strede cyklu, ktoré boli v minulom roku na mieste, tento rok a čo by vás prinútilo zvažovať
1 – 0:33:35
robiť niečo podobné znova. Takže sme neurobili rozhodnutie o tom. Sme pár týždňov vzdialení od oznámenia tohto rozhodnutia. Potom tu nebudem naznačovať. Dnes poviem, že budeme pokračovať v našom prístupe riadeného údajmi. Viete, že sme obmedzili spätné odkupy a dividendy, takže firmy si chránia kapitál počas roku 2020.
0:33:54
Banky v skutočnosti zvýšili svoju úroveň kapitálu a svoju úroveň rezerv. Decembrové stresové testy ukázali, že banky sú silné a dobre kapitalizované v podmienkach hypotetických recesií, ktoré sme používali v decembri a ktoré boli dosť prísne. Práve teraz sme uprostred nášho stresového testovania za rok 2021 a výsledky zverejníme pred koncom júna. Táto vrstva je veľmi významná. Dodatočný stres na vrchu stresu, ktorý banky už absorbovali počas minulého roka. So stopou nezamestnanosti idúcou na 11 % a cenami akcií padajúcimi o viac ako 50 %. Ale všetko to, viete, výsledky stresových testov a rozhodnutie o distribúciách.
0:34:33
Všetko to príde pomerne čoskoro. Ako som spomínal, predstavte si. Ďakujem, Edward Laurence. Ďakujem Jeff, ponúkam si tieto otázky, ktoré ste načrtli normy na vzlet a späť do júna 2020.
3 – 0:34:55
Povedali ste, viete, že ani nepremýšľate o tom, že by ste zvyšovali sadzby,
2 – 0:34:59
ale vidím sedem členov s rastom v roku 2020. Traja a štyria budúci rok. Ako? Koľko diskusií a ako by ste charakterizovali túto konverzáciu?
1 – 0:35:07
Došlo k posunu smerom k spusteniu nižšej hranice skoršie, ako bolo signalizované? Nuž, to závisí. Nastavili sme veľmi jasné kritéria na spustenie, kde sme povedali, že chceme vidieť. Podmienky na trhu práce, ktoré sú v súlade s našimi odhadmi maximálnej zamestnanosti a to neznamená len nezamestnanosť, to znamená oveľa širší súbor kritérií. Chceme infláciu na úrovni 2% a nie len na prechodnom základe. A chceme infláciu, aby bola smerovaná k tomu.
0:35:32
Behať moderovane nad 2% alebo niečo také. To sú tri podmienky, na ktorých sa zhoduje všetci členovia výboru, že? Takže všetko závisí od toho, aká je vaša projekcia ekonomiky. Ak chcete. Ak chcete, viete, ľudia budú mať škálu posúdení, ako dobrá bude ekonomika a.
0:35:46
Vieme, že to nie je. Povedal by som, že sme v relatívne vysoko neistej situácii. Ak sa pozriete na neistotu, ľudia na výbore všeobecne hovoria, že neistota okolo prognózy je veľmi vysoká v porovnaní s normálnou úrovňou. Nikdy sme nevystúpili z pandémie. Nemal sme tento typ fiškálnej podpory predtým, berúc to všetko dohromady. Takže budete mať rôzne pohľady od účastníkov výboru na to, aké rýchlo bude rast, aké rýchlo bude pracovný trh počuť, aké rýchlo sa prepáčte inflácia bude pohybovať nahor.
0:36:20
A tieto veci budú určovať, kde ľudia zapíšu odhad vzletu. Samozrejme, toto nie je rozhodnutie o vzlete. Potom robíme to rozhodnutie, ale je to odhad založený na predpokladoch o raste a je to určené byť nástrojom na všeobecné ukázanie verejnosti, ako funguje naša objektívna funkcia, ako myslíme na budúcnosť. Nie je to určené na to, aby sa skutočne upevnilo časy, kedy by sme vzlietnuť mohli alebo nemohli. Neurobíme to rozhodnutie nejaký čas.
0:36:49
Šance sú, že ekonomika v tom čase a mieste bude veľmi odlišná od tej, ktorú si myslíme, že bude, takže niekedy s bodkami musím byť si istý, aby som poukázal, že nie sú prognózou výboru. Potom viete, ale nie sú to prognózy výboru, je to len kompilácia týchto projekcií naozaj jednotlivých ľudí. Myslíme si, že slúži užitočnému účelu. Nie je to určené na to, aby bola skutočným sľubom alebo aj predikcií, kedy bude výbor konať. Bude to veľmi závislé od.
0:37:21
Hospodárske výsledky, ktoré sú veľmi neisté.
2 – 0:37:29
Poďakovanie patrí Brianovi Chungovi. Predseda Powell chcel trochu rozvinúť váš komentár o fiskálnom stimule,
3 – 0:37:38
Takže sa zdá, že vy, predpokladám. Vidieť prípad aj za to, možno viac investícií, aspoň od Kongresu, na podporu produktívnejšej ekonomiky ako odpovedáte na otázku génia. Takže máme len 1,9 bilióna dolárov výdavkov. Kde vidíte fyzický priestor v tomto momente?
2 – 0:37:52
Do you still? I guess maybe see the country in a place right now,
1 – 0:37:56
kde by to nebol problém, keby bolo v tomto čase viac výdavkov. Nie, takže Brian, nie je na nás, aby sme rozhodli, čo by mal Kongres minúť, alebo keď som odpovedal na geniálnu otázku, ktorá skutočne bola, ako si zabezpečíme nedostatočné poškodenie jazvy, napríklad bez poškodenia produktívnej kapacity ekonomiky. A myslím si, že to, čo sa doteraz stalo, to robilo pomerne dobre. Ale skutočne som chcel urobiť dlhodobejší bod, že na prácu na produktivite, na produktivite počas dlhších období. To znamená, že to závisí od množstva vecí, ale jednou z týchto vecí je investícia. Investícia do ľudí, ich zručností, vzdelania, schopností. Všetky tieto veci nenaznačujem žiadnym spôsobom, že by to bolo niečo, na čom by mal Kongres pracovať práve teraz, alebo že, no, to je len nie.
0:38:43
To nie je naša práca. Len hovorím, že to je to, čo môže urobiť fiškálna politika, čo naozaj. Monetárna politika nemôže investovať do budúcej produktívnej kapacity ekonomiky. Zvýšiť potenciálny rast. Tieto veci sú úplne nástroje, ktoré má Kongres.
0:38:56
A opäť som vôbec nekomentoval aktuálnu fiškálnu situáciu. Ďakujem vedľa Michaela Derby.
3 – 0:39:16
Ďakujem za vašu otázku. Chcel som vám poskytnúť aktualizovaný pohľad na vašu predstavu o riziká finančnej stability a či vidíte nejaké oblasti nadmernosti na finančných trhoch, ktoré vás znepokojujú. Buď konkrétne v tejto oblasti trhu alebo z hľadiska hrozby, ktorú by mohla predstavovať pre celkovú ekonomiku.
1 – 0:39:38
Alebo tak, ako vieme, finančná stabilita pre nás je rámec. Nie je to jedna vec, nie je to určitý trh alebo určité aktívum alebo nič také. Je to rámec, ktorý máme. Hlásime o ňom každoročne. Rada dostáva správu o ňom štvrťročne a sledujeme to každý deň a má štyri piliere a tie sú štyri kľúčové zraniteľnosti.
0:39:51
Oceňovanie aktív, dlhy dlhované podnikmi a domácnosťami financujúcimi riziko a páky medzi finančnými inštitúciami. Tieto štyri veci a rýchlo sa dotknú ho. Takže ak sa pozriete na oceňovanie aktív, môžete povedať, že podľa niektorých opatrení sú niektoré oceňovania aktív zvýšené v porovnaní s históriou. Myslím, že je to jasné. Z hľadiska domácností a podnikov domácnosti vstúpili do krízy v dobrej forme podľa historických noriem.
0:40:23
Páka v domácom sektore sa len postupne znižovala a znižovala a znižovala od finančnej krízy. Teraz tu boli nejaké negatívne účinky. Ľudia prišli o prácu a podobne, ale tiež dostali veľa podpory, takže škody neboli také zlé, ako sme si mysleli. Podniky. V rovnakom duchu mali vysokú zadlženosť na vstupe a.
0:40:48
Ale mnoho ďalších príjmov sa znížilo, ale financovali sa tak veľa a majú veľa hotovosti na svojich rozvahách, takže nič v týchto dvoch sektoroch naozaj nevyčnieva, je naozaj znepokojujúce krátko. Ako poslednú som spomenul financovací risiko, takže sme videli opäť v tejto kríze. Zlyhania v častiach krátkodobých finančných trhov sa dostali pod obrovské množstvo stresu. A boli tichí od jari a my, viete, sme zatvorili naše zariadenia a všetko, čo sa dá, ale my nie. Necítimo sa ako.
0:41:21
Môžeme nechať chvíľu prejsť bez toho, aby sme znovu povedali, že niektoré aspekty krátkodobých finančných trhov a na širšej báze nebanková finančná sprostredkovateľ sa počas podzemí neudržali veľmi dobre. Všeobecnejšie nebanková finančná sprostredkovateľ sa počas veľkého stresu pod obrovským stresom neudržala dobre, a musíme sa na to pozrieť. Takže veľmi vysoká priorita pre nás. Ako regulátorov a dozoriteľov sa bude vrátiť a bude sa to týkať všetkých ostatných regulačných agentúr, zahŕňa ich to všetky, a vidieť, či môžeme posilniť tie veci. Takže to je taký širší detailný pohľad.
2 – 0:42:07
Ďakujem Michael McKee. Predseda, môžete mi pomôcť pochopiť niečo o SEP a vašich prognózach? Inflácia, o ktorej hovoríte pre tento rok, je prechodná, potom v roku 2023 ste späť na dva point 1%. Neexistuje žiadna prognóza na zvýšenie úrokových sadzieb v roku 2023. Ak dosiahnete 3 1/2 percentnú nezamestnanosť, ale inflácia je iba na dvoch alebo dvoch point 1%, ste ochotní nechať sadzby na 0 ďalej odtiaľ?
3 – 0:42:38
alebo zhruba 0 v budúcnosti? Inými slovami, mohli by sme byť v situácii ako v Japonsku, kde sadzby jednoducho zostanú nízke kvôli inflácii?
1 – 0:42:49
Nuž, opäť by som do grafu Sep Dot z marca 2021 veel nerozširoval. Pamätáte si, čo to je? Je to kompilacia jednotlivých prognóz od jednotlivých členov. Každý robí iné odhady. Majú rôzne prognózy. Ekonomické prognózy.
0:43:04
Niektorí majú optimistickejšie odhady, niektorí menej optimistické, a pamätajte tiež, že Sep’ v skutočnosti neobsahuje všetko, čo patrí do maximálneho zamestnania, že? Obsahuje len nezamestnanosť, tak. Chcel by som len povedať. Vydali sme jasné pokyny. Správa od SCP, ktorú by som chcel zanechať ľuďom, je, že sme vydali jasné pokyny.
0:43:28
Spomenul som, čo to bolo. Inflácia až tak, že je to’s to’s pracovné trhové podmienky v súlade s našimi odhadmi maximálneho zamestnania. A to nie je len nezamestnanosť, sú to všetky ostatné ukazovatele. Ale celkovo sa sčítavajú na maximálne zamestnanie, je to inflácia na 2% a nie na tranzitný základ. Inflácia na dráhe prekročiť 2% na mierne po určitý čas.
0:43:54
To sú kritériá, ku ktorým sme sa zaviazali robustne implementovať. Pokyny, a to’s čo to to’s čo to to hovorí. To’s naozaj všetko, čo to hovorí. Budeme čakať, kým budú splnené tieto požiadavky, a opäť, viete, stav ekonomiky v nasledujúcich dvoch či troch rokoch je vysoko neistý, a nechcel by som sa príliš zameriavať na presný čas možného zvýšenia sadzby tak ďaleko do budúcnosti.
2 – 0:44:23
Pokračujem, iba sa čudujem, či ste pred rokom 2019 vždy hovorili, že ste sa zameriavali na problémy s príliš nízkymi úrokovými sadzbami. Ako hovoríte, že sme ochotní s tým žiť, kým nedosiahneme tieto ciele? Aj keď to dosiahnete. Dosiahnite svoj cieľ na maximálnom zamestnaní.
1 – 0:44:44
Takže by som povedal, že sme odhodlaní poskytnúť ekonomike podporu, ktorú potrebuje, aby sa čo najrýchlejšie vrátila. Do stavu maximálneho zamestnanosti a stability cien, a. Viete, do tej miery, že nízke sadzby a podpora z menovej politiky všeobecne do tej miery. Že to vzbudzuje ďalšie otázky. Myslíme si, že je absolútne nevyhnutné udržiavať silu a stabilitu širšieho finančného systému. A starostlivo monitorovať otázky finančnej stability, ak je to to, na čo myslíte.
0:45:19
Robíme to. Veľmi starostlivo monitorujeme. Rád by som poukázal na to, že v priebehu dlhého rozšírenia, najdlhšieho v histórii USA, 10 rokov a osem mesiacov boli sadzby veľmi nízke, boli na 0 sedem rokov a potom a potom nikdy neprekročili 2 približne 2,4% počas tej doby. Nevideli sme vlastne nadmernú akumuláciu dlhu. Nevideli sme, aby sa ceny aktív formovali do bublín, ktoré by hrozili pokroku ekonomiky.
0:45:46
Nevideli sme veci, ktoré ste nevideli — bublinku nehnuteľností, viete, veci, ktoré majú tendenciu skutočne poškodiť ekonomiku a v nedávnej histórii poškodili USA. Nevideli sme, aby sa hromadili napriek veľmi nízkym sadzbám. Časť toho jednoducho spočíva v tom, že ste v prostredí s nízkymi sadzbami. Ste v oveľa nižšom prostredí sadzieb. Spojenie medzi nízkymi sadzbami a typom problémov finančnej nestability jednoducho nie je také tesné.
0:46:10
Ako si ľudia myslia, že to nie je povedať, že to ignorujeme. Neignorujeme to. Sledujeme to veľmi opatrne a nemyslíme si, že si myslíme, že existuje spojenie. Povedal by som, že existuje, ale nie je to úplne jasné. Skutočne monitorujeme finančné podmienky veľmi, veľmi úplne a opatrne a neinformovali sme to pred globálnou finančnou krízou pred 12 rokmi.
0:46:30
Teraz áno, a tiež sme sa venovali množstvu času a úsilia na posilnenie veľkých finančných inštitúcií, ktoré tvoria jadro nášho finančného systému, sú oveľa silnejšie, oveľa odolnejšie. To platí pre banky. Myslím, že je to pravda aj o SCPS. Chceme, aby to bolo pravda. Z iných trhov a inštitúcií nebankovného finančného sprostredkovania, takže myslím, že to je. To viete, monetárna politika by mala byť podľa mňa.
0:47:03
Poskytnúť. Dosahujeme naše makroekonomické ciele, finančná regulačná politika a dohľad by mali byť zamerané na posilnenie finančného systému, aby bol silný a odolný a mohol odolávať druhom vecí, ktoré by nemohol. Otvorene povedané, a naučili sme sa to v roku 2008, deväť desať. Tentokrát regulovaná časť finančného systému fungovala veľmi dobre. Našli sme niektoré ďalšie oblasti, ktoré potrebujú posilnenie, a na tom práve pracujeme. Ďakujem. Anakin, CNN.
0:47:39
Ďakujem za vašu otázku. Som predseda Powell. Mohli by ste nám povedať niečo o vzťahu medzi pretrvávajúcou pandémickou nezamestnanosťou a očakávaným zvýšením inflácie v zamestnanosti?
1 – 0:47:56
Vyrovnáva sa to druhému v určitej miere? Ospravedlňujem sa, mohli by ste to zopakovať, pretože ste sa prerušili na chvíľu?
2 – 0:48:03
Nie, nie. Dúfal som, že sa to nestane. Počuješ ma teraz? Áno, áno, OK, skvelé. Pýtal som sa, či by si nám mohol povedať niečo o vzťahu medzi perzistentnou pandémickou nezamestnanosťou a očakávaným zvýšením inflácie.
1 – 0:48:17
Pýtam sa, či prvé negatívne skutočnosti kompenzujú druhé a do akej miery to monitorujete. Pýtate sa na vzťah medzi nezamestnanosťou a infláciou. Je to, je to tá otázka?
2 – 0:48:31
Áno, presne tak. OK, navzájom sa vyrušujú. Pretrvávajúca štrukturálna nezamestnanosť.
1 – 0:48:39
Áno. Myslím si, že vás počujem správne, takže by som povedal pár vecí. Bol čas, keď bolo medzi nezamestnanosťou a infláciou úzke prepojenie. Ten čas je dávno minulý. Boli sme v extrémne nízkej nezamestnanosti a nie extrémne nízkej. Boli sme v nízkej nezamestnanosti v rokoch 2018 a 19 a na začiatku 20 bez akýchkoľvek problémov s infláciou, boli sme na 3,5%. Pohybovali sme sa okolo nezamestnanosti 3,5% až 4% a nebola to len nezamestnanosť, participácia bola vysoká, mzdy sa zvyšovali.
0:49:09
Je to veľmi zdravá vec a nevideli sme, aby sa cenová inflácia posunula nahor. Existuje vzťah medzi inflááciou miezd a nezamestnanosťou. Ale to nie je to, čo sa stane, keď sa mzdy zvýšia, pretože nezamestnanosť je nízka, spoločnosti absorbujú toto zvýšenie do svojich marží namiesto zvýšenia cien. A to sa zdá byť vlastnosťou správania v posledných cykloch. Takže nie, keď sa snažíme dosiahnuť nízku nezamestnanosť, vysoké úrovne zamestnanosti, čo je náš mandát.
0:49:45
Myslíme si teda, že máme na základe údajov slobodu to urobiť bez toho, aby sme sa príliš obávali inflácie. Ďakujem, prejdem na Grega Roba. Ahoj, ďakujem za vašu otázku. Chcel som sa trochu nadviazať. Chápem, čo hovoríte o grafe bodov a správu, ktorú sa snažíte poslať cez graf bodov, ale platí to isté aj pre tantrum zúženia?
3 – 0:50:19
Povedali ste, že bude trvať nejaký čas, kým dosiahnete základný pokrok vo svojich cieľoch, ale zdá sa, že nejaký čas by mohol byť teraz kedykoľvek.
1 – 0:50:30
Takže sme povedali výraznú ďalší pokrok. Teraz, ak sa vrátite. Október, november prepáčte, november, december a január. Pokrok na pracovnom trhu sa veľmi prudko spomalil, takže ste mali priemer 29 000 pracovných miest mesačne. Ak sa vrátite a pozriete sa na úroveň tvorby pracovných miest pred tým, bola veľmi, veľmi vysoká, veľmi vysoká. Takže sme nepokročili na trhu práce od novembra do januára, február, sme videli peknú, peknú zlepšenie.
0:51:03
Dobrá správa o pracovných miestach 379 tisíc 465 súkromného sektora, takže to je dobré. Môže to byť oveľa vyššie a viete, bolo by pekné vidieť naozaj urýchliť pokrok. To sa líši od podstatného pokroku. Chceli by sme vidieť, aby to bolo vyššie ako to, a myslím si, že to bude. To je očakávanie. Teraz to uvidíte.
0:51:24
Myslím si, že naozaj silné vytvorenie pracovných miest, nie také vysoké ako na velmi raných štádiách obnovy. Otvorenie ekonomiky, ale napriek tomu veľmi silné. OK, Takže čo chcem povedať, je dosiahnuť podstatný pokrok z miesta, kde sme mať tri mesiace veľmi málo pokroku. Podstatný pokrok z miesta, kde sme mať tri mesiace veľmi málo pokroku bude trvať nejaký čas a nechceme sa dostať do. Nechcem sa snažiť vložiť kolík do kalendára niekde, pretože to bude závislé od údajov, keď vidíme, že sme na ceste dosiahnuť podstatný ďalší pokrok, budeme. Budeme to hovoriť.
0:52:04
Plne si uvedomujeme, že tento test je test, ktorý zahŕňa posúdenie. Ak si pamätáte počas. Globálne obnovy finančnej krízy. Povedali sme, že kvantitatívne uľahčovanie číslo tri bolo testom, ktorý bol výrazným zlepšením výhľadu na trh práce. Ale čo to znamená?
0:52:21
No, znamená to podstatné zlepšenie v perspektíve trhu práce, čo by znamenalo, že by sme komunikovali, keď sme si mysleli, že sme to mali. Toto je podobne ako v tomto prípade. Čo hovoríme, je podstatné. Ďalší pokrok smerom k našim cieľom bude. Povedzte ľuďom, keď si myslíme, až kým nebudeme, kým nepoviete.
0:52:35
Kým nám nedáte signál, môžete predpokladať, že tam ešte nie sme, a ako sa k tomu blížime dobre vopred, dobre vopred, dáme signál, že áno, sme na ceste, aby sme to mohli dosiahnuť, aby sme zvážili zníženie. Takto to plánujeme zvládať. Nie je to iné, naozaj. Od tretej QE a myslím, že sme sa naučili, čo sme sa naučili zo skúsenosti týchto posledných tucet rokov, je komunikovať veľmi starostlivo, veľmi jasne, dobre vopred. A potom. Dodržujte svoju komunikáciu.
0:53:09
V tomto prípade ide o sadu pokynov založených na výsledkoch, pretože naša smernica na sadzby je, bude to závisieť od pokroku ekonomiky. Preto nie je vhodné začať teraz ukazovať na dátumy.
2 – 0:53:23
Ďakujem, ďakujem. Ďakujem Don Lee latimes. Vodná energia? A ako viete, domácnosti majú veľa nadbytočných úspor, a pýtam sa, či v kombinácii s tým, čo máte, a uvoľnením.
3 – 0:53:44
Viete o potlačenom dopyte. Aký myslíte, že by to malo vplyv na infláciu?
1 – 0:53:50
A očakávali by ste, že by to bolo naozaj prechodné? Viete, vieme a všetci, ktorí predpovedajú tieto, čo robíme, je to, že sa pozeráme na množstvo úspor, pozeráme sa na ňu. Máme rozumne dobré údaje o tom a pozeráme sa na vládne transfery, ktoré budú vykonané v rámci rôznych zákonov, a pokúšame sa posúdiť, aká bude tendencia ľudí minúť tieto peniaze. Hraničná sklonosť konzumovať. A z toho môžete vytvoriť odhad vplyvu na výdavky, rast. Na prijímanie a nakoniec na infláciu, takže to všetci robíme, a my máme. Viete, máme. Môžeme sa pozerať na históriu a môžeme robiť odhady, a všetky sú veľmi transparentné a verejné, a môžete ich porovnať medzi sebou.
0:54:41
A samozrejme, všetci sme to robili. Všetci sme to robili, a myslím si, že sme robili veľmi konzervatívne predpoklady a rozumné mainstreamové predpoklady v každom kroku tohto procesu. A na čo to prichádza, je to, čo som povedal predtým, čo je veľmi pravdepodobne. Bude to krok vpred v inflácii, pretože marec a apríl minulého roka vypadli z 12-mesačného okna, pretože mali veľmi nízke infláciné čísla. To bude dosť výrazný nárast inflácie.
0:55:04
Rýchlo to zmizne, pretože to je len spôsob, akým sa čísla počítajú. Za tým. Keď sa ekonomika znova otvorí. Ľudia budú začínať viac míňať a potom viete, že môžete chodiť do reštaurácie len raz za noc, ale veľa ľudí môže chodiť do reštaurácie a tak to teraz neurobia. Nejdú do reštaurácií, nejdú do kín. Tá časť ekonomiky, cestovný ruch a hotely.
0:55:29
Táto časť ekonomiky skutočne nefunguje na plnú kapacitu. Ale keď sa to stane, ľudia môžu začať míňať. Bolo by tiež prekvapujúce, keby ste to videli teraz, najmä v oblasti tovarov. Budú úzke miesta. Nebudú, nebudú môcť slúžiť.
0:55:45
Všetky požiadavky možno. Možno na určitú dobu, takže tie veci by mohli viesť k a. Modelovali sme, že ľudia museli tkať a čo vidíme, sú relatívne skromné. Zvýšenia inflácie, takže nie, ale to nie sú trvalé veci. Viete, čo sa stane, je strana ponuky, strana ponuky. Spojené štáty sú veľmi dynamické.
0:56:03
Ľudia začínajú podniky. Opäť otvárajú reštaurácie. Viete, že letecké spoločnosti znova lietame. Nuž, všetko to sa stane a ukáže sa, že to bude jednorazový nárast cien, ale nebude sa to meniť. Inflácia do budúcna, pretože inflačné očakávania sú pevne kotévané okolo 2%.
0:56:21
Vieme, že inflácia sa v priebehu času vyvíja. Bola doba, keď inflácia vzrástla. Zostala by hore a ten čas nie je. Teraz to nebolo tak desať rokov a myslíme si, že to nebude. Zrazu sa to nezmení na iný režim.
0:56:42
Tieto veci sa majú tendenciu meniť v priebehu času. A majú tendenciu sa meniť, keď centrálna banka nechápe, že zakotvenie infláčných očakávaní na 2% je kľúčom k všetkému. Ich zakotvenie na 2%. Je to to, čo nám dáva schopnosť tlačiť silne, keď je ekonomika naozaj slabá. Ak by sme videli infláčné očakávania pohybujúce sa výrazne nad 2%, samozrejme by sme viedli politiku spôsobom, ktorý by zaistil, že sa to nestalo.
0:57:08
Sme odhodlaní mať očakávania inflácie kotviace na 2%, nie podstatne nad alebo pod 2%. Takže to, myslím si, ak sa pozriete na úspory, pozrite sa na všetok tento model. To je niečo, čo vychádza z nášho posúdenia. Existujú rôzne možnosti. Myslím si, že je to relatívne nezvyčajná, veľmi nezvyčajná situácia, keď všetci hovoria.
0:57:32
Krídla a táto výška fiškálnej podpory a podpory menovej politiky. Napriek tomu to je náš najpravdepodobnejší prípad a ako údaje prichádzajúce do ekonomiky sa budú fungovať, samozrejme sa prispôsobia naším výsledkom. Orientačné pokyny sa okamžite prispôsobia. Myslíme si, že aby sme sa stretli s akoukoľvek skutočnou cestou ekonomiky. Ďakujem pôjde Scott Horsleymu za poslednú otázku.
0:57:57
Ďakujem Jeremy, povedz mi otázky o týchto úzkych miestach v dodávateľskom reťazci,
3 – 0:58:09
najmä na dobrej strane. Zlepšujú sa alebo sa zhoršujú? Videli sme, že boli akýmsi brzdou na číslach priemyselnej výroby, ktoré sme vydali včera, a čo od nich očakávate, že urobia s cenami len
1 – 0:58:23
v krátkodobom horizonte? Viete, poviem si, že myslím, že je nemožné to povedať s akoukľovek istotou, ale očakával by som, že je to veľmi možné. Povedzme to tak, že budete vidieť vznikať úzke miesta a potom sa čásť časom vyjasní a pravdepodobne to budete vidieť v priebehu času, pretože viete, naozaj, údaje sú pred nami. Viete, práve teraz sú kontroly vystavené a to zvýši výdavky. Prípady Covid sa znižujú.
0:58:55
Vakcinácia sa teraz rýchlo pohybuje. Viete, naozaj silné ekonomické údaje prichádzajú. Mali by prichádzať za predpokladu, že zostaneme na tejto ceste, a vtedy budete naozaj vedieť, kde sú úzke miesta. Ale vidíte však, že nie sú. Toto nie sú permanentné, nie je to tak, že ponuka by nebola schopná sa na tieto veci prispôsobiť.
0:59:12
Trh sa vyčistí, môže to len chvíľu trvať a niektoré odpovede na to sú možno cena. V mnohých prípadoch to nebude cena. Áno, vidíte, že ľudia boli nechutní zvyšovať ceny a je to trochu o príbehu o. Viete, mzda, Phillips krivka miezd ukazuje, že keď nezamestnanosť klesá, mzdy rastú, ale spoločnosti sa rozhodujú nepokúšať sa tento nárast cien presunúť na svojich zákazníkov. Vidíte tu veľa z toho, myslím si, aj tak, uvidíme, ale to je moj základný základný zmysel.
0:59:47
Ďakujeme veľmi pekne. Ďakujem.



 English
 Español
 Français
 Italiano
 العربية
 Português do Brasil
 Nederlands
 Deutsch
 עִבְרִית
 Русский
 日本語
 Polski
 Čeština
 Українська
 Slovenščina
 Svenska
 Ελληνικά
 Norsk bokmål
 简体中文
 Türkçe
 Català
 Magyar
 한국어
 Slovenčina
 Suomi